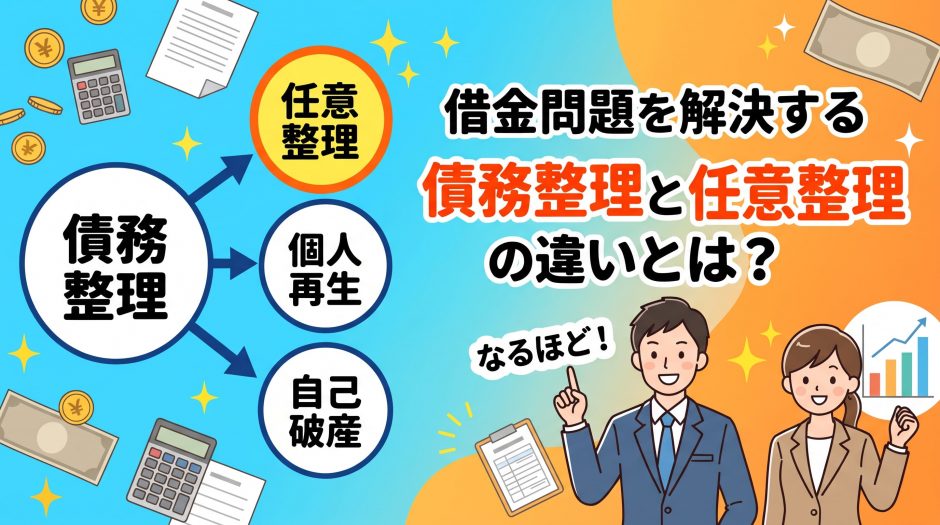
「借金を減らしたいけれど、自己破産は避けたい」 そんな方に最も選ばれているのが「任意整理」です。
債務整理とは、国が認めた借金救済制度の「総称」であり、その中に「任意整理」「個人再生」「自己破産」などの種類があります。
ここでは、債務整理の約8割を占めると言われる「任意整理」の仕組みやメリット・デメリット、他の手続きとの違いを分かりやすく解説します。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 債務整理には4つの種類がある!適用条件や選び方を専門家が詳しく解説
目次
債務整理と任意整理の違いとは?
結論から言うと、任意整理は債務整理の一種です。
- 裁判所を通さないため手続きが簡易で迅速
- 利息制限法に基づき利息を引き直し計算できる場合がある
- 費用が比較的安価
などの特徴があります。さらに詳しい内容を見ていきましょう。
任意整理とは裁判所を通さない「私的整理」
任意整理は、弁護士や司法書士があなたの代わりにカード会社や消費者金融と直接交渉し、今後の「利息」をゼロ(カット)にしてもらい、元本だけを3〜5年で分割払いしていく手続きです。
裁判所を通さないため「私的整理」とも呼ばれ、以下のような特徴があります。
督促が即日ストップ
専門家に依頼して「受任通知」が発送されると、その日から業者からの電話や手紙による取り立てが法的にストップします。
過去の払い過ぎが戻ることも
長年(主に2010年以前から)高い金利で借りていた場合、利息制限法に基づく「引き直し計算」によって、借金そのものが減ったり、過払い金として現金が戻ってきたりするケースがあります。
なぜ任意整理が選ばれる?4つの絶大なメリット
任意整理は、他の債務整理(自己破産など)にはない、非常に柔軟で強力なメリットを持っています。
家族や職場に内緒にしやすい
裁判所を通さないため、同居する家族の給与明細や通帳を提出する必要がありません。弁護士からの連絡方法などに配慮してもらえば、家族にバレずに解決できる可能性が最も高い手続きです。
整理する借金を選べる(保証人を守れる・車を残せる)
「奨学金(親が保証人)は自力で返し、消費者金融だけを整理する」「車のローンはそのまま払い、クレジットカードだけを整理する」といったように、都合の悪い借金を対象から外すことができます。
財産を没収されない
自己破産のように、マイホームや生命保険の解約返戻金などを没収されることはありません。
手続きの費用が安く、手間がかからない
裁判所へ行く必要がなく、弁護士とのやり取りだけで完結します。費用も1社あたり2〜5万円程度と、他の手続きに比べて大幅に安く済みます。
任意整理のデメリットと注意点
非常にメリットの大きい任意整理ですが、以下のデメリットも理解しておく必要があります。
元本そのものは減らない
あくまで「将来の利息」をカットする手続きのため、現在の借金の元本(総額)を大幅に減らすことはできません。分割にした元本を自力で払い切るだけの安定した収入が必要です。
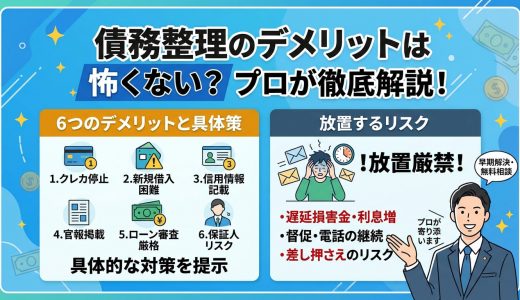 債務整理のデメリットは怖くない?6つの影響と具体的な対処法・放置するリスクをプロが解説
ブラックリスト(信用情報)に登録される
手続きを行うと、完済してから約5年間は信用情報機関に事故情報が登録されます。この期間中は、新たな借り入れやクレジットカードの作成、スマホ本体の分割払いができなくなります。
※自己破産や個人再生の場合は最長7年です
債権者が交渉に応じないケースが増えている
近年、「一度も返済していない」「取引期間が1年未満と極端に短い」といったケースでは、債権者が利息カットの交渉を拒否するケースも出てきています。
 借金減額の仕組み・からくりを徹底解説!罠やデメリットはあるの?おすすめの解決手段も分かる
他の債務整理との違い(比較表)
どうしても任意整理の分割額(元本のみの3〜5年払い)が支払えない場合は、以下の裁判所を通す手続きへ切り替える必要があります。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 借金の減額 | 将来利息のカットのみ | 元本を最大1/5まで大幅減額 | ゼロ(全額免除) |
| 整理する相手 | 自由に選べる | すべての借金が対象 | すべての借金が対象 |
| マイホーム・車 | 残せる | 条件を満たせば残せる | 原則として処分される |
| 家族への内緒 | しやすい | 難しい(家計簿などの提出必須) | 難しい |
| ブラックリスト | 完済から約5年 | 最長7年 | 最長7年 |
| 費用・期間 | 安い(1社数万円)・早い | 高い(数十万円)・半年以上 | 高い(数十万円)・半年以上 |
借金問題は、放置すればするほど遅延損害金が膨らみ、「任意整理」で解決できたはずのものが「自己破産」しか選べなくなってしまいます。
「自分の収入なら任意整理でどれくらい毎月の支払いがラクになるのか」、まずは弁護士や司法書士の無料減額診断などを利用して、シミュレーションを出してみることをお勧めします。
 依頼前に確認したい個人再生の8個のデメリット!だけどメリットはそれ以上にある
 自己破産とは?4つのメリットと9つのデメリットをわかりやすく解説!
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
任意整理ができる人・できない人の違いは?目安となる条件と代替案
任意整理は、家族に内緒にできたり財産を残せたりとメリットが大きいため、債務整理の中で最も多く選ばれている手続きです。しかし、魔法の杖ではなく、誰でも利用できるわけではありません。
自分が任意整理できるかどうかは、以下の「目安となる計算式」と「実務上の条件」で判断されます。
任意整理ができる人の「たった1つの絶対条件」
任意整理ができるかどうかは、「今後の利息をゼロにしてもらった元本を、3〜5年(36〜60回)で分割して払い切れるか」にかかっています。
【セルフチェックの計算式】借金の総額(元本) ÷ 60ヶ月 = 毎月の最低返済額
※この金額を、毎月の給料から無理なく支払い続けられるなら、任意整理ができる可能性が高いです。
(例)借金が300万円の場合:300万円 ÷ 60ヶ月 = 月々5万円の返済
安定した収入があれば雇用形態は問わない
3〜5年という長期間、毎月遅れずに支払っていく「安定した収入」が必須です。
ただし、正社員である必要はありません。毎月一定の収入があれば、パート、アルバイト、派遣社員、年金受給者でも任意整理は可能です。
要注意!任意整理が「できない」3つのケース
収入の条件をクリアしていても、以下のケースに該当する場合は任意整理の交渉が難航、または失敗する可能性が高くなります。
無職、または毎月の返済額が捻出できない人
当然ですが、失業中で収入がない人や、分割後の毎月の返済額(上記の計算式で出た金額)を支払う余裕がない人は、任意整理を組むことができません。
借りてからほとんど返済していない人(極端に取引期間が短い)
近年、カード会社や消費者金融の対応が非常に厳しくなっています。「お金を借りてから1回も返済していない」「数ヶ月しか返済していない」という場合、債権者側が「最初から返す気がなかったのでは?」と判断し、利息のカットや長期分割の交渉を門前払いするケースが増えています。
過去に同じ会社で任意整理をして、支払いが滞った人
一度任意整理の和解を結んだのに支払えなくなり、再度同じ会社に任意整理(再和解)をお願いしても、信用が失われているため、ほぼ確実に応じてもらえません。
任意整理ができないときの代替手段(法的整理)
「分割にしても高くて払えない」「会社が交渉に応じてくれない」といった理由で任意整理ができない場合は、放置せずに以下の「裁判所を通す法的手続き」へ移行する必要があります。
代替案1:個人再生(借金を約1/5に大幅減額する)
任意整理では減らせなかった「借金の元本そのもの」を、裁判所の認可を得て最大5分の1程度にまで大幅に減額し、それを原則3年で支払う手続きです。
メリットとしてマイホーム(住宅ローン)や車を残したまま、他の借金だけを大幅に減らせます。
注意点として裁判所を通すため手続きが非常に複雑で、家族の協力(家計簿の提出など)が必須。安定した収入がないと認められない。
代替案2:自己破産(借金をゼロにしてやり直す)
収入がない、あるいは借金額が大きすぎて個人再生でも支払えない場合の最終手段です。裁判所に支払いが不可能であることを認めてもらい、すべての借金の支払い義務を免除(ゼロに)してもらいます。
マイホームや査定額の高い車など、一定以上の価値がある財産は処分され、債権者に配当されることや手続き中の数ヶ月間、就けない職業(警備員など)がある点は注意が必要です。
ご自身の状況で任意整理ができるのかどうかは、個別の借金額や各カード会社の現在の対応基準によって変わります。「自分はどうだろう?」と迷ったら、まずは債務整理に強い弁護士や司法書士の無料相談を利用し、プロの目で「任意整理が可能か」を診断してもらいましょう。
借金問題を解決するための2つのステップ
借金問題は、「返済のために他社から借りる」という自転車操業に陥りやすく、一人で抱え込んでいるとあっという間に手遅れになってしまいます。
早期に解決を図るため、以下の実践的な2ステップで行動を起こしましょう。
ステップ①借金の現状を「ざっくりと」把握する
専門家に相談する前に、まずは自分の状況を整理します。この段階では1円単位まで正確に計算する必要はありません。完璧にやろうとせず、以下の3点だけをメモに書き出してみてください。
どこから、大体いくら借りているか
例:A社から約50万円、B銀行から約30万円 など
毎月の返済総額と、自分の手取り収入
例:毎月合計5万円返しているが、手取りは20万円 など
滞納の有無
例:今のところ遅れていない、C社だけ2ヶ月遅れている など
請求書をなくしてしまった場合や、正確な金額が分からなくても問題ありません。
専門家に依頼すれば、各金融機関から「取引履歴」を取り寄せ、過去の払い過ぎ(過払い金)がないかを含めて、プロが正確な金額を計算し直してくれます。
ステップ②借金問題に強い専門家(弁護士・司法書士)に相談する
大まかな現状が把握できたら、一刻も早く弁護士や司法書士の無料相談を利用しましょう。借金問題において、専門家を頼るメリットは絶大です。
最短即日で「取り立て」がストップする
専門家と正式に契約すると、各債権者へ「受任通知」という書類が送られます。これが届いた瞬間から、あなたへの電話や手紙による督促、自宅への訪問が法的に一切禁止されます。返済も一時的にストップするため、これだけで精神的な負担が劇的に軽くなります。
あなたに最適な解決方法の提案をしてくれる
「家族に内緒にしたい」「マイホームや車を残したい」といった希望と、現在の収入状況を照らし合わせ、「任意整理」「個人再生」「自己破産」の中から最もダメージの少ない解決策を提示してくれます。
債権者との厳しい交渉や手続きをすべて代行してくれる
個人では絶対に相手にされないカード会社との「利息カット交渉(任意整理)」や、裁判所との複雑なやり取りをすべて代わりに行ってくれます。
「専門家に払うお金がない…」と不安な方へ
借金問題に力を入れている弁護士・司法書士事務所の多くは、「初期費用の準備は0円(相談料・着手金無料)」や「費用の長期分割払い」に対応しています。
取り立てがストップしている期間に、無理のないペースで費用を積み立てていく仕組みが整っているため、手持ちの現金がなくても今すぐ相談・依頼が可能です。
借金問題は、必ず解決できる法律上の仕組みが用意されています。一人で悩まず、まずは無料相談で「自分の場合はどれくらい借金が減るのか」をシミュレーションしてもらうことから始めましょう。
まとめ
任意整理は、将来の利息をカットして月々の返済負担を軽くする債務整理手続きです。「元本だけなら返済を続けられるが、今の月々の支払額では生活が苦しい」という方に最も適しています。
借金問題を解決する債務整理には、任意整理のほかにも「個人再生」や「自己破産」「特定調停」といった手続きがあり、それぞれ減額の幅や残せる財産などの特徴が異なります。
もし「自分の収入で任意整理ができるか分からない」「すでに返済が滞っている」という場合でも、状況に応じた別の解決手段が必ず用意されています。
手遅れになって選択肢が自己破産しか残らなくなる前に、まずは弁護士や司法書士の無料相談を活用し、あなたに最適な解決への第一歩を踏み出しましょう。
2026年11月に人気急上昇「はたの法務事務所」
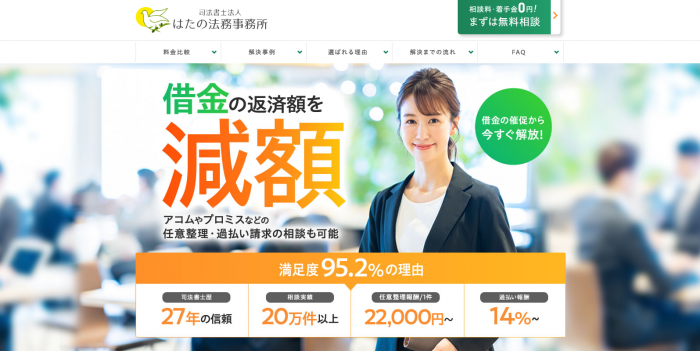
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団