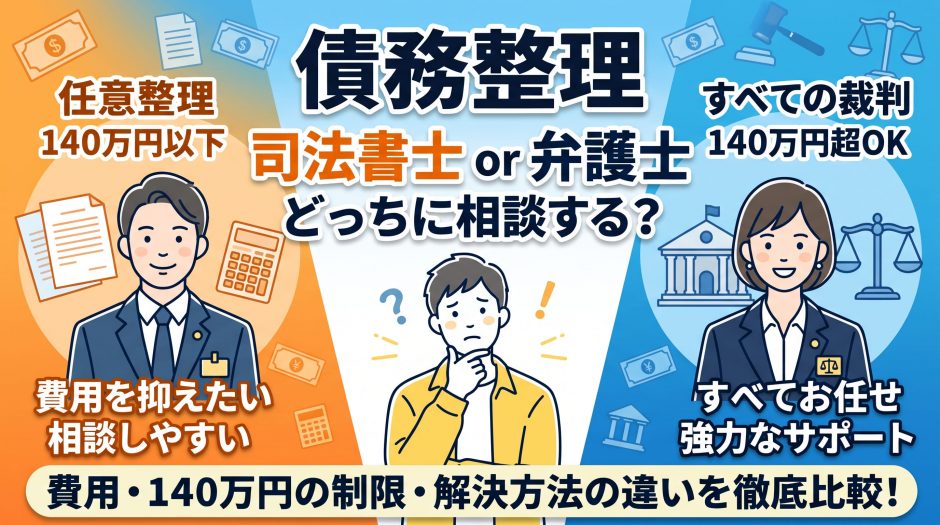
「借金の返済が苦しく、債務整理を検討しているけれど、司法書士と弁護士のどちらに相談すべき?」 「司法書士の方が費用が安いと聞いたけれど、本当に任せても大丈夫?」
債務整理の相談先を探す際、このように司法書士と弁護士の違いがわからず迷ってしまう方は少なくありません。
結論から言うと、法務大臣の認定を受けた「認定司法書士」であれば債務整理の相談が可能です。
1社あたりの借入額(元金)が140万円以下の任意整理や過払い金請求であれば、弁護士と同じように債権者との交渉を任せることができ、依頼費用も弁護士より安く抑えられる傾向があります。
ただし、司法書士には「扱える金額の上限」や「裁判所での権限」に法律上の制限があるため、借入状況によっては最初から弁護士に依頼した方がよいケースもあります。
近年、物価高や収入の変化などにより、借金問題に悩む人が増えています。 借金をしてしまう理由は、収入の不安定さや生活費の不足、突発的な医療費・教育費、事業の不振、ギャンブルや買い物など人それぞれであり、誰にでも起こり得ることです。
この記事では、債務整理における司法書士と弁護士の具体的な違いや費用相場、それぞれのメリット、状況別の選び方をわかりやすく解説します。ご自身の状況に合った最適な相談先を見つける参考にしてください。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 騙されない!債務整理に強いおすすめの法律事務所(弁護士・司法書士)とは?「失敗しない選び方」6つのポイント
目次
債務整理は司法書士に相談できる!弁護士との違いは?
借金問題を解決するためには、ご自身の借入額や収支状況に合った「債務整理」の方法と、適切な相談先(弁護士・司法書士)を選ぶことが重要です。
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの方法があり、それぞれ借金の減額幅や手続きの流れ、依頼できる専門家の範囲が異なります。
債務整理とは、法律に基づいて借金の利息をカットしたり、元金を大幅に減額・免除したりすることで、借金問題を根本から解決するための手続きです。
司法書士の業務範囲
司法書士は、不動産や会社の登記、成年後見制度の利用支援などを行う法律の専門家です。
その中でも、法務大臣の認定を受けた「認定司法書士」であれば、弁護士と同様に債務整理の相談や交渉にも対応できます。債務整理において司法書士が行える主な業務は以下の3つです。
司法書士と弁護士の主な違い
司法書士と弁護士はどちらも債務整理をサポートできますが、「扱える金額の上限」と「裁判所での権限」に大きな違いがあります。以下にその違いをまとめます!
| 弁護士 | 認定司法書士 | |
|---|---|---|
| 主な役割 | 法的トラブル全般の解決を行う代理人 | 登記や法的書類の作成、簡裁での代理 |
| 扱える債権額 | 制限なし | 1社あたり元金140万円以下に限る |
| 裁判所での権限 | すべての裁判所で代理可能 | 簡易裁判所のみ代理可能 |
| 個人再生・自己破産 | 代理人としてすべての手続きを一任できる | 申立書類の作成のみ (裁判所の代理権なし) |
| 任意整理の費用相場 | 1社あたり5~10万円程度 | 1社あたり3~6万円程度 |
| 取り扱い分野 | 民事・刑事・行政など法律問題全般 | 登記・供託・限定された範囲の法律事務 |
費用面での比較
費用面では一般的に、弁護士よりも司法書士に依頼した方が費用を安く抑えられる傾向があります。ただし、手続きの種類や案件の複雑さによって向き・不向きがあります。
任意整理の費用相場
- 弁護士: 1社あたり 5~10万円程度
- 司法書士: 1社あたり 3~6万円程度
借入先が1社あたり140万円以下であれば、業務内容に違いはないため、司法書士に依頼することで費用を抑えやすくなります。
個人再生・自己破産の費用相場
- 弁護士: 50~130万円程度(代理人として手続き全般を対応)
- 司法書士: 20~45万円程度(申立書類の作成費用のみ)
司法書士は依頼費用自体は安価ですが、裁判所での代理人になれないため、裁判官との面談や手続きの一部を自分自身で行う必要があります。
また、裁判所に納める費用(予納金)が弁護士依頼時より高くなるケースもあるため、総額や手間のバランスを見て選ぶことが大切です。
【注意】司法書士では対応できないケース
1社あたり140万円を超える場合
借入元金や過払い金が1社で140万円を超える場合、その債権者との交渉や請求は司法書士では対応できません(複数社の合計が140万円を超えていても、1社あたりが140万円以下であれば対応可能です)。
訴訟が地方裁判所に移った場合
簡易裁判所での過払い金返還請求訴訟などがもつれ、相手方が控訴して「地方裁判所」での審理になった場合、司法書士は代理権を失うため、新たに弁護士へ依頼し直す必要があります。
失敗しない司法書士事務所の選び方
債務整理をスムーズに進めるためには、信頼できる司法書士事務所を選ぶことが重要です。相談先を探す際は、以下の4つのポイントをチェックしましょう。
債務整理の取り扱い実績が豊富か
司法書士事務所によって、不動産登記がメインの事務所もあれば、債務整理に特化している事務所もあります。債務整理の解決実績が豊富な事務所であれば、債権者との交渉ノウハウがあり安心です。
相談予約がしやすいか
電話だけでなく、メールやLINE、オンライン予約に対応しており、夜間や土日でも柔軟に相談できる事務所がおすすめです。
面談時の説明が丁寧で親身か
話を親身に聞いてくれるかはもちろん、手続きのメリットだけでなく「デメリットやリスク」についても明確に説明してくれるかを確認しましょう。
費用体系が明確か
「無料相談の範囲」や「追加費用の有無」「分割払いが可能か」など、契約前に費用の総額をわかりやすく提示してくれる事務所を選びましょう。
まずは複数の事務所の無料相談を利用して、費用の見積もりや担当者との相性を比較検討してみるのがおすすめです。
債務整理を司法書士に依頼するメリット
債務整理の手続きを司法書士(認定司法書士)に依頼することには、主に以下の2つのメリットがあります。
弁護士に比べて依頼費用を抑えやすい
司法書士に債務整理を依頼する最大のメリットは、弁護士に比べて費用が比較的安いことです。
特に、1社あたりの借入元金が140万円以下の「任意整理」であれば、認定司法書士でも弁護士と同じ範囲の交渉が可能です。
そのため、1社あたりの借入額が少額なケースでは、司法書士に依頼することで費用を安く抑えられます
※事務所によって料金体系は異なるため、事前の見積もり確認が重要です
手続きや交渉の負担を軽減できる
認定司法書士に依頼すると、面倒な手続きや債権者とのやり取りを任せることができます。
- 債権者からの督促・取り立てのストップ(受任通知の送付)
- 債権者との返済条件の交渉(140万円以下の任意整理)
- 過払い金の引き直し計算と返還請求(140万円以下の過払い金)
- 裁判所に提出する申立書類の作成代行(個人再生・自己破産)
専門家が間に入ることで、貸金業者からの督促が止まり、精神的な負担や煩雑な書類作成の手間を大きく減らすことができます。
ただし、1社あたり140万円を超える案件や、地方裁判所での訴訟・代理人業務には対応できないため、これらに該当する場合は弁護士への依頼が必要です。
債務整理を弁護士に依頼するメリット
債務整理を弁護士に依頼すると、業務範囲の制限がないことによる多くのメリットがあります。
制限がないため、あらゆる選択肢から最適な提案を受けられる
弁護士は法律全般の専門家であり、債務整理のすべての手続き(任意整理・個人再生・自己破産・過払い金請求)を制限なく扱えます。
「最初は任意整理を希望していたが、収支を計算すると個人再生や自己破産の方が適していた」という場合でも、別の専門家へ依頼し直すことなく、そのまま最適な手続きへスムーズに切り替えられるのが大きな強みです。
債権者の権利や借金返済に関する法律を熟知しており、迅速かつ正確に問題を解決してくれます。
1社あたり140万円を超える高額な案件にも対応可能
司法書士が代理人として交渉できるのは「1社あたり元金140万円以下」の案件に限られますが、弁護士には金額の上限がありません。
1社からの借入額や過払い金が140万円を超えるケースや、借金総額が大きく抜本的な解決が必要なケースでも、すべての債権者に対して制限なく対応してもらえます。
債務総額が大きい場合でも安心して依頼できます
裁判所への申立てが可能
弁護士は、地方裁判所で行う「自己破産」や「個人再生」においても正式な代理人として申し立てが可能です。
書類作成だけでなく、裁判官との面談(審尋)や債権者集会への出席・同席など、裁判所との複雑なやり取りをすべて任せることができます。
また、弁護士が代理人となることで、裁判所に納める費用(引継予納金や個人再生委員の報酬など)が低く抑えられるケースがあるのもメリットです。
訴訟も視野に入れた有利な交渉ができる
弁護士は簡易裁判所だけでなく、地方裁判所以上のすべての裁判所で訴訟の代理人ができます。
万が一、任意整理や過払い金請求の交渉が難航して地方裁判所での訴訟(裁判)に発展した場合でも、弁護士であればそのまま徹底的に争うことができます。
「裁判も辞さない」という立場で交渉に臨めるため、強硬な貸金業者に対しても有利な条件や満額に近い過払い金を引き出しやすくなります。
債務整理を司法書士に依頼すべき人
認定司法書士は、一定の条件を満たす債務整理において非常に頼りになる専門家です。以下のようなケースでは、司法書士への依頼が適しています。
1社あたりの借入額(または過払い金)が140万円以下の場合
認定司法書士は、「1社あたり元金140万円以下」の案件に限り、代理人として債権者と交渉する権限を持っています。
借金の総額が140万円を超えていても、1社あたりの借入額が140万円以下(例:A社から80万円、B社から80万円の計160万円など)であれば、すべての借入先に対して司法書士が対応可能です。
債務総額が比較的小さい場合には、司法書士に依頼することで費用を抑えながら手続きを進めることが可能です。
「任意整理」や「過払い金請求」で解決できる場合
裁判所を通さずに債権者と直接交渉する「任意整理」や、1社あたり140万円以下の「過払い金請求」を検討している方には司法書士が向いています。
これらの範囲内であれば、認定司法書士でも弁護士と変わらないサポートを受けることができます。
依頼費用をできるだけ安く抑えたい場合
少しでも専門家に支払う費用を節約したい場合も、司法書士が有力な選択肢になります。
- 任意整理の費用相場 ➡ 司法書士は1社あたり3~6万円程度、弁護士は1社あたり5~10万円程度
- 過払い金請求の報酬相場 ➡ 取り戻した過払い金の20%〜25%程度(司法書士・弁護士ともに同水準ですが、基本報酬が司法書士の方が安い傾向にあります)
140万円以下の任意整理であれば、業務内容に差はないため、司法書士を選ぶことでコストを抑えて借金問題を解決できます。
債務整理を弁護士に依頼すべき人
一方で、借入額が大きい場合や裁判所を通す手続きが必要なケースでは、業務範囲に制限のない弁護士への依頼がおすすめです。
1社あたりの借入額(または過払い金)が140万円を超える場合
司法書士が代理人として扱えるのは1社あたり元金140万円以下の案件に限られます(司法書士法第3条)。
1社でも元金が140万円を超える借入先がある場合は、司法書士では交渉ができないため、弁護士に依頼する必要があります。
弁護士には金額の制限がないため、高額な借金の整理や140万円を超える過払い金請求にも問題なく対応できます。
自己破産・個人再生など裁判所での手続きが必要な場合
借金総額が大きく、裁判所を介して借金を大幅に減額・免除してもらう「個人再生」や「自己破産」を行う場合は、弁護士への依頼が適しています。
司法書士は申立書類の作成しかできませんが、弁護士であれば正式な代理人として、書類作成から裁判官との面談(審尋)への同席、破産管財人とのやり取り、手元に残せる財産の交渉まですべての手続きを一任できます。
債権者との交渉難航や訴訟(裁判)が予想される場合
以下のようなケースでは、すべての裁判所で代理権を持つ弁護士のサポートが有効です。
- 過払い金請求で満額に近い返還を求めており、地方裁判所での訴訟も視野に入れている場合
- 取引期間が短く、強硬な債権者と厳しい交渉が予想される場合
- 債権者からすでに裁判(支払督促や訴訟)を起こされている場合
弁護士であれば、簡易裁判所だけでなく地方裁判所以上の裁判でもそのまま代理人を務められるため、万が一のトラブル時も安心です。
債務整理以外の法的トラブルも同時に抱えている場合
借金問題と同時に、「離婚・慰謝料」「相続」「労働問題(未払い残業代や解雇など)」といった他の法律問題を抱えている場合は、弁護士への依頼が最適です。
弁護士はあらゆる法律分野を扱えるため、複数の窓口に相談する手間を省き、生活再建に向けて一括で問題を解決することができます。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
債務整理の要点をおさらいしておこう!
債務整理とは、法律に基づいて借金の利息カットや元金の減額・免除を行い、借金問題を解決する手続きです。主に「任意整理」「個人再生」「自己破産」の3種類があります。
債務整理の基本的な流れ
- 無料相談: 借入状況や収入・家計について弁護士や司法書士に相談する
- 委任契約: 解決方針や費用の説明を受け、納得した上で契約を結ぶ
- 受任通知の送付: 専門家が債権者へ通知を送り、督促や返済が一時ストップする(※個人再生・自己破産を司法書士に書類作成依頼する場合は、原則として債権者への代理人通知は行えません)
- 取引履歴の開示請求: 貸金業者からこれまでの借入・返済履歴を取り寄せる
- 引き直し計算: 利息制限法に基づき、正しい借金額や過払い金の有無を計算する
- 手続きの実行(交渉または裁判所への申立て):任意整理は債権者と直接「和解交渉」を行い、合意後に新しい条件で返済を開始する(1社140万円以下なら司法書士・弁護士ともに代理可能)、個人再生・自己破産は地方裁判所へ「申立て」を行い、裁判所の認可・免責決定を受ける(弁護士は代理人としてすべて対応可能、司法書士は申立書類の作成代行のみ)を行います
債務整理のメリットと注意点
メリットは債権者からの督促・取り立てがストップし、月々の返済負担が大幅に軽くなることです。
注意点として信用情報機関に事故情報が登録され、約5~7年間(一部最大10年程度)は新たな借入やクレジットカードの利用が制限されるほか、専門家や裁判所への費用がかかります。
債務整理の主な種類
債務整理には以下の3つの方法があります。
ご自身の借入額や「財産を残したいか」「どのくらい減額が必要か」によって、適した手続きと相談先(司法書士・弁護士)が異なります。
| 手続きの種類 | 概要・減額幅 | 向いている人 | 主な相談先 |
|---|---|---|---|
| 任意整理 | 裁判所を通さず交渉し、将来利息をカットして3~5年で分割返済する |
・元金のみなら3~5年で完済できる人 |
司法書士・弁護士 |
| 個人再生 | 裁判所を通じて借金を最大1/5~1/10程度に減額し、原則3年で返済する |
・借金総額(住宅ローン除く)が5,000万円以下で安定収入がある人 |
弁護士 |
| 自己破産 | 裁判所の免責許可により、借金の返済義務を全額免除(ゼロ)にする |
・収入や資産が少なく、自力での返済が不可能な人 |
弁護士 |
 債務整理には4つの種類がある!適用条件や選び方を専門家が詳しく解説
まとめ
債務整理は、認定司法書士と弁護士のどちらにも相談・依頼が可能ですが、「1社あたりの借入額(140万円基準)」と「希望する手続きの種類」によって適した相談先が異なります。
最後に、司法書士と弁護士のどちらを選ぶべきかの判断基準をもう一度整理しておきましょう。勇気を出して行動することで、新しい人生への第一歩を踏み出すことができます!
【認定司法書士への依頼が向いている人】
- 1社あたりの借入元金(または過払い金)が140万円以下である
- 裁判所を通さない「任意整理」や「過払い金請求」で解決したい
- 専門家に支払う依頼費用をできるだけ安く抑えたい
【弁護士への依頼が向いている人】
- 1社でも借入元金(または過払い金)が140万円を超える債権者がいる
- 「個人再生」や「自己破産」など、裁判所での手続きまで一任したい
- 債権者との交渉難航や訴訟(裁判)が予想される、または他の法的トラブルも抱えている
借金問題は、一人で悩み続けていても状況が好転することはありません。
しかし、司法書士や弁護士に依頼して債権者へ通知が届けば、最短即日で貸金業者からの督促や返済が一時ストップし、落ち着いて生活再建の準備を進めることができます。
多くの司法書士事務所や弁護士事務所では、借金に関する無料相談を実施しています。
「自分の借金がいくら減るのか」「任意整理と自己破産のどちらが合っているのか」を知るためにも、まずは気になる事務所の無料相談を利用して、専門家のアドバイスを受けてみることから始めてみましょう。
2026年11月に人気急上昇「はたの法務事務所」
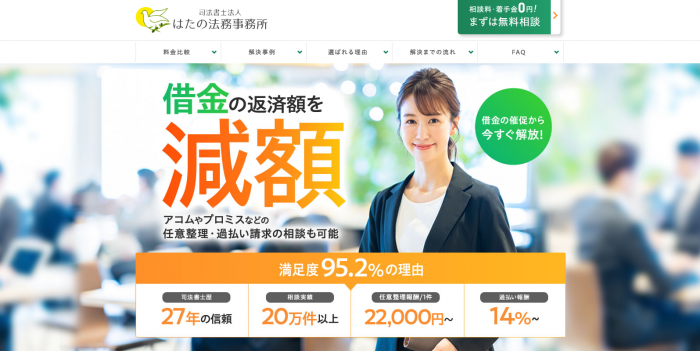
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団