個人再生は借金から抜け出すための有効な手段です。しかし、その手続き中には厳守すべきルールがあり、それを無視すると手続きが無効になることもあります。
今回は個人再生の手続き中にやってはいけないことについて、深く掘り下げていきます。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 債務整理の一種!個人再生で借金はどれくらい減るのか?向いている人は?個人再生とは何かわかりやすく説明します
 【2026年最新】個人再生におすすめの弁護士・司法書士事務所ランキング!失敗しない選び方と費用相場を徹底比較
目次
個人再生の手続き中にやってはいけない10のこと
個人再生は裁判所を通す厳格な法的手続きです。手続き期間中や認可前後に以下の行為を行うと、再生計画が不認可(または廃止)となり、借金が一切減額されない重大なリスクがあります。
独断で特定の債権者だけに借金を返す(偏頗弁済)
「迷惑をかけたくないから」と、親族・知人からの借入れ、勤務先の社内貸付、自動車ローンなどを優先して返済することは「偏頗弁済(へんぱべんさい)」と呼ばれ、固く禁じられています。
優先して返済した金額は、ペナルティとして手持ち財産(清算価値)に全額上乗せされ、減額後の毎月の返済総額が大幅に跳ね上がります。悪質な場合は申立て自体が却下されます。
新たな借入れやクレジットカードの利用
手続き期間中の新規借入れは理由を問わず一切禁止です。 カードローンや消費者金融はもちろん、後払いアプリやクレジットカードの利用、闇金からの借入れも厳禁です。
発覚した時点で「返済能力がなく、生活改善の意思がない」と判断され、裁判所から手続きを強制終了(廃止)されます。
財産や借入先の隠蔽・虚偽申告
すべての借入先と保有資産を正直に申告する義務があります。
- 過去数年間使っていない休眠口座やネット銀行を隠す
- 生命保険の解約返戻金や退職金見込額を少なく申告する
- 申立直前に預貯金を引き出してタンス預金にする
このような財産隠しは、裁判所や個人再生委員の調査で確実に発覚します。発覚すれば再生計画は不認可になるだけでなく、悪質な場合は「詐欺再生罪(10年以下の懲役または1,000万円以下の罰金)」という刑事罰の対象になります。
ギャンブルや過度な浪費を続けること
個人再生には自己破産のような「免責不許可事由」がないため、過去にギャンブルや浪費で作った借金であっても申し立ては可能です。
しかし、手続き開始後もパチンコ・競馬・ゲーム課金などを続けて家計を圧迫させている場合は別です。
「今後の返済計画を遂行する能力(履行可能性)がない」とみなされ、不認可の直接の原因になります。
「履行可能性テスト(テスト返済)」の滞納・期日遅れ
申立て後、裁判所が指定する口座へ毎月の想定返済額(月約3万〜5万円)を約半年間積み立てる「履行テスト」が行われます。
このテスト返済は、認可後に3年間支払い続けられるかを試す最重要試験です。具体的には、申立人の収入と支出のバランス、将来的な収入予測、生活費の見積もりなどが審査の対象となります。
1回でも滞納や期日遅れがあると「返済能力なし」と判断されて即座に申立てが棄却・不認可となります。
個人再生手続き中や認可後に、計画的な返済を放棄することは、再生計画の失敗を意味します。
裁判所や弁護士への提出書類の不備・放置
家計収支表や通帳の記帳コピーなどの追完書類は、裁判所が定めた期日までに提出しなければなりません。
特に、裁判所が定めた「再生計画案の提出期限」に1日でも遅れると、法律の規定により手続きは問答無用で廃止(打ち切り)になります。弁護士からの書類提出指示や連絡を放置することは致命傷になります。
書類の誤りも大きな問題です。たとえば、債権額を誤って記載してしまうと、再生計画が狂ってしまいます。そうなれば、認可が下りません。「資料が足りないところがあるけど、とりあえず出してしまおう」との考えは辞めておきましょう。
債権者への独断での直接連絡や示談交渉
受任通知が送付された後は、債権者との法的な窓口はすべて弁護士・司法書士に一本化されます。
債務者本人が勝手に債権者に連絡して個別の分割約束を取り付けたり、口論になったりすると、債権者平等の原則に反し、小規模個人再生における書面決議で反対票(不同意)を投じられる原因になります。
過払い金請求の放置・隠蔽
借入期間が長い場合、申立て前に引き直し計算を行い、過払い金が発生していないか調査することが義務付けられています。
発生した過払い金は本人の資産(財産目録に計上すべき清算価値)となり、返済原資や費用に充てる必要があります。これを「面倒だから」と放置して申立てを行うと、財産の過少申告とみなされる恐れがあります。
世帯全体の家計収支を偽って申告すること
同居している配偶者や家族がいる場合、世帯全体の収入・生活費の分担状況を「家計収支表」に正確に反映させる必要があります。
配偶者の給与明細の提出を拒んだり、生活費の実態を誤魔化したりすると、裁判所から生計の適正性を疑われ、手続きが大幅に停滞・頓挫します(※家族名義の固有財産そのものを奪われるわけではありません)。
具体的には、以下のようなケースが問題になりやすいと言えるでしょう。
- 配偶者に収入があるのに、それを申告しなかった
- 同居の家族名義の不動産を、資産から除外した
- 親族からの仕送りを、収入に含めなかった
逆に過大申告をすることもNGです
専門家に相談せず自力(本人申立て)で進めること
個人再生は、数ある法的手続きの中でも提出書類が極めて膨大で、清算価値の算定や住宅ローン特則の適格性など高度な専門性が求められます。
自力で申し立てると、裁判所の補正命令に対応しきれず却下されたり、裁判所から個人再生委員が高額な予納金(約15万〜25万円)とともに選任されたりして、かえって時間も費用も失うことになります。
たとえば、裁判所に提出する書類の作成や、債権者との交渉など、素人には難しい作業が含まれています。これらを適切に行わないと、再生計画が認可されないリスクが高まります。弁護士に依頼すれば、手続きを円滑に進められるだけでなく、債権者との交渉もスムーズに運ぶはずです。法的な問題にも対処してもらえるので、トラブルを未然に防げます。
 個人再生の費用はいくら?平均相場や費用の安い弁護士・司法書士事務所を紹介
個人再生の認可を確実に勝ち取るために守るべき7つの約束事
個人再生を裁判所に申し立てても、自動的に借金が減額されるわけではありません。裁判所から「再生計画認可決定」を勝ち取るためには、申立て前から認可確定までの間に以下のルールを徹底して守る必要があります。
個人再生の手続きを始めるなら、まず経験豊富な法律事務所に相談することをおすすめします。手続きの流れや必要書類、再生計画案の作成など、専門的な知識が求められる場面が多いためです。
「履行テスト(テスト返済)」の積立期日を絶対に死守する
申立て後、裁判所が最も厳格に審査するのが「本当に計画通りに返済を続けられるか(履行可能性)」です。 東京地裁をはじめとする多くの裁判所では、申立て直後から約半年間にわたり、将来の想定返済額(月約3万〜5万円)を指定口座へ毎月期日通りに積み立てる「履行テスト」が実施されます。
「今月は生活費が足りない」と1回でも滞納や遅延を起こすと、裁判所から返済能力なしと判断され、即座に申立てが棄却・不認可となります。
新規の借入れやクレジットカードの利用は一切しない
手続き期間中の新たな借入れは、カードローンや消費者金融はもちろん、後払いアプリや闇金も含め理由を問わず絶対禁止です。
新規借入れが判明した時点で、生活改善の意思がなく「破綻している」とみなされ、手続きは強制終了(廃止)されます。
借入先・保有資産をすべて正直に開示する(財産隠しの禁止)
残高ゼロの休眠口座やネット銀行、証券口座を含め、隠さずすべて開示します。生命保険の解約返戻金、車の査定額、退職金見込額なども正確に申告しましょう。
金融機関だけでなく、親族や勤務先からの借金も債権者一覧表に必ず記載します。
財産や負債の隠蔽が発覚すると、再生計画の不認可事由になるだけでなく、悪質な場合は「詐欺再生罪(民事再生法第255条:10年以下の懲役もしくは1,000万円以下の罰金)」に問われます。
特定の人だけに返済しない(偏頗弁済の禁止)
「親や友人にだけは迷惑をかけたくない」「会社の給与前借り返済だけは続けたい」と、一部の債権者にだけ優先して返済する行為(偏頗弁済)は法律で禁じられています。
優先して返済した金額は全額が「手持ち財産(清算価値)」にペナルティとして加算され、減額後の返済総額が大幅に引き上げられることになります。
家計簿を正確につけ、収支改善(浪費の根絶)を証明する
個人再生では、直近数か月分の家計収支表(家計簿)を領収書や明細とともに裁判所へ提出します。
パチンコ・競馬などのギャンブル、ゲーム課金、過度な外食などの浪費を断ち、「毎月これだけの黒字(返済原資)が出ている」という健全な家計実績を裁判官や個人再生委員に示す必要があります。
再生計画が認可されれば、あとはその計画に沿った生活を送るだけです。とは言え、それまでの生活習慣を一気に変えるのは、簡単なことではありません。
計画に基づいた生活を送るコツとして、
- 必要最低限の生活を心がける
- 計画的にお金を使う
を意識しておきましょう。
裁判所の提出期限・スケジュールを厳守する
個人再生の手続きでは、追加書類の提出や「再生計画案の提出」に厳格な法定期間が定められています。
特に、裁判所が定めた「再生計画案の提出期限」に1日でも遅れると、法律の規定により手続きは問答無用で廃止(強制打ち切り)になります。弁護士からの書類提出要請には最優先で対応してください。
仮に「今月は生活費が足りないから」などの理由で弁済を怠ってしまうと、即座に不認可になります。
必要書類は早めに準備しておく
提出書類を準備する際は、以下の注意点を意識しておきましょう。
- 正確な情報を記載する
- 記載漏れや誤りがないか確認する
- コピーを取って控えを残しておく
- 提出期限に余裕を持って準備する
債務全額を正確に把握しておこう
債務者は、借金の状況を正確に報告する必要があります。どの金融機関から、いくらの借金があるのか、利息はどれくらいついているのかなど詳細にまとめることが大切です。
住所・勤務先・家族構成に変更があれば直ちに報告する
手続きの途中で引っ越し(家賃の変動)、転職・退職(収入の変動)、結婚・出産(扶養家族の増減)などがあった場合は、速やかに担当弁護士へ連絡してください。
生計や返済余力に直結する情報を放置していると、後から裁判所への説明がつかなくなり、審理が大幅にストップする原因になります。
世帯収入や必要経費の目安が変わることで、弁済計画の変更が必要になるケースも考えられるためです。
個人再生に失敗(不認可・廃止)したときの5つの対処法
個人再生が裁判所で不認可になったり、手続きが途中で打ち切られたり(廃止)しても、借金問題を解決する道が完全に断たれたわけではありません。
失敗した原因を特定し、状況に合わせた適切な次の一手を打つことが重要です。
失敗の具体的な原因を特定する
個人再生が失敗する理由は、主に以下の4パターンに分かれます。原因によって選ぶべき対処法が根本から異なります。
大口債権者の反対→負債総額の過半数を持つ債権者が反対票を投じた
履行テスト(テスト返済)の遅延→毎月の積立てができず、返済能力なしと判断された
書類不備・提出期限遅れ→裁判所が定めた再生計画案の提出期限を過ぎてしまった
財産隠し・浪費の継続→虚偽申告や手続き中の新たな借入れ・ギャンブルが発覚した
債権者の反対が原因なら「給与所得者等再生」で再申立てを行う
小規模個人再生において大口債権者(借金の過半数を持つ銀行や保証会社など)から不同意を出されて否決された場合、債権者の同意が不要な「給与所得者等再生」に切り替えて再申立てを行うことが実務上の第一選択肢となります。
給与所得者等再生であれば債権者に反対されても裁判所が認可できます(※ただし、可処分所得基準が適用されるため、小規模個人再生より返済総額が高くなるケースがあります)。
返済能力の不足が原因なら「自己破産」へ切り替える
履行テストを完遂できなかったり、失業・減給によって返済原資が確保できなくなったりして失敗した場合、無理に分割返済を続けることは不可能です。
速やかに「自己破産」へ方針を切り替え、借金の全額免除(免責)を目指すのが最も現実的で確実な生活再建策です。持ち家などの財産は処分されますが、借金はゼロになり、今後の収入をすべて生活費に充てることができます。
借金額が減っており、利息カットで返済可能なら「任意整理」へ移行する
個人再生の手続き中に過払い金が回収できたり、一部の借金が消滅時効を迎えていたりして負債総額が圧縮されている場合は、裁判所を通さない「任意整理」への移行も検討できます。
弁護士が各債権者と直接交渉し、今後発生する将来利息を全額カットした上で、元金のみを3年〜5年の長期分割で返済していく合意を結びます。
家計収支と提出書類を立て直して「個人再生を再申立て」する
再生計画案の提出期日遅れなどの形式的なミスや、一時的な書類の不備で手続きが廃止になった場合、もう一度最初から個人再生を申し立て直すことが可能です。
ただし、再申立てでは裁判所から「なぜ前回の申立てが頓挫したのか」を厳しく追及されます。家計簿を数か月分きっちり記録して収支改善を証明し、テスト返済を完遂できる体制を整えた上で再チャレンジする必要があります。
再度個人再生を申し立てる場合は、失敗した経験を踏まえて、より現実的かつ具体的な返済計画を作成することが重要です。返済能力を過大評価せず、無理なく返済できる計画を立てることが大事です。
注意!放置や自力交渉は危険
個人再生が失敗すると、各金融機関から残債の一括請求や給料の差し押さえ予告通知が届きます。自力で交渉しようとせず、速やかに担当弁護士と方針を再協議するか、対応に不安がある場合は債務整理に強い別の弁護士事務所へセカンドオピニオンを求めましょう。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
まとめ
個人再生は、経済的に困難な状況にある人にとって重要な手続きです。しかし、誤った行動をとると認可が下りません。
正確な情報を提供して、責任ある行動をとることが不可欠です。
また、新たな借入れをしたり、財産を隠したり、無断で債権者に連絡したりするなど、避けるべき行為は多数あります。
再生計画が認可されるまでは慎重な行動を心がけましょう。
個人再生が不適切であった場合、他の債務整理手続きを検討することも一つの対処法です。自己破産や任意整理も個人再生と同様に借金問題の解決方法として挙げられます。
自己破産は全ての借金を無くす手続きですが、破産宣告による信用情報の影響を考慮する必要があります。任意整理は債権者と直接交渉し、返済額や期間を再設定する手続きとなります。
 個人再生の手続きの流れを専門家がわかりやすく解説【確実に認可を勝ち取る3原則】
2026年10月に人気急上昇「はたの法務事務所」
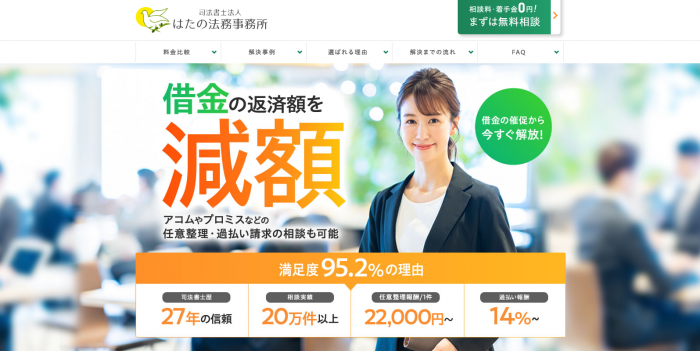
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団