個人再生手続きを進めると、クレジットカードが使えなくなります。
なぜなら、クレジットカードの使用は新たな借入れとなり得るため、法律上の規定により使用が制限されるからです。
PayPayは個人再生中であっても利用できます。ただし、「利用できる機能(支払い方法)」と「利用できない機能」がはっきりと分かれているため、使い方に注意が必要です。
この記事では、詳しくその理由と対処法について解説していきます。
2026年11月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
クレジットカードが使えなくなる以外にも個人再生にはいくつかのデメリットがあります。すべて確認したい場合は、以下の記事をご参照ください▼
 依頼前に確認したい個人再生の8個のデメリット!だけどメリットはそれ以上にある
目次
個人再生をするとクレジットカードは使えなくなる?影響と期間について
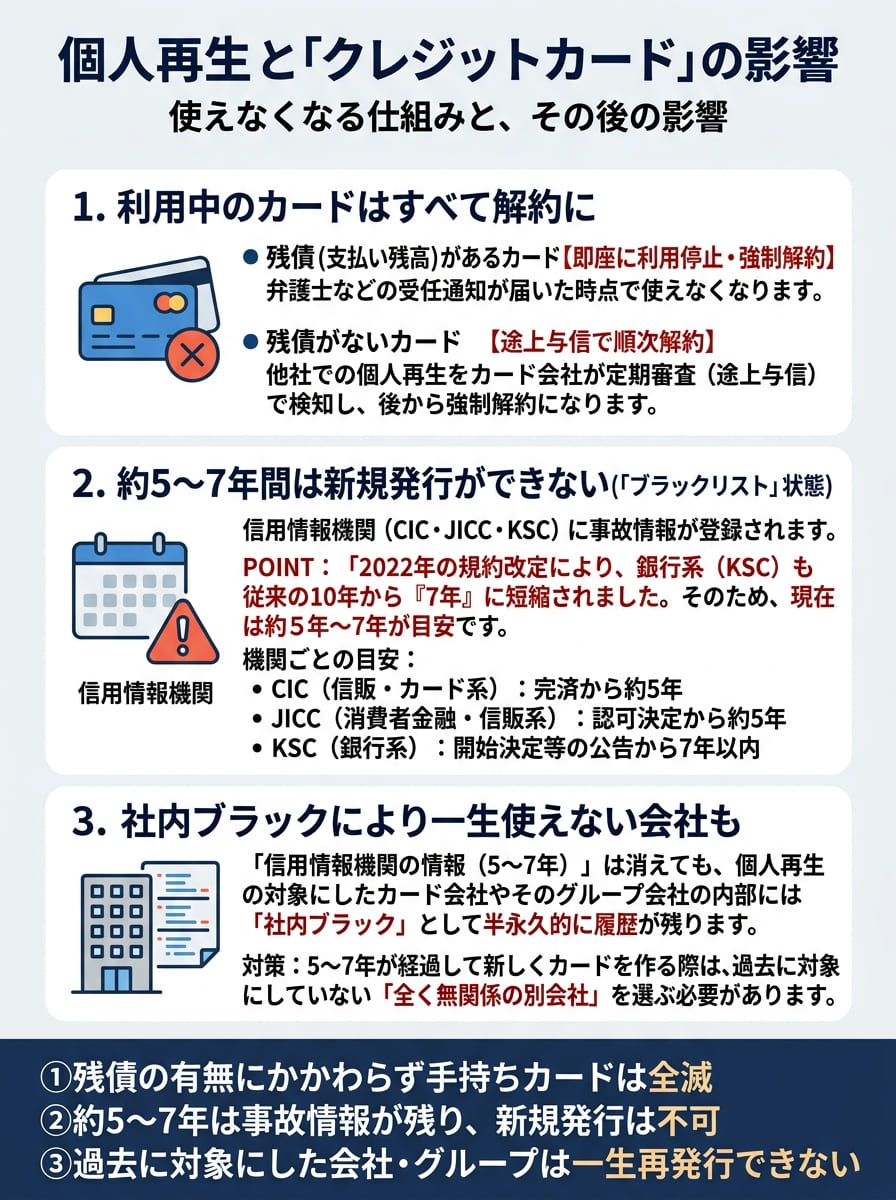
個人再生の手続きを行うと、現在利用しているクレジットカードは原則としてすべて使えなくなり、新規のカード作成もしばらくの間できなくなります。
利用中のクレジットカードが使えなくなる仕組み
個人再生を申請すると、その時点で保有しているクレジットカードの債務は、再生手続きの対象となります。再生計画に基づいて返済を行う債務の一部となるわけです。
そのため、通常はクレジットカード会社によってカードの利用が停止され、しばらくは使用できなくなります。
手元にあるクレジットカードは、支払残高の有無にかかわらず最終的にすべて解約となります。
残債(支払い残高)があるカードは即座に利用停止・強制解約
個人再生はすべての債権者を平等に扱う原則(債権者平等の原則)があるため、一部のカードだけを除外して支払いを続けることはできません。
弁護士や司法書士がカード会社へ「受任通知」を送付した段階で、カードは即座に利用停止となり、強制解約手続きが進められます。
残債がない(利用していない)カードは途上与信により順次解約
残債がゼロのカードは個人再生の対象一覧(債権者名簿)に載せる必要はありません。しかし、カード会社は定期的に会員の信用情報をチェックする「途上与信」を行っています。
他社で個人再生を行った事実(事故情報)が信用情報機関に記録されると、途上与信でそれを検知され、結果として順次利用停止・強制解約となります。
手続き後も約5〜7年間は新規発行が難しい(ブラックリスト状態)
個人再生を行うと、信用情報機関に「事故情報(異動情報)」が登録されます。この期間中はクレジットカードの新規審査に通らなくなります。
かつては全国銀行個人信用情報センター(KSC)で「10年間」記録が残っていましたが、2022年11月の規約改定により、現在は最長でも「7年」に短縮されました。
登録情報がクリアになるまでの期間、クレジットカードの使用は厳しくなります。
主な信用情報機関と登録期間
| 信用情報機関 | 主な加盟会社 | 登録期間の目安 |
|---|---|---|
|
CIC |
クレジットカード会社、信販会社、携帯キャリア(端末の分割払い)など | 再生計画に基づく完済から約5年間 |
|
JICC |
消費者金融、信販会社、一部の保証会社など | 再生計画案の認可決定から約5年間 |
|
KSC |
都市銀行、地方銀行、ネット銀行、信用金庫など | 官報情報(開始決定等)から7年を超えない期間 |
社内ブラックにより一生使えないカード会社もある
信用情報機関から事故情報が消えた(いわゆる「喪明け」した)後でも、個人再生の対象にしたカード会社やそのグループ会社の審査には原則通りません。
社内ブラックとは、各金融グループが独自に保有する顧客トラブル・貸し倒れリストのことです。信用情報機関と違って法的・規約上の保有期限がないため、半永久的にデータが保持されます。
対策としては 信用回復後に新しくクレジットカードを作る際は、過去に個人再生で減額対象としたカード会社や、その系列グループ会社(提携先・保証会社含む)を避けて申し込む必要があります。
クレジットカード会社には各社独自の審査基準があり、これを「社内ブラック」と言います。信用情報機関の情報に加えて、過去の遅延情報や返済状況などを基に、各社が独自の審査を行います。そのため、信用情報機関の情報がクリアでも、新規のクレジットカード発行が難しい状況になることもあります。
個人再生中にPayPay(ペイペイ)は利用できるのか?
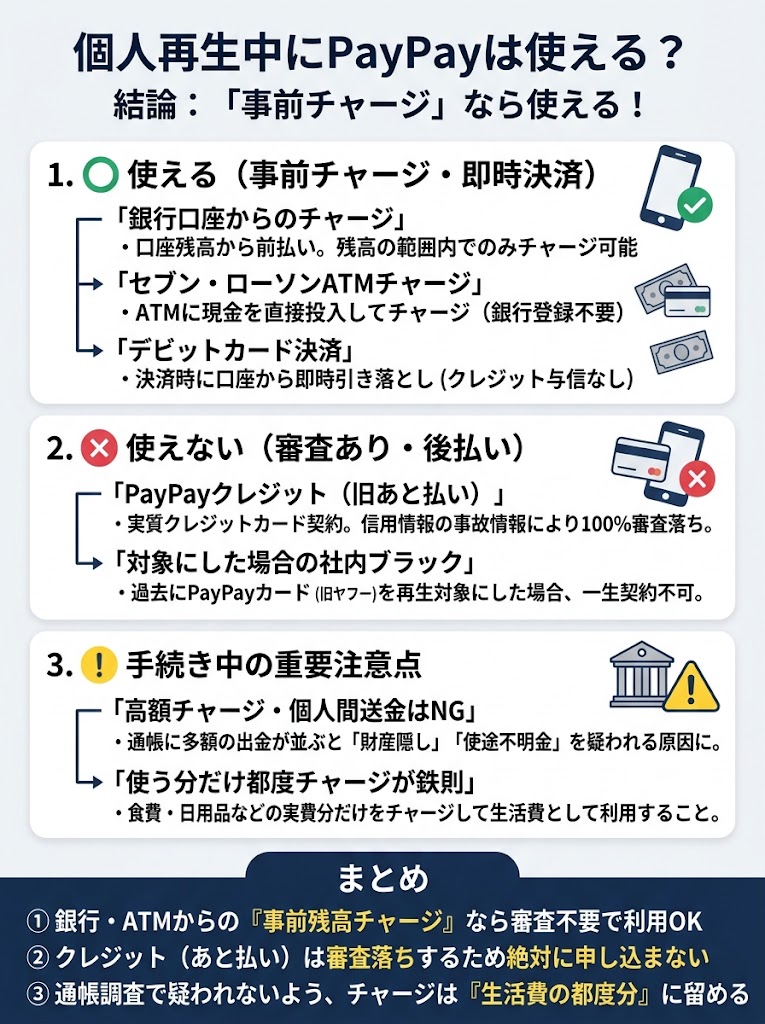
結論からいうと、「PayPay残高払い(現金や口座から事前チャージ)」 であれば、審査不要で個人再生中でも安全に利用可能です。
支払い設定が「PayPay残高」になっていることを確認して利用すれば、日々のキャッシュレス決済として非常に便利です。
利用できる支払い方法(事前チャージ・即時決済)
借入れ(クレジット審査)を伴わない以下の方法であれば、問題なく普段の買い物に利用できます。
- 銀行口座からのチャージ: ご自身の銀行口座をPayPayに紐付け、口座残高から事前にチャージして支払う。
- コンビニATM(セブン銀行・ローソン銀行)からの現金チャージ: ATMで現金を投入してPayPay残高にチャージして支払う。
- デビットカード連携: 銀行のデビットカードを登録し、決済時に口座から即時引き落としで支払う。
利用できない・使ってはいけない機能(後払い・与信審査)
翌月まとめて支払う「PayPayクレジット」は、実質的にクレジットカード(PayPayカード)の契約・審査を伴うため、信用情報機関に事故情報が登録されている間は審査に通りません。また、過去にPayPayカード(旧ヤフーカード含む)を個人再生の対象にしていた場合、社内ブラックにより永久に利用できません。
なお、個人再生の手続き中は、家計収支表や通帳コピーを裁判所に提出する必要があります。不自然に大きな金額をPayPayにチャージして送金したりすると、財産隠しを疑われるリスクがあるため、あくまで「日常生活の買い物で使う分だけをチャージする」ようにしてください。
個人再生でPayPayの履歴はバレる?提出義務や浪費の影響
個人再生を申し立てる際、裁判所には「過去数か月〜2年分(裁判所により異なる)のすべての銀行通帳のコピー」を提出する義務があります。
銀行口座からPayPay残高へチャージしている場合、通帳の摘要欄には「ペイペイ」や「PayPay」といった出金記録が明確に残ります。そのため、PayPayにお金を移動させている事実を隠すことはできません。
提出を求められないケース(通常の生活費)
毎月2万〜3万円程度など、食費や日用品の買い物として妥当な金額を都度チャージしている場合。家計収支表の食費・雑費の金額と整合していれば、通帳の記録のみで問題視されないことが多いです。
提出を求められるケース(金額が大きい・頻度が高い)
1回に何万円もチャージしている、月に10万円以上など生活費としては不自然な高額出金がある場合。裁判所や個人再生委員から「何に使ったのか(使途不明金ではないか)」「個人間送金で財産隠しをしていないか」を確認するため、PayPayアプリの「取引履歴」画面のスクリーンショット等の提出を指示されます。
ギャンブルやゲーム課金の履歴があっても個人再生はできます!
「PayPayを使ってオンラインカジノや競馬・競輪などの公営ギャンブル、ソーシャルゲームの課金をしていた履歴がある」という場合でも、個人再生の申立て自体は基本的に可能です。自己破産と違い「免責不許可事由」がないからです。
たとえ借金の理由がギャンブルや浪費であったとしても、法律上の要件を満たしていれば手続きを進めることができます。
弁護士に事前に正直に伝えよう!
通帳や履歴を見ればいずれ把握されるため、最初の相談時に「PayPayで〇〇に使った履歴がある」と正直に伝えておくことで、裁判所への適切な説明・釈明の準備を整えることができます。
個人再生後にクレジットカードを作れるのはいつ?
個人再生後に再びクレジットカードを作れるようになるのは、信用情報機関に登録された事故情報(ブラックリスト)が消える約5年〜7年後です。
信用情報機関の登録期間を待つ必要がある
個人再生を行うと、信用情報機関に事故情報が登録されます。各信用情報機関によって、カウントが始まるタイミング(起算点)が異なります。
- CIC(主にカード会社・信販会社): 再生計画に基づく完済から約5年間
- JICC(主に消費者金融・信販会社): 再生計画の認可決定から約5年間
- KSC(全国銀行個人信用情報センター): 官報の決定公告から7年を超えない期間
この期間中は、新たにクレジットカードを作ることは困難で、信用情報が完全にクリアになるまで待つ必要があります。
再生計画に沿って通常3年間で完済した場合、完済から約2年〜4年後(申立てや認可決定から約5年〜7年後)にすべての事故情報がクリアになる(いわゆる「喪明け」)のが一般的です。
社内ブラックの場合は信用情報機関の情報がクリアになっても、過去に個人再生の対象にして借金を減額・免除させたカード会社やそのグループ会社では、審査に通りません。過去に迷惑をかけていない「全く無関係のカード会社」を選ぶ必要があります。
喪明け後にカードを作るためのポイント
事故情報が消えた直後は、信用履歴が全く存在しない「スーパーホワイト」と呼ばれる状態になり、かえって審査で不審がられるケースがあります。スムーズにカードを発行するためには以下の点を意識しましょう。
事前に信用情報の開示請求をする: 申し込む前に、CIC・JICC・KSCの3社へ情報開示を行い、事故情報が完全に抹消されているか確認する。
携帯端末の分割払い等で利用実績(クレジットヒストリー)を作る: 少額の割賦審査を通して利用実績を積み上げることで、信用力を高める。
最初は審査難易度の低いカードを選ぶ: 過去にトラブルのない流通系カード(楽天カードやイオンカード等)や、独自の審査基準を持つカードに絞って1社ずつ申し込む。
信用情報がクリアになった後、積極的に信用回復に努めることで、新たなクレジットカードを作ることが可能となります。
そのためには、返済計画の遵守はもちろんのこと、日々の生活の中で信用情報にネガティブな影響を及ぼすような行為(延滞や過度な借入れなど)を避け、安定した生活を続けることが重要です。
個人再生後にクレジットカードを作成するためのポイント
手続きが完全に終了していることを確認する
個人再生手続きが完全に終了していることは、信用情報機関に手続き完了の情報が反映されるため、新たにクレジットカードを作成するための第一歩です。
手続きが完了したことを正確に確認しておきましょう。
信用情報機関の事故情報が消えているか確認する
信用情報機関の事故情報が消えているか確認することも重要です。
個人再生の手続きが終了してから一定期間(通常は5年から10年)経つと、信用情報機関から事故情報が削除されます。
その期間が経過しているか、開示請求を行い自身で確認してみましょう。
現在の収入と支出の状況を把握しておく
現在の収入と支出の状況を把握しておくことも大切です。
クレジットカード会社は申込者の返済能力を重視しますので、収入と支出のバランスが健全であることが求められます。
また、定期的な安定収入があることも重要とされます。
クレジットカードヒストリーを作る
良好なクレジットカードヒストリーを作ることは、新たにクレジットカードを作成するための鍵となります。
カード利用の適正な管理や、ローンやカードの支払い遅延を避けることは、新たなカードの発行に向けて有利となります。
低い限度額で申請する
新たにクレジットカードを作成する際は、初めての申し込みではあまり高いクレジット限度額を設定しないようにしましょう。
審査では返済能力が重要視されますので、あまり高い限度額を設定すると返済能力に疑問が持たれ、審査に通りにくくなる可能性があります。
始めは小さな限度額から始めて、その後、返済状況や使用状況に応じて段階的に上げていくことを推奨します。
 専門家から一言
個人再生でやってはいけないクレジットカードの使い方
手続き後にカードを使用する
個人再生の手続きを開始した後、クレジットカードの利用を続けることは辞めておきましょう。
個人再生は、債務を軽減し、生活を立て直す機会を提供してくれます。しかし、手続きが始まった後にカードを使い続けると、返済できない新たな債務を作ることになります。
返済能力を上回る借入を行っていることを示すため、詐欺罪に問われる可能性があります。個人再生の手続きを開始したら、すぐにクレジットカードの利用を停止しましょう。
クレジットカードの現金化を試みる
クレジットカードの現金化とは、カードの利用限度額を現金に変えることで非常にリスクが高い行為です。
高額な手数料が発生し、金利も非常に高く、借金問題をさらに深刻化させる恐れがあります。また、クレジットカードの利用規約に違反する可能性もあります。
個人再生の過程でクレジットカードの現金化を試みることは絶対に避けるべきです。
クレジットカードの所有状況を知らせない
個人再生の手続きを進める際、所有しているすべてのクレジットカードについて報告することが重要です。これらの情報は全体的な債務状況を把握し、適切な返済計画を作成するために必要だからです。
所有しているクレジットカードの情報を隠すと、手続きの進行が妨げられ、債権者からの信用を失います。
さらに、正直かつ透明性が求められる法的手続きなので、隠蔽や偽装行為が発覚した場合、手続きが止まるだけでなく、違法行為として罰せられる可能性もあります。
個人再生中の決済手段はどうすればいい?
個人再生の手続きを進めるとクレジットカードが使えなくなるため、日々の生活で支払い手段が限定されます。しかし、現代は借入れ(クレジット与信)を伴わない多様な決済手段が存在するため、工夫次第でキャッシュレス生活を維持できます。
現代は多様な決済手段が存在します!
家族カードを発行する
家族(配偶者や親など)が本会員としてクレジットカードを持っている場合、その「家族カード」を利用する選択肢があります。 家族カードの発行審査は本会員の信用情報で行われるため、本人が個人再生中であっても基本的には発行可能です(支払い責任も本会員が負います)。
ただし注意点として、家族が利用しているカード会社が、本人が個人再生の対象にした会社(社内ブラック)の場合、発行見送りや家族カードの解約リスクがあります。必ず本人が過去に迷惑をかけていないカード会社のものを選びましょう。
家族が支払い責任を持つことになるため、その点を理解した上で利用する必要があります。
デビットカードを使用する
デビットカードは、決済した瞬間に銀行口座から代金が即座に引き落とされるカードです。
口座残高の範囲内でしか使えず、借入れ(与信)が発生しないため、信用情報の審査なしで個人再生中も原則として利用できます。VISAやMastercard等のブランド付きであれば、クレジットカードと同じように店舗やネット通販で利用可能です。
クレジットカードとは違い、事後の支払いではなく即時支払いになるため、借入れとはなりません。個人再生中でも使用することが可能です。
銀行振込やコンビニ決済で支払う
ネットショッピングなどでカード決済が使えない場合でも、銀行振込、コンビニ前払い、代金引換(代引き)を選択すれば即時決済となるため、安全に買い物が可能です。
これらの方法は即時支払いであるため、個人再生手続き中でも利用することができます。
電子マネー(Suica、PASMO、nanaco、WAON等)を利用する
現金や銀行口座から事前にチャージして使うプリペイド式の電子マネーは、個人再生中でも全く問題なく利用できます。公共交通機関の利用やコンビニ・スーパーでの買い物など、日常決済の多くをカバーできます。
電子マネーはプリペイド式の支払い手段であり、個人再生中でも利用することができます。
モバイル決済サービス(PayPay、楽天ペイ等)を利用する
スマートフォンにアプリを入れ、銀行口座や現金セブン銀行ATMなどから「事前チャージ」するか、デビットカードを紐付けることで問題なく利用できます。
注意点として、アプリ内の「あと払い(クレジット払い)」機能は与信審査が必要となるため利用できません。チャージ残高からの支払いに設定しておきましょう。
スマートフォンにアプリをインストールして、銀行口座と連携させれば利用できます!
プリペイドカードを利用する
プリペイドカードは、あらかじめ必要な金額を現金や口座からチャージして使うカードです(Kyash、バンドルカード、各社ブランドプリペイドなど)。 通常のクレジットカードと同様に街のお店やオンライン決済で利用でき、審査もありません。
プリペイドカードアプリに搭載されている「後払いチャージ機能」は借入れにあたるため、個人再生中は絶対に使わず、必ず「事前チャージ」で利用してください。
チャージした金額の範囲内でしか利用できないため、管理が必要です。VISAやMasterCardのプリペイドカードは、通常のクレジットカードと同じように利用することができます。
個人再生はどのような流れで進んでいくのか?
手続きの開始から認可が下りるまではおおむね6か月〜1年程度かかり、法律で定められた手順を一つずつ確実にクリアしていく必要があります。ここでは、法律実務に基づく正しい全8ステップの流れ、各ステップにかかる期間、そして失敗しないための重要注意点を分かりやすく解説します。
個人再生手続き全体の流れとスケジュール一覧▽
| ステップ | 手続き内容 | 所要期間の目安 |
|---|---|---|
| STEP 1 | 専門家への相談・受任通知の送付 | 即日〜1週間程度 |
| STEP 2 | 必要書類の収集・家計管理 | 約2か月〜4か月 |
| STEP 3 | 裁判所への個人再生申立て | 申立て当日 |
| STEP 4 | 手続開始決定・テスト返済開始 | 申立てから約1か月後 |
| STEP 5 | 債権届出と負債総額の確定 | 開始決定から約1〜2か月 |
| STEP 6 | 再生計画案の作成・裁判所へ提出 | 開始決定から約2〜3か月後 |
| STEP 7 | 再生計画案の書面決議・意見聴取 | 提出から約1か月後 |
| STEP 8 | 認可決定の確定・返済スタート | 申立てから約5〜6か月後(返済は3〜5年間) |
専門家から一言
2026年11月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
まとめ
個人再生を行うと、手続き中のクレジットカードは順次解約されるため使用することは難しくなります。
信用情報機関の登録も長期間残るため、再生手続き完了後でもすぐにクレジットカードを作成することは厳しいです。
しかし、一定期間が経過し、信用情報が改善したら再度クレジットカードの発行を検討できます。
クレジットカードが使えない期間でも、デビットカードやプリペイドカードなどを利用することで生活に必要な決済手段は確保できますよ。
 任意整理するとクレジットカードの取得・発行はできない?整理の対象外のカードはどうなる?
2026年11月に人気急上昇「はたの法務事務所」
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団