個人再生にはメリットだけでなく、デメリットが存在します。ですが、デメリットを恐れるあまり、借金問題の解決を先延ばしにしてはいけません。
この記事では、借金問題でお悩みの方に向けて、個人再生の仕組みやメリット・デメリットに加えて手続きの流れなども解説していきます。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 債務整理の一種!個人再生で借金はどれくらい減るのか?向いている人は?個人再生とは何かわかりやすく説明します
 【2026年最新】個人再生におすすめの弁護士・司法書士事務所ランキング!失敗しない選び方と費用相場を徹底比較
目次
個人再生のデメリット8つ
個人再生は借金を大幅に減額できる強力な救済制度ですが、利用にあたっては以下のデメリットや制限を理解しておく必要があります。
手続き費用が比較的高額
個人再生は債務整理の中でも費用がかかる手続きです。
弁護士・司法書士費用は約30万〜60万円程度(住宅ローン特則を利用する場合は加算あり)かかります。
裁判所費用は印紙代・官報公告費で約3万円(個人再生委員が選任される裁判所の場合は予納金として追加で約15万〜25万円が必要)となります。
多くの事務所で分割払いに対応しているため、手持ち資金が少なくても申立ては可能です。
一定期間、減額後の借金を返済し続ける義務がある
自己破産のように「借金が全額免除(ゼロ)」になるわけではありません。減額された借金を原則3年(最長5年)間にわたって分割返済していく必要があります。
返済計画の変更について、返済計画は裁判所の認可によって確定するため、容易には変更できません。
ただし、病気や解雇など「やむを得ない事情」で返済が難しくなった場合は、裁判所に申し立てることで最大2年間の返済期間延長が認められる救済措置があります。
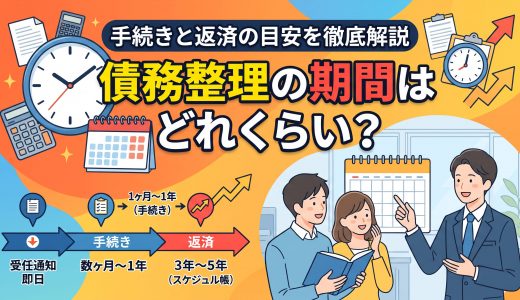 債務整理の期間はどれくらい?手続きと返済の目安を徹底解説
書類が多く手続きが複雑で時間がかかる
個人再生の手続きは、債務の状況、収入、生活費などの詳細な情報を整理し、適切な返済計画を作成する必要があります。
債務総額や全銀行口座の通帳、過去の家計収支、所有財産の証明など、膨大な公的書類を揃えて裁判所に提出する必要があります。
申立てから再生計画の認可確定までに通常5か月〜8か月程度(準備期間を含めると半年〜1年程度)の時間がかかります。
申立てが却下される可能性がある
個人再生の申立ては、裁判所の認可が必要です。結果は予測できません。
過去に再生手続きをしたことがある場合や、ギャンブルが原因の借金である場合などは、再生計画が認可されない可能性があります。
信用情報機関に登録される(ブラックリスト)
個人再生を行うと、信用情報機関(CIC、JICC、KSC)に事故情報が登録されます。 登録期間は手続き完了(完済)からおおむね5年〜7年間です。
その間は、新規のクレジットカード作成、カードローンやマイカーローンの借入れ、携帯電話端末の分割払い購入などができなくなります。
新たな借入れやクレジットカードの申し込みが困難になる可能性があります。
 個人再生をするとクレジットカードが使えない?PayPayは機能によって利用可否が変わります!
減額できない債務(非減免債権)がある
すべての支払いが減額されるわけではありません。以下の債務は法律上「非減免債権」や「共益債権」とみなされ、個人再生をしても減額されず、全額を支払う義務が残ります。
- 住民税、所得税、固定資産税などの租税
- 国民年金保険料、国民健康保険料
- 養育費、婚姻費用
- 悪意の不法行為に基づく損害賠償金
奨学金(日本学生支援機構など)や銀行・消費者金融からの借入れは減額の対象となります。
 個人再生ができない・失敗する11のケースと4つの対処法を専門家が解説
官報に氏名・住所が掲載される
裁判所による公的な手続きであるため、手続きの過程で合計3回、国の機関紙である「官報」に氏名や住所が掲載されます。
一般の人が日常的に目にする機会は極めて少ないものの、誰でも閲覧できる公の情報として記録に残る点はプライバシー上のデメリットです。
 個人再生は官報に掲載される!任意整理なら回避?会社にバレる?官報情報は消える?
条件を満たさないと手続きが失敗(不認可・廃止)する
自己破産と違って「ギャンブルや浪費による不許可」はありませんが、以下のような法律上の条件を満たしていない場合は認可されません。
- 安定した返済原資(収入)がない
- 申立て後の「テスト返済(履行テスト)」を滞納した
- 小規模個人再生で大口債権者から反対(不同意)された
- 財産隠しや虚偽申告を行った
個人再生のメリット6つ
個人再生には、他の債務整理(任意整理や自己破産)と比較して以下のような優れたメリットがあります。
借金の元金が大幅に減額される(最大90%カット)
個人再生最大のメリットは、将来利息だけでなく「借金の元金そのもの」を大幅に圧縮できる点です。
負債総額に応じて最大でおおむね5分の1〜10分の1(最大90%減額、最低弁済額100万円)まで減額されるため、毎月の返済負担を劇的に減らすことができます。
裁判所が承認した返済計画に基づいて返済を行うため、多額の借金があっても、返済能力に応じて債務を大幅に減額することが可能です。
個人再生では、借金の元金が減額され利息も免除されるため、大幅な負担軽減が見込めます
減額後の借金は利息がつかない(将来利息ゼロ)
個人再生で認可された計画弁済額には、原則として将来利息や遅延損害金が上乗せされません。
原則3年間(最長5年間)かけて分割返済していく金額すべてが元金の返済に充てられるため、計画通りに支払えば確実に完済(借金ゼロ)できます。
「住宅資金特別条項(特則)」で自宅を手放さずに済む
自己破産では持ち家は処分されますが、個人再生では「住宅資金特別条項(住宅ローン特則)」を利用できます。
この特則を使えば、住宅ローンはこれまで通り返済し続けることで自宅を守りつつ、それ以外の借金(カードローンや消費者金融など)のみを大幅にカットすることが可能です。
ただし、住宅ローンの負担軽減はなく、契約通りの返済が求められる点には注意が必要です。
ローン返済中の車は、原則として引き上げられます
自宅と異なり、ローン返済中の車はローン会社に引き上げられるのが一般的です。
ローンを完済している車であれば手放さずに維持できますが、車の査定額が「手持ち資産(清算価値)」に計上される点には留意が必要です。
専門家への依頼で取り立て・督促が即座に停止する
弁護士や認定司法書士に依頼して債権者へ「受任通知」が発送されると、貸金業法に基づき、業者から本人への電話・書面による取り立てや返済請求が法的にストップします。
一時的に返済からも解放されるため、精神的な平穏を取り戻し、落ち着いて生活の立て直しに専念できます。
債務者は精神的な安定を得られます!
借金の理由を問われない(ギャンブル・浪費でもOK)
自己破産では、ギャンブル・FX・過度な浪費が借金の主な原因である場合、「免責不許可事由」に該当して借金がゼロにならない恐れがあります。
しかし、個人再生には免責不許可事由がありません。借金の理由がギャンブルや浪費であっても、毎月安定した収入があり返済計画を遂行できる見込みがあれば、問題なく減額が認められます。
借金を作った理由を詮索されることはありません。
自己破産のような職業制限・資格制限がない
自己破産を申し立てると、手続き期間中は警備員、保険外交員、宅建士、士業(弁護士・税理士等)などの資格を使った仕事ができなくなります。
一方、個人再生には職業・資格の制限が一切ないため、現在の仕事や役職を続けながら生活を再建できます。
デメリットがあるのは事実だけど・・個人再生で人生を立て直すことができる!
借金の返済に追われる日々から抜け出し、生活を根本から再建するための強力な法的手段が「個人再生」です。実際に個人再生を利用して生活を立て直した2名の実例をご紹介します。
事例①:売上不振で借金が膨らんだ飲食店経営のAさん(38歳・男性)
- 借金総額: 400万円 ➡ 100万円に減額(約75%カット)
- 毎月の返済額: 月11万円 ➡ 月約2.8万円(3年分割)
背景と悩み
個人で飲食店を経営しているAさんは、原材料高騰や客足の減少により店舗の売上が低迷。赤字を補填するために借り入れを重ね、気づけば負債総額は400万円にまで膨らんでいました。
パート勤務の妻と小学生・幼稚園児の2人の子どもを抱えながら、毎月10万円を超える返済に追われ、「このままでは店を畳み、家族を路頭に迷わせてしまう」と限界を迎えていました。
解決への道のり
自己破産をすると商売の継続が難しくなる恐れがあったため、弁護士のアドバイスを受けて「小規模個人再生」を選択。
裁判所に認められた結果、借金400万円は法律上の最低弁済基準額である100万円まで大幅に減額されました。
毎月の返済額は約2.8万円(3年返済)へと劇的に下がり、生活必需品や店舗の設備を失うことなく営業を継続。浮いた資金を生活費と家族の時間に充てられるようになり、精神的な平穏を取り戻しました。
事例②:ギャンブルで借金300万円を抱えた契約社員のCさん(28歳・男性)
- 借金総額: 300万円 ➡ 100万円に減額(約66%カット)
- 毎月の返済額: 月8.5万円 ➡ 月約2.8万円(3年分割)
背景と悩み
日常のストレスからパチンコや競艇などの公営ギャンブルにのめり込んでしまった契約社員のCさん。負け分を取り返そうと消費者金融やクレジットカードのキャッシングを繰り返し、借金は300万円を突破しました。
「給料が入っても右から左へ返済に消える」「自己破産はギャンブルが原因だとできないと聞いて絶望した」と思い詰めていたところ、個人再生の制度を知り、弁護士の無料相談に駆け込みました。
解決への道のり
個人再生には自己破産のような「免責不許可事由(ギャンブルや浪費による免責不許可)」がないため、過去の借金の原因を問わず申し立てが可能です。
Cさんは受任通知の送付と同時にギャンブルを完全に断ち、家計簿をつけて生活を改善。裁判所による約半年間のテスト返済(履行テスト)も無遅延でクリアしました。
その結果、無事に再生計画が認可され、借金は100万円に圧縮。「もう二度とギャンブルはしない」と誓い、月約2.8万円の返済を続けながら着実に人生を再スタートさせています。
ギャンブルが原因の借金について
個人再生は借金の理由を問われないため、ギャンブルやゲーム課金が原因でも手続きを進められます。ただし、手続き中も浪費を続けていると「今後の返済能力(履行可能性)がない」と判断されて不認可となる原因になります。専門家へ依頼した時点からギャンブルを断ち、家計収支を健全化させることが認可への絶対条件です。
決心できたら個人再生の流れをイメージしよう
個人再生の手続きは、弁護士などの専門家に相談し、裁判所に申立てを行うことから始まります。
個人再生を確実に成功(認可確定)させるには、手続きの正確なスケジュールを理解し、必要書類を過不足なく準備することが欠かせません。
全体の流れ
手続きの大まかな流れとしては、まず弁護士に相談して受任通知を送付し、借金の正確な総額や財産状況を調査・確定させます。
その後、裁判所に申立てを行い、裁判所による開始決定・テスト返済(履行テスト)を経てから「再生計画案」を作成・提出します。 債権者の書面決議(※法廷に集まる債権者集会はありません)を経て、裁判所から認可決定が出れば減額後の返済がスタートします。
申立てから認可確定までは、スムーズに進んで約5〜6か月程度(事前の準備を含めると全体で半年〜1年程度)かかるのが一般的です。
なお、認可後に分割返済が滞ると、債権者の申立てにより再生計画が取り消され、減額前の借金全額が一括請求されてしまいます。そのため、無理のない返済計画を立て、確実に履行していく必要があります。
弁護士に依頼するメリット
個人再生は裁判所を通す厳格な法的手続きであるため、専門家への依頼が実務上の基本となります。
ご自身の状況を弁護士に正直に話して、適切なアドバイスを受けることが、個人再生を成功させる第一歩と言えます。
受任通知により督促・返済が即座に停止する
弁護士が債権者に受任通知を送付した時点で、貸金業者からの取り立てや返済が法的にストップし、精神的な落ち着きを取り戻せます。
複雑な裁判所提出書類の作成を代行してくれる
申立書や財産目録、債権者一覧表などの作成には専門知識が必要です。弁護士が作成を担うことで、書類不備による却下や遅延を防げます。
認可基準を満たす「再生計画案」を作成してくれる
確定した負債額や清算価値(手持ち財産)を正確に計算し、裁判所や債権者に認められる適切な再生計画案を法律に基づいて作成してくれます。
申立て時に準備・提出する主な書類
個人再生を裁判所に申し立てる際は、主に以下のような書類を提出します(※具体的な返済計画を示す「再生計画案」は、申立て後、債権額が確定してから提出します)。
債権者一覧表
借入れをしているすべての債権者名、借入残高、借入時期などを記載した一覧表です。1社でも漏れがあると不認可の原因になるため、漏れなく申告します。
財産目録
預貯金、車、保険の解約返戻金、退職金見込額など、本人の資産を洗い出した目録です。個人再生では資産の総額が返済額に影響するため、裏付け資料(通帳コピーや査定書など)を添えて正確に申告します。
家計収支表(家計簿)
直近数か月分の世帯全体の収入と支出を項目ごとに記録した書類です。減額後の借金を毎月継続して返済していける家計余剰があるかを裁判所に証明するために必須となります。
書類の内容は、事実に基づいた正確なものでなくてはなりません。うろ覚えの数字は使わず、必ず裏付けとなる資料を添付しましょう。
資産や負債の申告に漏れがあると、再生が認められない可能性があります。財産はありのままを全て洗い出すことが重要です。
まとめ
個人再生には、裁判所の管理下で借金を整理できるメリットがある一方で、手続き完了までの間は、新たな借り入れに制限がかかるなどのデメリットもあります。また、すべての債務が免除されるわけではありません。
安易に考えるのではなく、弁護士とよく相談しながら、適切な対応を心がけましょう。
正確な情報の提供、借金返済への積極的な取り組み、生活改善などが個人再生を成功に導くことを覚えておいてください。
個人再生をするとクレジットカードが使えない?PayPayは機能によって利用可否が変わります!
個人再生は官報に掲載される!任意整理なら回避?会社にバレる?官報情報は消える?
2026年10月に人気急上昇「はたの法務事務所」
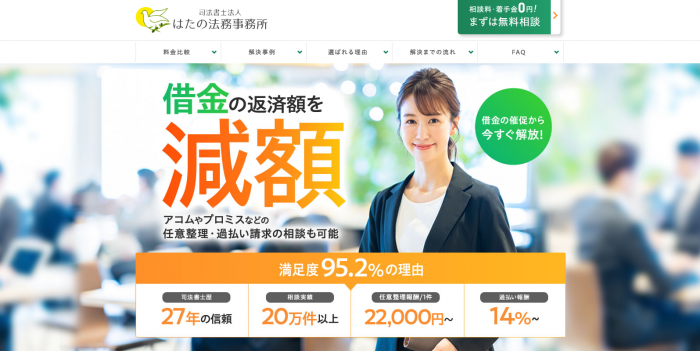
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団