「自己破産をすると、今使っているスマホも没収されてしまうの?」
自己破産について考える際、携帯電話の契約はどうなるのか心配になりますよね。
結論から言うと、自己破産をしても今の携帯契約は原則としてそのまま維持できます。生活必需品であるスマホが没収されることは基本的にありません。
ただし、例外として「端末の分割払いが残っている」「通信料を滞納している」場合は強制解約されてしまうため、手続き前に正しい知識を持っておくことが不可欠です。
この記事では、自己破産でスマホを失わないための具体的な対処法を分かりやすく解説します。
さらに、「自己破産後でも審査なしで新規契約(格安SIMなど)をするコツ」もあわせて紹介しますので、通信手段を確保したい方は必見です。
2026年11月に自己破産の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 自己破産すると起きる9つのデメリットとは?
目次
自己破産しても携帯契約(SIM契約)は原則解除されない
自己破産は借金を帳消しにする一方で、クレジットカードやローンなど一部の契約が難しくなります。しかし、「携帯電話の契約」については、条件を満たせばそのまま維持することが可能です。
自己破産中でも既存の携帯契約を維持できる条件
自己破産を宣告した場合でも、携帯電話は現代社会の生活必需品とみなされるため、基本的には契約を維持できます。 ただし、維持するためには以下の2つの条件を両方とも満たしている必要があります。
- 月々の通信料を滞納せずに支払っていること
- 端末代金の分割払い(ローン)が残っていないこと
月々の通信料をきちんと支払い続けており、かつ端末代金を完済(または一括購入)している場合は、自己破産宣告後もそのまま利用できます。
逆に、通信料の未払いがある場合や、端末代金の分割払いが残っている場合は、それらも「自己破産の対象(借金)」として裁判所に報告しなければならず、結果としてキャリアから強制解約・端末の引き揚げを受ける可能性が高くなります。
携帯電話本体は没収(換価処分)される?
自己破産の手続きでは、一定以上の価値がある財産はお金に換えられ(換価処分)、債権者への配当に回されます。通常、この換価基準の目安は「20万円以上(裁判所により異なります)」とされています。
一般的なスマートフォンの価値が中古市場で20万円を超えることは稀なため、一括購入済み(または完済済み)の端末であれば、没収されずに手元に残せるケースがほとんどです。
ただし、購入したばかりの最新型の超高額機種(折りたたみスマホなど)や、複数の端末を所持している場合は、破産管財人の判断により換価対象となる可能性もゼロではありません。
家族契約で主回線が自己破産者だと家族に影響が及ぶ
携帯電話を家族契約(代表回線・子回線)でまとめている場合、主回線の契約者が自己破産の手続きによって契約解除(強制解約)となると、その下に紐づいている家族の副回線も同時に解約されてしまう可能性が高いです。
さらに、自己破産後は信用情報機関に事故情報が登録される(ブラックリスト入りする)ため、自己破産者本人の名義で新たに「端末の分割購入」を伴う契約を結ぶことは、5〜7年程度は非常に困難になります。
※審査不要のSIMのみ契約や、端末の一括購入であれば契約可能です
注意:直前の「名義変更」や「未払い分の精算」は自己判断NG!
家族回線の強制解約を防ぐため、自己破産の申し立て直前に「主回線の名義を家族に変更する」ことや、「携帯電話料金の未払い分だけを優先して支払う」行為は注意が必要です。
これらは、特定の債権者(携帯会社)だけを特別扱いする「偏頗弁済(へんぱべんさい)」や「財産隠し」とみなされ、最悪の場合、自己破産自体が認められなくなる(免責不許可事由)恐れがあります。
2026年11月に自己破産の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
注意!自己破産で携帯電話が強制解約されるケース
自己破産を宣告しても、月々の通信料を滞納しておらず、端末代金も支払い終わっていれば、既存の携帯電話契約はそのまま維持できるのが原則です。
しかし、以下の2つのいずれかの状況に当てはまる場合は、自己破産の手続きに伴って携帯電話が「強制解約」されてしまうため注意が必要です。
端末代金を「分割払い」で支払い中である
現在、多くの携帯電話会社でスマートフォン本体を分割払いで購入できますが、自己破産をする時点でこの「端末代金の分割残高」が残っている場合、強制解約される可能性が非常に高くなります。
理由は、分割払いの残高はクレジットカードの分割払いやカードローンと同じ「借金」として扱われるためです。
自己破産では、すべての借金を隠さずに裁判所に報告する義務(債権者平等の原則)があり、「携帯電話の分割払いだけは特別に払い続ける」といったことは法的に許されません。
そのため、携帯電話会社を債権者として自己破産の対象に含めることになり、結果として携帯会社から契約を強制解除されます。
また、分割払い中の端末には「所有権留保」という規約が設定されているため、手元にあるスマートフォン本体も携帯会社に引き揚げられる(没収される)のが一般的です。
利用料金(通信料)を滞納している
携帯電話の利用料金(通信料)を滞納したまま自己破産を申し立てた場合も、強制解約の対象となります。
自己破産をすれば、滞納していた過去の未払い料金も「免責(支払い義務がゼロになる)」の対象になります。
しかし、未払い料金を免除された場合、携帯電話会社は約款(利用規約)に基づき、その回線の契約を強制解約します。
「過去の滞納は自己破産でチャラにして、今の回線はそのまま使い続ける」という都合の良いことはできません。
強制解約を防ぐための対策は?
「どうしても今のスマホや電話番号を残したい」という場合は、自己破産を申し立てる前に、滞納している通信料や端末の分割残高を「家族などの第三者に代わりに一括で支払ってもらう(第三者弁済)」という方法が取れる場合があります。
ただし注意点として、ご自身の財産から優先して支払うと、「特定の債権者だけをえこひいきした(偏頗弁済)」とみなされ、自己破産自体が失敗する重大なリスクがあります。
必ず実行する前に、依頼している弁護士や司法書士に相談して指示を仰いでください。
自己破産後に新規の携帯契約は可能か?
自己破産をして現在利用している携帯電話が強制解約されてしまった後でも、条件を満たせば新規の携帯電話契約を結ぶことは可能です。ただし、契約にあたってはいくつかの重要な注意点があります。
免責許可が確定すれば「携帯ブラック」は解消される
自己破産の手続きが完了し、裁判所から「免責許可(支払い義務の免除)」が確定すると、TCA(電気通信事業者協会)などに登録されていた「携帯電話料金の不払い情報(いわゆる携帯ブラック)」から情報を削除することが可能です。
これにより、他社での新規契約ができるようになります。
ただし、情報は自動的に消去されないケースが多いため、新規契約の申し込み窓口(ショップなど)に裁判所から発行された「免責許可決定書」を持参・提示して、不払い情報を取り消してもらう手続きが必要になるのが一般的です。
【重要】迷惑をかけたキャリアでの再契約は不可(社内ブラック)
TCAの共有情報が消えても、自己破産の対象として未払いを免責させた(迷惑をかけた)携帯キャリアには、その未払い履歴が「社内ブラック」として半永久的に残ります。
そのため、過去に料金を踏み倒したキャリア(およびそのグループ会社)に再度申し込んでも、自社審査で落とされてしまいます。
新規契約をする場合は、「過去に一度も滞納や未払いをしたことがない別の携帯会社(他社)」を選ぶ必要があります。
端末の「分割購入」は5〜7年間は原則不可
自己破産後は、携帯ブラック(TCA)とは別に、CICなどの個人信用情報機関に「金融事故情報(金融ブラック)」が5〜7年程度登録されます。
スマートフォン端末の「分割購入(ローン)」はクレジットカード契約と同じ信用審査が行われるため、金融ブラック期間中は分割払いの審査には原則として通りません。
したがって、新規契約をする際は「審査不要のSIMカードのみ契約」をするか、新しい端末が必要な場合は「端末代金を一括払いで購入する」か「中古スマホを自分で用意する」といった対処が必須になります。
預託金(保証金)を求められる可能性がある
無事に審査に進めた場合でも、過去に不払いがあった事実などから、携帯電話会社から一定の「預託金(預かり金)」を求められる可能性があります。
これは、将来的な支払い遅延や滞納を防ぐための担保のような措置です。
執筆時点ではドコモやauなどで預託金制度(相場は5万円~最大10万円)が実施されており、解約時などに問題がなければ返金されます。まとまった現金が必要になる場合があるため、事前に準備をしておくことが大切です。
 専門家から一言
自己破産後の生活再建において、携帯電話は就職活動や連絡手段として必要不可欠です。まずは審査の通りやすい「格安SIM(MVNO)」などの安いプランでSIMのみの契約を行い、毎月確実に料金を支払って、生活基盤を安定させることを第一に考えましょう。
自己破産する際に未納金を一部でも支払うのは危険
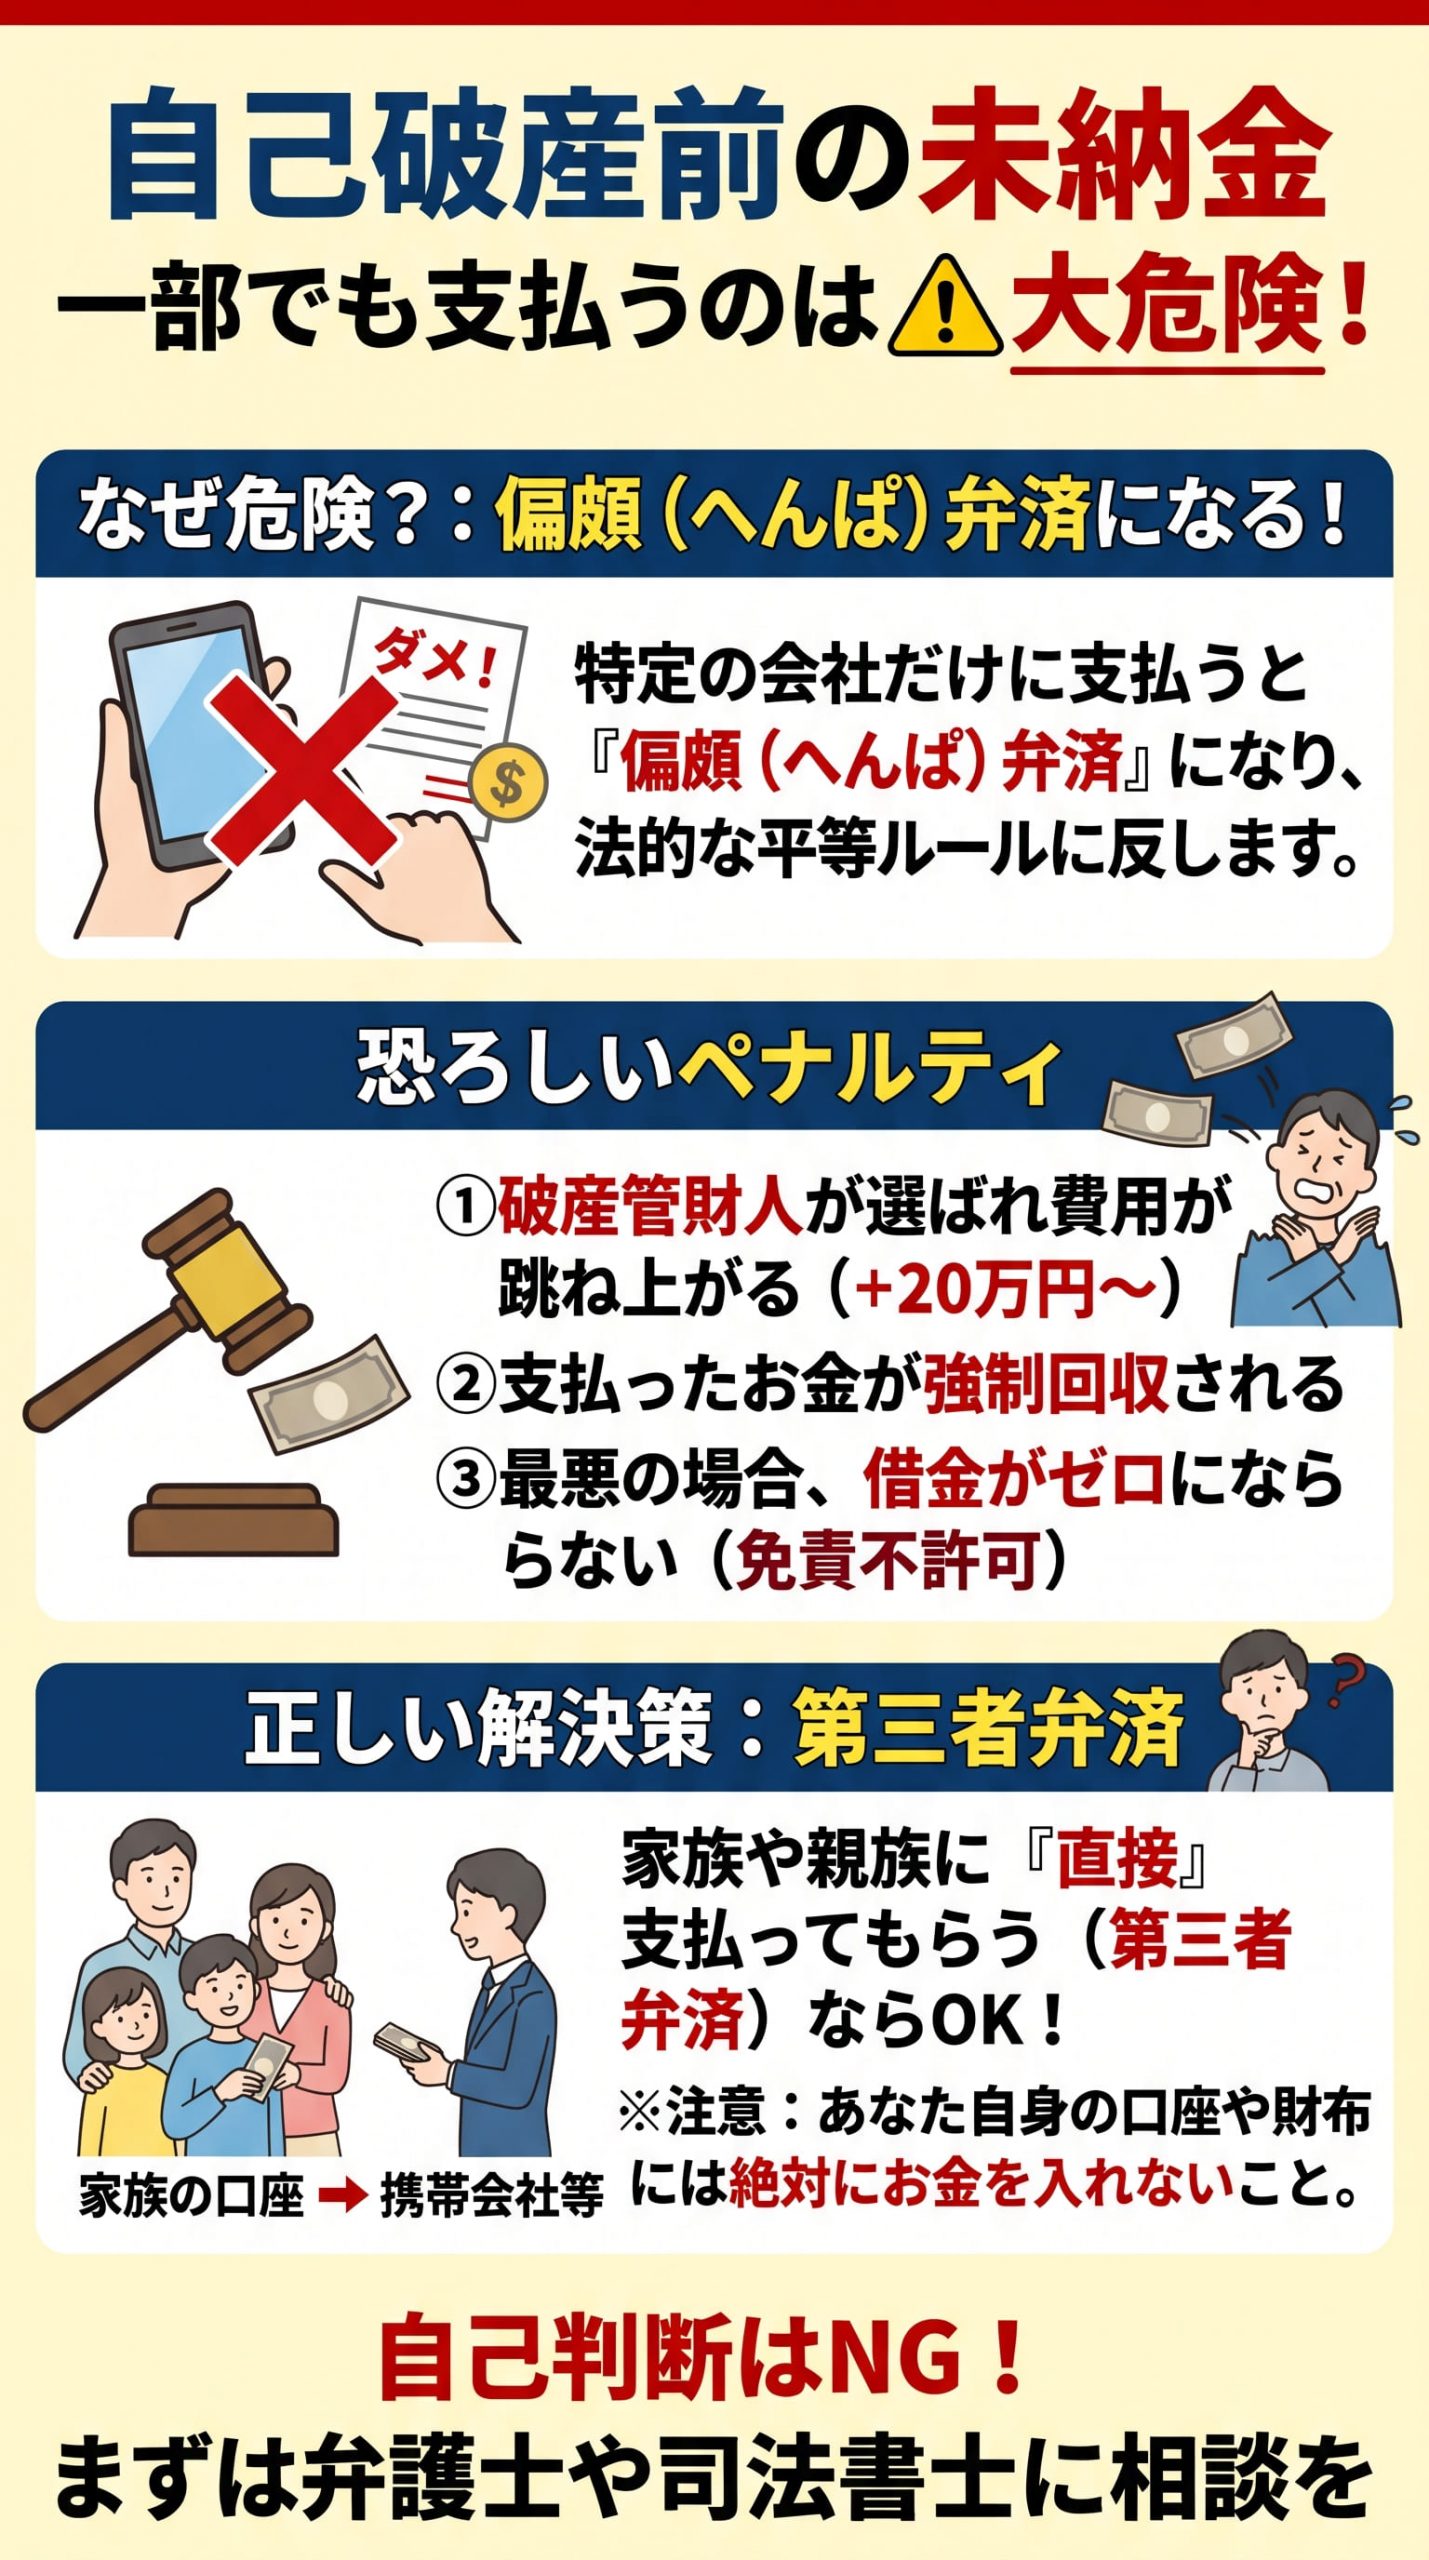
自己破産を考えている方の中には、「どうしても使い続けたいサービスがあるから、この未納金だけは一括で支払ってしまおう(例:携帯電話の通信料など)」と考える方がいるかもしれません。
しかし、自己破産の手続きにおいて、これは非常に危険な行為です。
偏頗弁済(へんぱべんさい)となり手続きが極めて不利になる
自己破産の手続きを進める(支払不能状態に陥る、または弁護士に依頼する)中で、自分の財産から特定の債権者(借入先)にだけ返済を行うと、金額の大小にかかわらず「偏頗弁済」とみなされます。
破産法では「すべての債権者を平等に扱わなければならない(債権者平等の原則)」と定められており、特定の会社だけをえこひいきして支払うことは固く禁じられています。
偏頗弁済を行ってしまった場合、以下のような重大なペナルティを受けるリスクがあります。
管財事件になり費用が跳ね上がる
➡破産管財人が選任され、裁判所への予納金(約20万円〜)が追加で必要になるなど、時間も費用も余分にかかります。
支払ったお金が取り戻される
➡管財人の「否認権」により、せっかく支払ったお金が債権者から強制的に回収され、他の債権者への配当に回されてしまいます。
最悪の場合、免責不許可になる
➡悪質と判断された場合、借金をゼロにする免責そのものが認められなくなる恐れがあります。
家族や第三者に支払ってもらう「第三者弁済」なら可能
ご自身の財産から支払うのはNGですが、家族や親族が彼ら自身の財産から代わりに未納金を一括払いしてくれる(第三者弁済)のであれば、原則として問題ありません。家族の財産は破産手続きの対象外だからです。
ただし、第三者弁済を行う際は、以下の2点に細心の注意を払う必要があります。
「新たな借金」ではなく「援助(贈与)」であること
親族に「後で返すから立て替えておいて」と頼むと新たな借金となり、免責不許可事由に該当する恐れがあります。あくまで「返済を求めない援助」として支払ってもらう必要があります。
【重要】本人の口座や財布を絶対に経由させないこと
親族から援助のお金を受け取って、ご自身の口座に入金してから振り込んだり、ご自身の手でコンビニ払いなどをしたりしてはいけません。履歴上「本人の財産から支払った(偏頗弁済)」と裁判所に判断されてしまいます。
必ず、「援助してくれる親族の銀行口座から、債権者(携帯電話会社など)へ直接振り込んでもらう」など、お金の流れを明確に分けて証拠を残すことが鉄則です。
2026年11月に自己破産の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
自己破産後に新規携帯契約の審査を通りやすくするコツ
自己破産をした事実(金融ブラック)は、新たなスマートフォン端末の分割ローンやクレジットカードの審査に大きな影響を及ぼします。
しかし、以下の「3つのコツ」を押さえて申し込めば、自己破産直後でも自分用の携帯電話回線を確保することは十分に可能です。
端末代金は必ず「一括払い」で購入する
新しい携帯電話を契約する際、最も審査落ちの原因となるのが「端末代金の分割払い(ローン)」です。分割払いはクレジットカードと同じ信用審査が行われるため、自己破産後5〜7年間は審査に通りません。
回線契約(通信の契約)のみであれば、金融ブラックでも関係なく審査に通る可能性が高いため、新しいスマホ本体が必要な場合は「安い端末を一括払いで購入する」か、「中古スマホ販売店やネットでSIMフリー端末を自分で用意する」ようにしましょう。
端末の分割リスクをゼロにすることが、審査通過の絶対条件です。
口座振替」や「デビットカード」対応の格安SIMを選ぶ
毎月の通信費を抑えるために格安SIM(MVNO)を選ぶことは大賛成ですが、申し込みの際には「支払い方法」に注意が必要です。
自己破産後は本人名義のクレジットカードが使えなくなりますが、多くの格安SIMは「支払いがクレジットカード限定」となっており、口座振替では申し込めないケースが多々あります。
そのため、必ず「銀行の口座振替」や、審査なしで作れる「デビットカード」での支払いに対応している通信会社(ahamo、LINEMO、UQモバイル、ワイモバイル、楽天モバイルなど)を選ぶようにしてください。
契約名義を自分以外の家族にする
過去の不払いなどが原因で、どうしても自分名義での審査に通らない場合は、「家族名義(配偶者や親など)」で契約し、その端末を本人が利用するという方法があります。
自己破産によるブラックリスト(信用情報)はあくまで個人のものなので、自己破産をしていない家族の名義であれば、何の問題もなく新規契約や端末の分割購入が可能です。
※この場合、月々の引き落とし先も「契約した家族名義の銀行口座またはクレジットカード」に設定する必要があります。
専門家から一言
まとめ
自己破産をしても、既存の携帯電話の契約は原則として解除されませんし新規に携帯電話を契約することも可能です。
しかし、端末代金の分割払いは審査が厳しい可能性があるため、一括払いや格安SIMの利用などを検討すると良いでしょう。
自己破産中ですが、どのような支払いであっても自己判断で行うのは大変危険です。自己破産を依頼している(または相談予定の)弁護士や司法書士に事前に事情を説明し、許可とアドバイスを得たうえで慎重に行動してください。
 自己破産とは?4つのメリットと9つのデメリットをわかりやすく解説!
2026年11月に人気急上昇「はたの法務事務所」
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団