
レイクは、消費者金融大手で抜群の知名度があるので、債務整理を検討している方の多くが借り入れをしています。
結論から言うと、レイクから借り入れをしている場合でも債務整理は可能です。
債務整理した場合、任意整理なら将来利息や遅延損害金がカットされ、元金を3~5年で分割返済できるようになります。
自己破産をすれば、レイクからの借金も免責され、返済義務がなくなります。個人再生を選択すれば、借金が大幅に減額され、減額後の金額を分割返済することになります。
しかしながら、レイクは遅延損害金や経過利息の全額カットには基本的に応じていないなど、いくつか注意点もあります。
この記事では、レイクで作った借金を債務整理したい方に向けて、手順や注意点など詳しくお伝えします。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 騙されない!債務整理に強いおすすめの法律事務所(弁護士・司法書士)とは?「失敗しない選び方」6つのポイント
目次
レイクからの借り入れを債務整理するとどうなる?
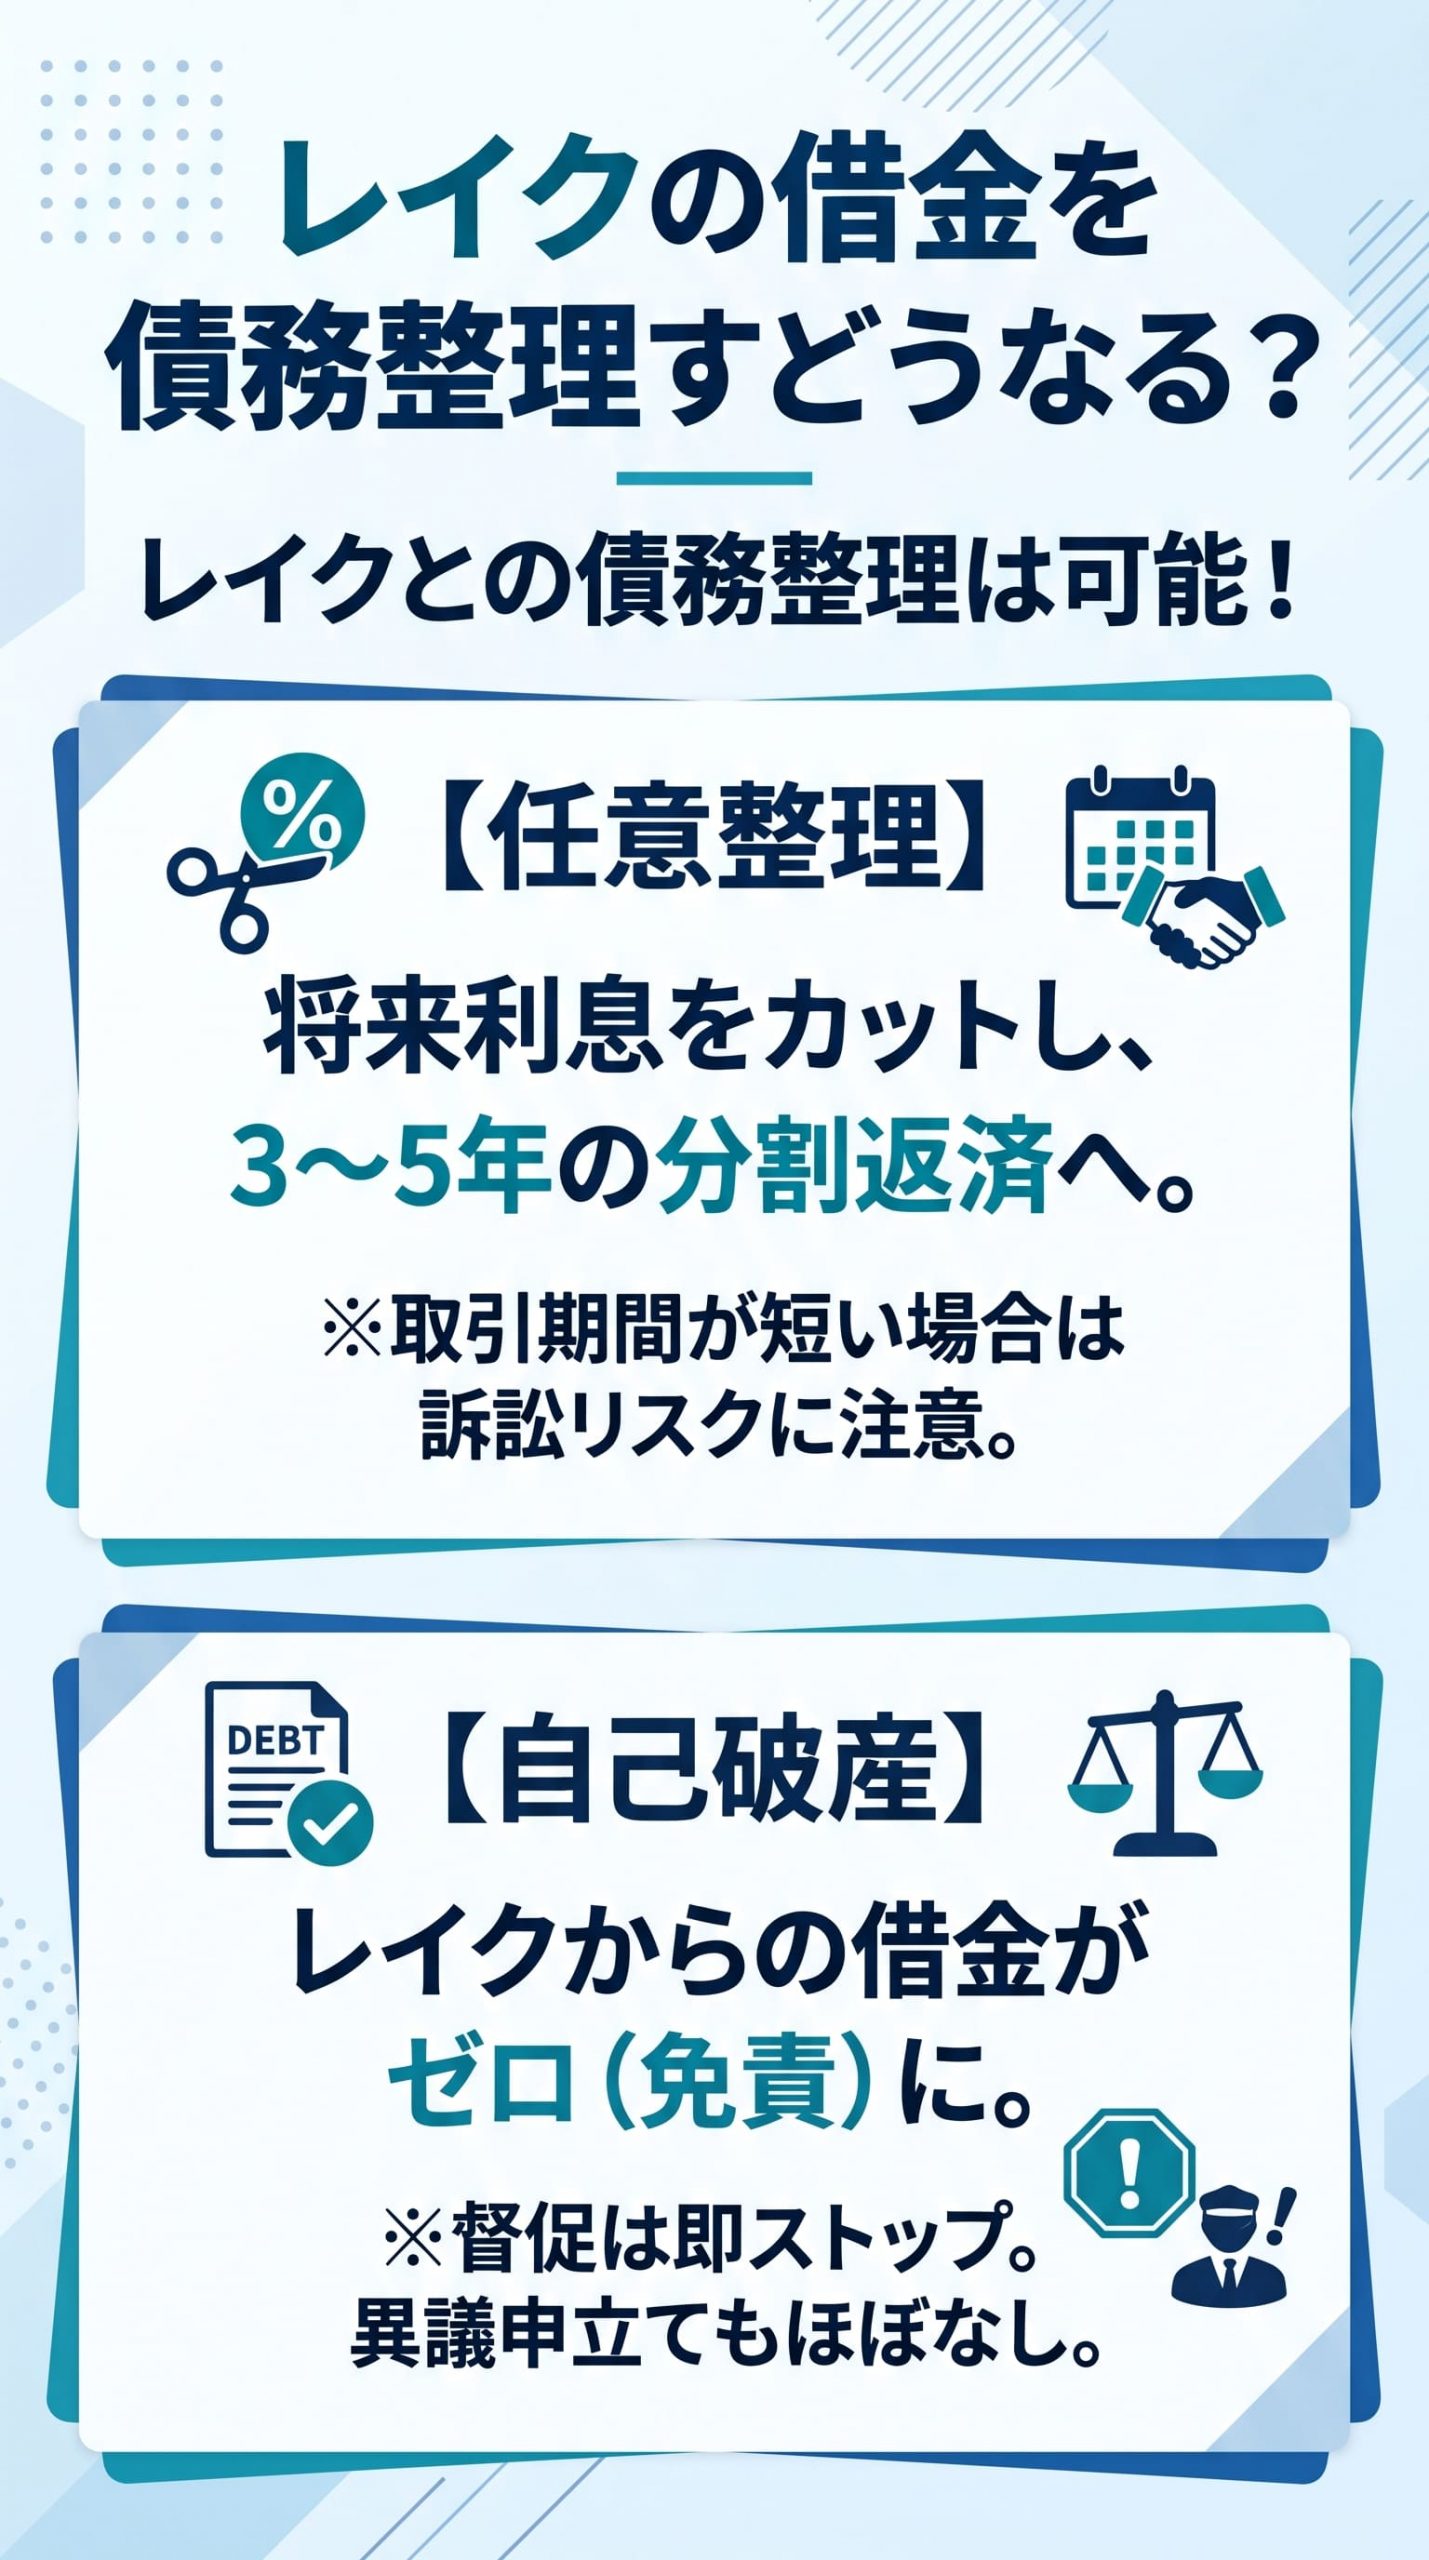
レイクからの借り入れの返済が苦しくなった場合、債務整理をすることで現状はどのように変化するのでしょうか。各手続きの特徴と影響をわかりやすく解説します。
レイク(新生フィナンシャル)との債務整理は可能

結論から言うと、レイクとの債務整理は可能です。他の消費者金融やクレジットカード会社と同様に、「任意整理」「自己破産」「個人再生」といった法的手続きや交渉の対象となります。
任意整理:将来利息をカットし、元金を分割返済
任意整理は、弁護士や司法書士が代理人となってレイク側と直接交渉し、将来の利息をカットして3〜5年(36〜60回)の分割返済で和解を目指す手続きです。
レイクの対応傾向は?
基本的には任意整理に比較的柔軟に応じる傾向があります。手続き後は毎月の返済負担が軽減され、元金のみを着実に減らしていくことができます。
任意整理のメリット・デメリットや手続き方法について詳しくは以下の記事を参考にしてください。
 任意整理とは?デメリットとメリットをわかりやすく解説
自己破産:レイクからの借金が「免責(ゼロ)」に
自己破産は、裁判所を通じて行う法的手続きです。免責許可が下りれば、レイクからの借り入れを含むすべての返済義務が原則として免除されます。
レイクの対応傾向は?
手続き中に債権者が異議を申し立てる権利はありますが、レイクが個人の自己破産に対して異議を申し立てるケースは通常ほとんどありません。
弁護士などの専門家が介入した時点でレイクからの直接の督促や取り立てはストップします。一定の財産は処分されますが、借金をゼロにして生活を再建できるのが最大の特徴です。
自己破産のメリット・デメリットや手続き方法について詳しくは以下の記事を参考にしてください。
 自己破産とは?4つのメリットと9つのデメリットをわかりやすく解説!
個人再生:借金を大幅に減額し、原則3年で分割返済
個人再生も裁判所を通じた法的手続きで、マイホーム(住宅ローン)を残したまま、その他の借金を大幅に圧縮できるのが特徴です。
減額の目安について。借金総額や保有する財産によって異なりますが、レイクからの借り入れを含む借金全体が最大で5分の1〜10分の1程度まで減額され、残りの金額を原則3年(最長5年)で返済していきます。自己破産を避けたい方に適した手続きです。
個人再生のメリット・デメリットや手続き方法について詳しくは以下の記事を参考にしてください。
 債務整理の一種!個人再生で借金はどれくらい減るのか?向いている人は?個人再生とは何かわかりやすく説明します
債務整理をした場合の共通のデメリット(信用情報と関連会社への影響)
どの債務整理の手続きを選んだ場合でも、以下の影響が生じます。
ブラックリストへの登録(約5〜7年)
信用情報機関に事故情報が登録され、一定期間は新たな借り入れ、クレジットカードの発行・更新、各種ローンの審査に通らなくなります。
SBI新生銀行グループでの借り入れが困難に
レイクのローンカードは強制解約となります。また、グループ内で過去の金融事故情報が共有される(いわゆる社内ブラック)ため、今後はレイクだけでなく、SBI新生銀行グループの関連会社での審査にも通らなくなる可能性が高くなります。
【補足】ひとくちにレイクといっても債権者が異なる?
レイクはもともと「GEコンシューマー・ファイナンス株式会社」が展開していた消費者金融ブランドで、2009年に「新生フィナンシャル株式会社」に社名変更されました。
2011年10月1日、新生フィナンシャル株式会社は「レイク」ブランドや店舗等を親会社である新生銀行に譲渡し、「新生銀行カードローン レイク」として銀行本体での貸付が始まりました。
その後、2018年3月末で「新生銀行カードローン レイク」の新規申し込みは終了し、同年4月からは「レイクALSA」として新生フィナンシャル株式会社が新規貸付を再開。
2023年1月4日、「レイクALSA」の名称は再び「レイク」に変更されました。
過去のブランド・商品名と債権者の違い
かつて「ほのぼのレイク」として親しまれていた時代があり、当時はGEコンシューマー・ファイナンス株式会社が運営していました。
「新生銀行カードローン レイク」は2019年11月に「新生銀行カードローン エル」に改称され、新規申込は停止されています。
そのため、レイクといっても、債権者が新生フィナンシャル株式会社か新生銀行か、契約時期や商品によって異なります。債務整理や問い合わせの際は、どちらが債権者かを確認することが重要です。
注意:契約時期によって「債権者」が異なる
このような複雑な経緯があるため、現在同じ「レイク系の借金」を抱えていても、契約した時期によって債権者(お金を貸している会社)が異なります。
- 新生フィナンシャル株式会社(現在のレイク、レイクALSAなど)
- SBI新生銀行(旧:新生銀行カードローン レイク / エル)
債務整理をする上で債権者の確認は極めて重要です。たとえば、債権者が銀行(SBI新生銀行)である場合、債務整理の手続きを始めると「SBI新生銀行の口座が凍結される」といった特有のリスクが発生するためです。
問い合わせや専門家へ相談する際は、ご自身の契約書やカードを確認し、どちらのレイクを利用しているかを正確に把握しておく必要があります。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
レイクでの借金を任意整理する流れ
レイクからの借金を任意整理する場合の手続きの流れは、以下の通りです。個人再生や自己破産といった裁判所を通す手続きとは異なり、弁護士や司法書士が直接レイクと交渉を進めるため、比較的スムーズに進行します。
手順1:弁護士・司法書士に相談・依頼する
まずは弁護士や司法書士に相談し、現在の借金総額や家計状況を伝えます。
レイクを含めたすべての債務を正確に申告し、任意整理による分割返済(通常3〜5年)が現実的に可能かどうか、専門家の判断を仰ぎます。 複数の事務所の無料相談などを活用し、費用や方針に納得できる専門家に依頼します。
手順2:受任通知の発送・債務の調査(督促のストップ)
依頼を受けた弁護士・司法書士は、速やかにレイクへ「受任通知」を発送します。この通知がレイクに届いた時点で、法律によりご自身への直接の督促や取り立てがストップし、毎月の返済も一時的に停止します。
同時に、専門家がレイクから取引履歴を取り寄せ、正確な債務残高の確定や、過払い金が発生していないかの調査を行います。
手順3:レイクとの和解交渉
債務残高が確定すると、弁護士・司法書士が代理人としてレイクと直接交渉を行います。
主に「将来利息のカット(または減免)」「遅延損害金の免除」「残った元金を3年〜5年(36回〜60回)の分割で返済する」といった条件で和解を目指します。
レイクは基本的に任意整理に応じる傾向がありますが、取引期間が極端に短い場合などは交渉が難航することもあります。
手順4:和解内容に基づく返済の開始
レイクとの間で和解が成立し、和解書(合意書)が取り交わされると手続きは完了です。
その後は、和解内容に基づいた毎月の分割返済がスタートします。和解通りに完済できれば、レイクへの借金はすべて無くなります。
任意整理中、任意整理後の生活はどうなるのか?
任意整理を行うと、一定期間クレジットカードの利用や新規の借り入れが制限されますが、自己破産のように財産が没収されることはないため、日常生活への影響は最小限に抑えられます。
手続き中(和解交渉中)と、手続き後(和解成立後)の生活の変化は以下の通りです。
手続き中(和解成立まで)の生活
弁護士や司法書士に依頼してから、債権者との和解が成立するまでの期間(約3〜6ヶ月)は、一時的に返済が止まり、生活を立て直す準備期間となります。
督促と返済のストップ
専門家から債権者へ「受任通知」が発送されると、法律によりご自身への直接の督促や取り立てが即座に停止します。また、和解が成立するまでの間、対象業社への毎月の返済も一時的にストップします。
専門家費用の積み立て
返済がストップして浮いたお金を利用し、弁護士・司法書士への依頼費用を分割で支払う(積み立てる)のが一般的です。
対象カードの解約
任意整理の対象にしたクレジットカードは強制解約となり、利用できなくなります。公共料金やサブスクリプションの支払いに設定している場合は、口座振替やコンビニ払いへの変更が必要です。
銀行口座の一時凍結(※銀行カードローンを整理する場合)
銀行からの借り入れを任意整理の対象にすると、その銀行の口座が一時的に凍結されます。給与振込先に指定している場合は、事前に別の銀行へ変更し、預金を引き出しておく必要があります。
手続き後(和解成立後)の生活
債権者との和解が成立した後は、合意した条件での返済がスタートし、信用情報に影響が出る状態が一定期間続きます。
具体的には、将来利息がカットされた元金のみを、原則3年〜5年(36回〜60回)かけて毎月着実に返済していきます。利息の負担がなくなるため、払っても払っても借金が減らないという状況から抜け出せます。
注意点として、信用情報機関に事故情報が登録されます。任意整理による返済期間中から、完済後約5年間は以下のことが原則としてできなくなります。
- 新規のクレジットカードの発行・更新
- 住宅ローン、自動車ローン、スマホ本体の分割払いなどの新規契約
- 消費者金融や銀行からの新たな借り入れ
- 他人の借金や奨学金などの保証人になること
クレジットカードが使えない期間は、銀行口座の残高から即時引き落としされる「デビットカード」や、事前チャージ式の「プリペイドカード」、家族が本会員である「家族カード」を利用することで、ネットショッピングやキャッシュレス決済が可能です。
財産や仕事への影響はなし!
自己破産とは異なり、持ち家や車などの財産を手放す必要はありません。また、勤務先に知られることや、特定の職業に就けなくなる(資格制限)といった不利益もありません。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
レイクの借金を自己破産で清算する流れ
任意整理が「レイクとの直接交渉」であるのに対し、自己破産は「裁判所を通じた法的手続き」となります。
最も重要な違いとして、自己破産はレイクだけを選んで手続きすることはできず、クレジットカードや他社からの借り入れなど、すべての借金をまとめて整理する必要があります。
裁判所を通すため手続きは厳格になりますが、最終的にレイクを含むすべての借金をゼロにできるのが最大の特徴です。具体的な手続きの流れは以下の通りです。
手順1:弁護士への相談・依頼と受任通知の発送
最短即日でレイクからの督促がストップします!
弁護士に依頼すると、即座にレイク(および他のすべての債権者)へ「受任通知」が送られ、法的に督促と返済がストップします。
自己破産は書類作成のみを司法書士に依頼することも可能ですが、裁判所での代理人になれる弁護士に依頼するのが一般的です。
手順2:申し立ての準備と書類収集
準備期間の目安:2〜6ヶ月程度
裁判所に提出するための膨大な書類(過去数年分の通帳コピー、給与明細、源泉徴収票、数ヶ月分の家計簿、財産目録など)を準備します。
この期間中、レイク等への返済は止まっているため、浮いたお金で弁護士費用を積み立てていきます。
手順3:地方裁判所への申し立てと面接(審尋)
書類の準備が整ったら、弁護士が管轄の地方裁判所に自己破産の申し立てを行います。その後、裁判所の裁判官と面接(審尋)を行い、借金に至った経緯や現在の生活状況を説明します(
※弁護士が同席したり、裁判所によっては面接が省略される場合もあります
手順4:破産手続きの開始と財産の処分
所有する財産によって2つのルートに分岐します。
同時廃止事件(めぼしい財産がない場合) ➡ 処分する財産がないと判断されれば、破産手続きの開始と同時に手続きが終了し、そのまま免責(ステップ5)へ進みます。期間も短く費用も安く済みます。
管財事件(一定の財産がある場合) ➡ 一定以上の現金や、20万円以上の価値がある車・生命保険の解約返戻金などがある場合は「破産管財人」が選任されます。財産はお金に換えられ、レイクを含む債権者に配当されます(手続きに数ヶ月〜半年以上かかります)。
手順5:免責許可の決定(借金の免除)
レイクへの返済義務が完全に消滅します。財産調査や配当が終わり、裁判所から「免責許可決定」が下りると手続きがすべて完了します。
これで、レイクを含むすべての借金の返済義務が法的に免除(ゼロ)となり、生活の再建がスタートします。
自己破産中、自己破産後の生活はどうなるのか?
自己破産は借金の支払い義務が完全に免除される強力な手続きですが、任意整理と比べて財産の処分や生活への法的な制限が生じます。手続き中(裁判所での申し立て〜免責許可まで)と、手続き後(免責許可後)の生活の変化は以下の通りです。
手続き中(申し立て〜免責まで)の生活
弁護士に依頼してから免責(借金ゼロ)が確定するまでの半年〜1年程度の期間は、一定の制限を受けながら生活することになります。
返済と督促のストップ
弁護士が受任通知を送った時点で、すべての債権者からの督促と返済がストップします。この間に弁護士費用を積み立てたり、生活を立て直す準備をします。
一定の財産の処分
持ち家や、査定額が20万円を超える車、生命保険の解約返戻金などの財産は、原則としてお金に換えられ債権者に配当されます。(※99万円以下の現金や、生活に欠かせない家財道具などは手元に残せます)
特定の職業・資格の制限
手続きが終わる(免責が下りる)までの間、特定の職業に就くことができなくなります。該当するのは、警備員、保険外交員、宅地建物取引士、士業(弁護士や税理士など)です。これらの仕事をしている場合は、一時的に配置転換などをしてもらう必要があります。
移動の制限と郵便物の管理(※管財事件の場合のみ)
一定の財産がある「管財事件」になった場合、引っ越しや数日以上の旅行をするには裁判所の許可が必要になります。また、手続き中はすべての郵便物が破産管財人に転送され、財産隠しなどがないか内容をチェックされます。
銀行口座の一時凍結
借金先に銀行が含まれている場合、その銀行の口座が凍結されます。給与の振込先や光熱費の引き落とし口座にしている場合は、事前に別の銀行へ変更しておく必要があります。
手続き後(免責許可後)の生活
裁判所から免責許可決定が下りると、借金がゼロになるだけでなく、手続き中に受けていた法的な制限がすべて解除されます。
レイクなどの消費者金融、クレジットカード、銀行ローンなどすべての借金の返済義務がなくなります
※税金、国民健康保険料、養育費などは免除されず支払い義務が残ります
信用情報機関に事故情報が登録されるため、自己破産の手続き開始から5〜7年程度は、新しいクレジットカードの作成、各種ローンの組立て、新規の借り入れができなくなります。この期間はデビットカードや家族カードで代用します。
なお、免責が確定すると「復権」となり、手続き中の資格制限が解け、元の仕事に復帰できます。引っ越しや旅行も自由になり、郵便物も通常通り自宅に届くようになります。
注意点として、国が発行する「官報」という機関紙に氏名や住所が掲載されます。しかし、一般の人が官報を読んでいることはほぼ皆無であるため、ここから家族や職場、友人に自己破産がバレるリスクは極めて低いです。
住まい(賃貸アパートなど)への影響について
現在住んでいる賃貸アパートの家賃を滞納していなければ、自己破産を理由に追い出されることは原則ありません。
ただし、自己破産後に新しく賃貸契約を結ぶ際、「信販系(クレジットカード会社系)」の家賃保証会社の審査には通らなくなるため、独立系の保証会社を利用する物件を選ぶ必要があります。
レイクが任意整理に厳しい条件を出す・応じない3つのケース

レイクは基本的に任意整理(将来利息のカットと分割返済)に応じてくれる業者ですが、特定の状況下では和解条件が極端に厳しくなったり、交渉自体に応じてもらえないケースがあります。
滞納による「遅延損害金」が多額に発生している場合
レイクからの借り入れを長期間滞納し、すでに多額の遅延損害金が発生している場合、その全額カットには基本的に応じてもらえません。
近年のレイクを含む大手消費者金融は、将来の利息カットには応じるものの、「和解日までに発生した経過利息と遅延損害金」の免除には非常に強硬な姿勢をとっています。
原則として、残っている元金にこれらの経過利息・遅延損害金を上乗せした金額を総額として、分割返済の和解を結ぶのが一般的です。
借入期間が極端に短い(返済実績がない)場合
レイクでの借入期間が1年未満の場合や、借りてから数回しか返済せずに滞納してしまった場合、一般的な条件(3〜5年)での任意整理は極めて困難になります。
業者の心理として貸金業者側が十分な利息による利益を得ていないことや、「最初から返すつもりがなかったのではないか」「長期の分割にしてもまた滞納するのではないか」と判断されるためです。
交渉しても和解自体を拒否されるか、「これまで返済した回数と同じ回数での分割(例:3回しか返済していなければ3回払い)」など、ごく短期間での返済しか認められないケースが多くなります。
希望する分割回数が「60回(5年)」を超えている場合
レイクの任意整理で認められる分割回数は、原則として36回〜60回(3年〜5年)が上限の目安です。
レイクは他の消費者金融と比べると比較的柔軟な一面もあり、借入額が非常に大きい場合や、過去の返済実績が長く優良だった場合に限り、例外的に72回(6年)や84回(7年)といった長期分割に応じることもあります。
しかし、あくまで例外的な対応であり、基本的には60回を超える長期分割を前提とした返済計画を立てるのは危険です。60回分割でも毎月の返済が苦しい場合は、個人再生や自己破産など別の手段を検討する必要があります。
レイクと債務整理をする際の注意点【債務整理後に再契約できる?】

レイクとの債務整理において、手続き中および手続き後に気をつけるべき重要な注意点を3つ解説します。
- 債務整理後はレイクとは契約できない
- 任意整理を依頼してから長期間経過すると訴訟される場合がある
- 任意整理後に返済を滞納すると和解契約が失効し一括請求されるリスクがある
債務整理後は、レイク(関連会社含む)と二度と契約できなくなる
レイクで債務整理を行った場合、その事実がレイクの社内データに「事故情報(いわゆる社内ブラック)」として半永久的に記録されます。
信用情報との違いとして信用情報機関のブラックリストは約5年で消去されますが、社内ブラックの記録は消えることがありません。再度の契約は非常に難しいといえます。
手続きを長期間放置すると「訴訟」を起こされるリスクがある
レイクは任意整理の交渉に比較的柔軟に応じてくれる反面、交渉が長引いたり放置されたりすると、法的な手段に出る傾向があります。
訴訟の目安ですが、弁護士や司法書士に依頼(受任通知の発送)してから、具体的な和解交渉が進まないまま3〜6ヶ月程度経過すると、レイク側から訴訟を提起されるケースが見られます。
訴訟を起こされて判決が確定すると、最終的に給与や銀行口座などの財産を差し押さえられる(強制執行)恐れがあります。依頼した専門家と密に連絡を取り、早期に和解を成立させることが重要です。
和解後に「2回(2ヶ月分)」滞納すると一括請求される
任意整理の和解が成立した後の分割返済には、非常に厳しいルールが設けられています。
和解書には通常、「返済を2回(2ヶ月分)滞納した場合、分割で支払う権利(期限の利益)を失う」という条項が盛り込まれます。1回の遅れなら連絡と督促で済むことが多いですが、2回滞納すると、残りの借金全額に遅延損害金を上乗せして一括請求されます。
一括請求に応じられない場合、債権者から訴訟を起こされ、給与や財産を差し押さえられるリスクが急激に高まります。給与の差し押さえは勤務先にも通知されるため、仕事や生活に多大な悪影響を及ぼします。
レイクとの債務整理でおすすめの法律事務所
レイクとの債務整理について、無料で相談できるおすすめの法律事務所をご紹介します。
いずれの事務所も、全国対応・無料相談・分割払い・豊富な実績・親身な対応といった特徴を持ち、安心して債務整理の相談ができる体制が整っています。
ひばり法律事務所 ※2026年11月おすすめ
- 任意整理費用は業界最安級、分割払いも可能。
- 年間1,500~2,000件、累計5,000件以上の債務整理実績がある
ひばり法律事務所は、東京都墨田区に拠点を置き、債務整理に強みを持つ弁護士法人です。相談料は何度でも無料で、オンラインや電話での相談も受け付けています。
任意整理の費用が業界最安級で、分割払いにも対応しているため、費用を抑えたい方にとって非常に利用しやすい事務所です。
返済代行サービスや郵送物の局留め、弁護士個人名での対応など、家族や職場に知られずに手続きができる配慮もされています。
女性専用窓口があり、女性弁護士による対応も可能。債務整理以外にも過払い金請求やその他の法律相談に対応し、遠方や地方在住の方でも出張やオンラインでの相談が可能です。
 ひばり法律事務所の口コミや評判を解説!任意整理の費用も分かる
サンク総合法律事務所
- 全国対応で債務整理の相談は無料、着手金・報酬金・減額報酬などの費用体系も明確
- 借金問題の相談・解決実績が豊富で、月間600件以上の相談実績がある
サンク総合法律事務所は、全国からの相談に対応しており、24時間365日無料で何度でも相談できます。
着手金や報酬金の分割払い・後払いにも柔軟に対応しているため、手元に資金がなくてもすぐに債務整理の手続きに着手できます。
女性弁護士も在籍しており、アットホームな雰囲気で相談しやすいのも特徴的。
費用体系が明瞭で、依頼前に丁寧な説明が受けられるほか、債務整理だけでなく離婚や相続、不動産、企業法務など幅広い法律問題にも対応しています。
豊富な解決事例とノウハウを活かして、依頼者の状況に合わせた最適な解決策を提案してくれる点が強みです。
 弁護士法人サンク総合法律事務所の評判・口コミ【任意整理の費用は高い?】
弁護士法人・響
- 債務整理の相談は無料、着手金・報酬金も明確
- 任意整理・個人再生・自己破産に対応し、45万件以上の相談実績がある
弁護士法人響は、東京・大阪・福岡・那覇など全国6拠点を持つ大手弁護士法人で、債務整理の相談実績も非常に豊富です。
24時間365日、全国どこからでも無料相談が可能で、弁護士費用の分割払いにも対応しています。
家族や勤務先に知られずに手続きが進められるよう配慮されているほか、税理士や社労士、行政書士などグループ内の専門家と連携。複雑な案件にもワンストップで対応できるのが大きな特徴です。
依頼者に寄り添った親身な対応や、迅速かつ丁寧な説明も高く評価されています。オンラインや電話での相談・手続きも可能で、来所が難しい方にも利用しやすい事務所です。
 弁護士法人・響の評判が怪しい?専門家が口コミを徹底レビューしてみた
まとめ
レイクからの借り入れについても債務整理は可能ですが、借り入れの時期によって債権者が異なることや、早目に和解する必要があるなど、若干の注意点があります。
借り入れがある場合には、債務整理に詳しい弁護士・司法書士に相談・依頼することをお勧めします。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 アコムは債務整理(任意整理や自己破産)できる?任意整理に応じないケースやおすすめの法律事務所も徹底解説!
2026年11月に人気急上昇「はたの法務事務所」
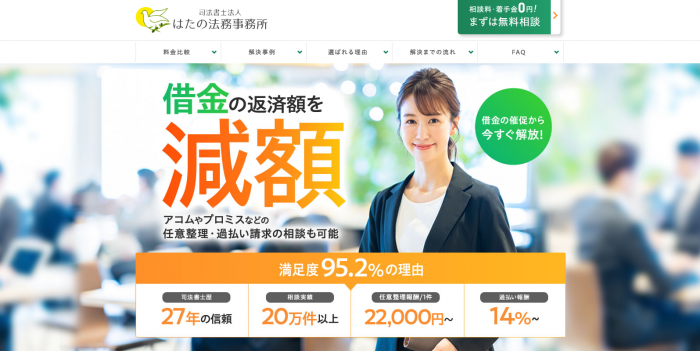
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団