個人再生とは、借金の返済が困難になった個人が、地方裁判所に申し立てを行って借金元金を最大5分の1〜10分の1(最大80〜90%カット)に大幅減額し、残った金額を原則3年間(最長5年間)で分割返済していく法的な債務整理手続きです。
自己破産のように原則すべての財産を処分されることはなく、マイホームなどの財産を守りながら、生活の経済的再建を図ることができます。また、弁護士・司法書士に依頼した段階で全債権者へ「受任通知」が発送され、貸金業者や銀行からの取り立て・督促が即座にストップします。
しかし個人再生はどのような流れで進むのか、具体的に何をすべきなのか把握するのが簡単ではありません。
本記事では、個人再生の全体的な流れを詳しく解説していきます。すでに手続きを進めている人も、ぜひ参考にしてくださいね。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 【2026年最新】個人再生におすすめの弁護士・司法書士事務所ランキング!失敗しない選び方と費用相場を徹底比較
目次
個人再生の流れ【申立てから完了までの全手続き】
個人再生は裁判所を通す厳格な法的手続きです。専門家に相談してから完済に至るまでの正確なプロセスは以下の通りです。
ステップ①専門家への相談・受任通知(返済・督促の停止)
弁護士や認定司法書士に相談し、負債額や収支状況を精査した上で委任契約を結びます。
専門家が各債権者へ「受任通知」を発送した時点で、法律(貸金業法等)の規制により、債権者からの直接の取り立てや督促、借金の返済が即座にストップします。
まず、専門家に自身の財政状況、借金の総額、収入状況などを詳しく説明しましょう。その上で、個人再生が最適な手続きであるか、または他の債務整理手段を検討すべきかを専門家からアドバイスを受けます。
ステップ②債権調査・申立書類の準備
専門家が債権者から取引履歴を取り寄せて正確な借金総額を確定させます。
並行して、住民票、課税証明書、通帳コピー(全口座)、給与明細、保険解約返戻金証明書などの公的書類を集め、裁判所に提出する「申立書」「財産目録」「家計収支表」を作成します。
これらの書類は、裁判所が返済計画を審査する際の重要な根拠となります。
ステップ③裁判所への個人再生申立て
書類が整ったら、管轄の地方裁判所に個人再生を申し立てます。
申立後すぐに、東京地裁など多くの裁判所では「個人再生委員との面談」や、毎月の想定返済額を約半年間積み立てる「履行テスト(テスト返済)」がスタートします。
申立てを行った後も、弁護士や司法書士と密接に連絡を取り合い、進行状況を確認します。裁判所からの通知や要求に対応するため、法律専門家との連携は重要です。
ステップ④再生手続の「開始決定」と債権確定
申立書類や履行テストの状況を確認した裁判所により、正式に「手続開始決定」が出されます。
その後、各債権者が債権額を裁判所に届け出る期間を経て、減額対象となる負債総額が法的に確定します。
ステップ⑤再生計画案の作成・提出と決議・認可
債権総額が確定した段階で、初めて「再生計画案(減額後の借金を原則3年でどう分割返済していくかの計画書)」を作成し、裁判所に提出します。
小規模個人再生は債権者による書面決議が行われ、不同意(反対票)が基準以下であれば可決されます(※法廷に集まる債権者集会はありません)。
法定要件を満たしていれば、裁判所から「再生計画認可決定」が出されます。
ステップ⑥認可確定・返済スタート〜完済
認可決定が官報に掲載されてから約2週間後に「認可確定」となり、裁判所における手続きは終了します。
確定の翌月から、再生計画案に沿って各債権者の指定口座へ原則3年間(最長5年間)かけて分割返済を行います。計画通りに最後まで支払い終えた時点で、残りの減額された債務は法律上当然に免除(完済)となります。
個人再生にかかる期間とは?
申立てから認可確定までは 通常約6か月〜1年程度かかります(書類準備、裁判所審査、テスト返済、債権者決議など)。
減額後の返済期間は認可確定の翌月から、原則3年間(最長5年間)かけて各債権者へ分割返済を行います。完済した時点で残りの減額分は法的に消滅します。
手続き中の新たな借入れについて
個人再生の手続き中は、理由を問わず新規の借入れは絶対禁止です。
信用情報機関に事故情報(異動情報)が登録されるため正規の金融機関からは借りられませんが、万一ヤミ金や後払いアプリなどで借入れを行った場合、「返済能力なし・家計改善の意思なし」と裁判所に判断され、手続きが即座に打ち切り(廃止・不認可)となります。
 専門家から一言
流れを掴んだら!個人再生を成功させるための3つの最重要ポイント
個人再生は、申し立てれば自動的に借金が減額されるわけではありません。裁判所から確実に認可を勝ち取り、生活を再建するために押さえておくべき3つの鉄則を解説します。
個人再生(裁判所手続き)の実績が豊富な専門家を選ぶ
個人再生は、数ある債務整理の中でも提出書類が最も多く、住宅ローン特則や資産(清算価値)の算定など高度な法律知識が求められます。
事務所選びの際は、「債務整理全体の件数」ではなく、「個人再生の申立て・認可実績が豊富か」を確認しましょう。その人の経験、専門知識、評判に加えて対応の良さも大切です。
借入先・資産を完全に開示し、偏頗弁済を絶対にしない
個人再生を申し立てる際は、家計や財産のすべてを正直に裁判所へ申告する義務があります。必要な書類をすぐに揃えられるよう、早めの準備を心がけましょう。
財産隠しは禁止です。 休眠口座やネット銀行、生命保険の解約返戻金、退職金見込額などを隠すと、再生計画が不認可になるだけでなく「詐欺再生罪」という重い刑事罰の対象になります。
偏頗弁済(へんぱべんさい)にも注意。「親や友人にだけは迷惑をかけたくない」と一部の借金だけを優先して返済すると、返済した全額が「手持ち資産(清算価値)」に加算され、減額後の返済総額が大幅に引き上げられてしまいます。
「履行テスト(テスト返済)」の積立て期日を厳守する
個人再生の成否を分ける最大の関門が、申立て直後から始まる「履行可能性テスト(テスト返済)」です。
将来支払う予定の毎月の想定返済額(月約3万〜5万円)を、裁判所指定口座へ毎月期日通りに約半年間にわたって積み立てる試験が行われます。
このテスト返済は「認可後も滞りなく支払い続けられる家計余力があるか」を証明するものです。1回でも遅延や滞納があると「返済能力なし」と判断されて即座に不認可(申立却下)となるため、生活費の無駄を徹底的に削り、積立期日を最優先で死守してください。
個人再生の目的は、計画に基づいた返済を通じて借金問題を解決することです。そのため、債務者自身が計画を守り、返済を続けることが求められます。
手続き前に知っておきたい個人再生の費用
個人再生にかかる費用は、大きく「弁護士・司法書士費用」と「裁判所費用(実費・予納金)」の2つに分かれます。
弁護士・司法書士費用
手続きの申立てや複雑な書類作成を専門家に依頼するための費用です。
弁護士費用の相場:約40万〜60万円(住宅ローン特則を利用する場合は+5万〜10万円程度加算)
司法書士費用の相場:約30万〜40万円(書類作成のみ代行するため弁護士より安価な傾向)
多くの事務所では着手金の分割払い(月3万〜5万円程度)に対応しています。受任通知を送付するとこれまでの借金返済がストップするため、その間に無理なく分割金を積み立てていくのが実務上の基本です。
具体的な金額は、契約内容によるため、事前にきちんと確認しましょう!
裁判所費用(実費および予納金)
地方裁判所へ手続きを申し立てる際に納める公的な費用です。
主な費用は以下の通りです。
申立手数料(収入印紙代):10,000円
申立書に貼付して納める法廷手数料です(住宅ローン特則がある場合も同額)。
予納郵券代(郵便切手代):約3,000円〜15,000円
裁判所が債権者へ通知書面を郵送するための切手代です。債権者数によって金額が変動します。
個人再生委員の報酬(予納金):約15万〜25万円(※選任される場合のみ)
裁判所から「個人再生委員」が選任された場合に必要となる予納金です。東京地裁などの一部地域や、司法書士申立て(本人申立扱い)の場合は原則として選任されます。
裁判所費用の総額イメージ
個人再生の手続きに関するQ&A
他の債務整理(自己破産・任意整理)との違いは?
個人再生は他の債務整理の手段と比較して、一部の財産を保持しつつ返済計画を立てることが可能という特徴があります。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 手続きの方法 | 専門家と各社の個別交渉 (裁判所なし) |
地方裁判所への申立て | 地方裁判所への申立て |
| 借金の減額幅 | 将来利息の全額カット (元金は残る) |
元金を最大1/5〜1/10に大幅減額 | すべての借金が全額免除 |
| 財産の処分 | 処分なし (車や家を除外可能) |
原則処分なし (住宅ローン特則あり) |
一定以上の高額財産は処分・換価 |
| 資格制限 | なし | なし | 手続き中の一時的な業務制限あり |
| 利用要件 | 3〜5年で元金を完済できる収入 | 安定収入+住宅除く借金5,000万円以下 | 返済不能 (収入が途絶えている等) |
専門家から一言
個人再生のメリットは何?
借金が大幅に減額される
利息だけでなく元金そのものが最大80%〜90%(最低弁済額100万円〜)カットされます。
マイホームを手放さずに済む(住宅ローン特則)
住宅ローンだけは従来通り返済を続け、それ以外の借金のみを大幅減額することで自宅を維持できます。
借金の理由を問われない
競馬・パチンコ・FX・浪費など、自己破産では免責が下りない可能性がある原因でも問題なく利用できます。
仕事上の資格制限がない
自己破産のように警備員や士業、保険募集人などの資格が一時的に使えなくなる心配がありません。
個人再生のデメリットは何?
個人再生手続きには多くのメリットがありますが、同時にデメリットも存在します。詳しく見ていきましょう。
車がローン返済中の場合は引き上げられる
所有権留保が付いている自動車ローンは原則として車が回収されます(※完済している車は手元に残せます)。
手続きが厳格で提出書類が多い
裁判所を通すため、通帳コピーや家計簿など膨大な書類の提出と、約半年間の履行テスト(テスト返済)が必要です。
安定した収入が必須
減額後の借金を3年間返済し続ける能力が求められるため、無職や生活保護受給中の方は利用できません。
信用情報機関に事故情報が登録される
完済から約5〜7年間はブラックリスト状態となり、新規借入れやクレジットカードの作成が制限されます。
費用が任意整理より高額になる
弁護士費用(約40万〜60万円)に加え、裁判所費用(印紙・官報代、個人再生委員の予納金など)が発生します。
専門家から一言
まとめ
個人再生は、借金の返済が困難になった際に、再生計画を立てて自身の経済状況を再建するための手続きです。成功するためには正確な情報提供や計画的な返済が重要です。
個人再生を検討すべき状況は以下の通りです。
- 借金の返済が苦しく、毎月利息ばかり払っていて元金が一向に減らない場合
- 住宅ローン返済中のマイホームを絶対に手放したくない場合
- 警備員や保険募集人など、自己破産による「仕事上の資格制限」を避けたい場合
- 借金の主な原因がギャンブルや浪費にあり、自己破産での免責許可が不安な場合(※個人再生には免責不許可事由がありません)
手続きは複雑で時間がかかるものの、適切に進行させることで、債務の一部が免除され再スタートすることが可能となります。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
2026年10月に人気急上昇「はたの法務事務所」
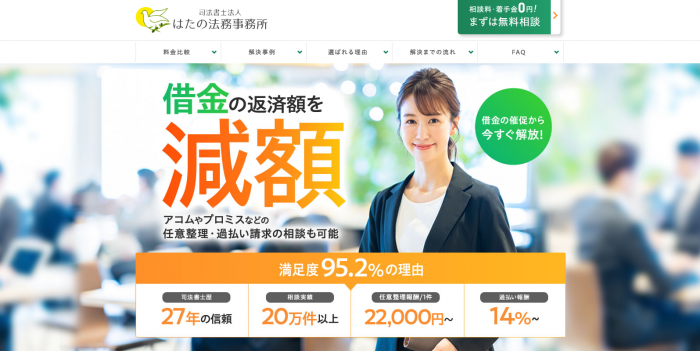
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団