個人再生は、財政的に困難な状況にある個人が、債務の整理と返済計画の立案により借金問題を解決させるための法的手段です。
しかし、この手続きは一定の条件を満たす必要があり、誰でも行えるわけではありません。先に結論を挙げると以下のケースで個人再生ができません。

本記事では、個人再生ができない・失敗するケースと、それに対する対処法について解説します。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
個人再生におすすめの弁護士は以下の記事にまとめています。個人再生を検討中の方は、ぜひ参考にして下さい。
 【2026年最新】個人再生におすすめの弁護士・司法書士事務所ランキング!失敗しない選び方と費用相場を徹底比較
目次
個人再生ができない・失敗する11のケース
個人再生は借金を大幅に減額できる有効な手続きですが、誰でも利用できるわけではありません。法律上の利用要件を満たしていない場合や、手続き中の不適切な行動によって裁判所から不認可・廃止(打ち切り)となるケースがあります。
借金の総額が5,000万円を超えている
個人再生を利用できるのは、担保権や住宅ローン特則の対象を除いた負債総額が5,000万円以下の個人に限られます(民事再生法第221条)。
利息や遅延損害金を含めて5,000万円を超えている場合は個人再生を使えず、自己破産や通常の民事再生を検討する必要があります。
将来にわたる継続的・安定的な返済能力がない
個人再生は減額された借金を原則3年間で分割返済していく手続きです。
そのため、無職・無収入の人や、生活保護を受給している人など、将来継続して返済を続ける見込みがない人は申立てが認められません(返済原資がない場合は自己破産が適しています)。
多額の財産を保有している(清算価値が高すぎる)
個人再生には「手持ち財産の総額(清算価値)以上に借金を減額できない」というルールがあります。
不動産、高額な車、多額の退職金見込額などがあり、その総額が借金総額を上回る(または同等である)場合、個人再生をしても借金が減額されず、手続きを行う経済的メリットがなくなります。
個人事業の収支が赤字で再生計画の見込みが立たない
自営業・個人事業主の事業資金の借入れであっても個人再生(主に小規模個人再生)は利用可能です。
しかし、事業収支が大幅な赤字で、生活費や再生計画に基づく毎月の弁済金を捻出できる見込みがない場合は、「履行可能性がない」として裁判所から認可されません。
返済能力が全くない場合、個人再生は難しくなります。
借金の総額が100万円以下である
借金総額が100万円以下の場合、法律上の最低弁済額が「負債総額の全額」となるため、借金元金を減額することができません。
弁護士費用や裁判所費用を考慮すると手続きをするメリットがないため、利息カットを目指す任意整理を選択するのが一般的です。
通常、借金の総額が100万円以下という状況では、個人再生よりも任意整理を選択することが一般的です。個人再生の手続きは比較的複雑であり、また裁判所の許可が必要であるため、手続きに時間と費用がかかるからです。
特定の債権者だけに優先して返済した(偏頗弁済)
「迷惑をかけたくないから」と、家族・友人からの借金や勤務先からの借入れだけを先に返済する行為(偏頗弁済)は禁止されています。
発覚した場合、優先返済した金額が「本人の財産(清算価値)」に強制的に上乗せされ、毎月の返済額が跳ね上がるペナルティを受けます。
個人再生手続きでは、すべての債権者が平等に扱われるべきです。特定の債権者だけを優遇する行為は、他の債権者の利益を損ないます。
財産隠しや虚偽申告などの不正行為を行った
裁判所に提出する財産目録で預貯金口座や財産を隠したり、給与・収入を過少申告したりする行為は厳禁です。不正が発覚した場合、再生手続開始決定の取消しや計画案の不認可となり、詐欺再生罪などの刑事罰に問われるリスクもあります。
個人再生手続きは信頼と誠実さに基づいています。したがって、債務者が不正行為や隠蔽行為を行った場合、その手続きは否認されます。
手続き中に新たな借入れや浪費を行った
手続き期間中にヤミ金や後払いアプリなどから追加の借入れを行ったり、ギャンブルなどの浪費を続けたりすると、家計収支の健全化が不可能とみなされ、裁判所から再生計画が認可されません。
個人再生手続きは自己の経済状況を安定させ、再建するための手段であり、新たな借入れや無計画な支出はその目的に反する行為となります。
手続き中のテスト返済(履行テスト)を滞納した
申立て後、裁判所が指定する口座へ毎月の予定返済額を約半年間積み立てる「履行テスト」が行われます。
この積立てを滞納したり期日に遅れたりすると、「長期的な返済能力がない」と判断されて手続きが強制終了(廃止)となります。
小規模個人再生で大口債権者から反対(不同意)される
小規模個人再生では、提出した再生計画案に対して債権者の書面決議が行われます。
否決となる条件について。反対した債権者が「債権者総数の半数以上」または「反対債権額が総額の2分の1を超える」場合 大半の銀行や消費者金融は同意しますが、日本政策金融公庫や特定の信販会社、個人の大口債権者などは不同意を出す傾向があり、過半数を握られていると手続きが不成立となります。
個人再生は、小規模個人再生は給与所得者等再生から選択しますが、減額幅の大きい小規模個人再生を選ぶパターンが多いです。ただし、小規模個人再生は一方的に債務者の利益だけを考えた手続きではありません。
過去7年以内に「給与所得者等再生」の認可決定を受けている
過去に「給与所得者等再生」を行い認可決定が確定した日、または「自己破産の免責許可」が確定した日から7年以内は、再度の給与所得者等再生を申し立てることができません。
※ただし、債権者の決議を伴う「小規模個人再生」にはこの7年制限の規定はありません。
過去に個人再生を経験した人は、申立てを検討する前に必ず経過期間を確認しましょう。
 専門家から一言
個人再生ができない・失敗したときの4つの対処法
個人再生の条件を満たせなかったり、手続きが不認可・廃止になってしまったりした場合でも、借金問題を解決する手段は残されています。状況に応じて以下の4つの対処法を検討しましょう。
自己破産に切り替える
個人再生で認可を得るのが難しい場合、最も確実な選択肢となるのが自己破産です。裁判所に申し立てて免責が認められれば、原則すべての借金の返済義務が免除されます。
自己破産とは、債務者が自らの財産を全て手放し、法的に全ての債務を免除する手続きです。
メリット
- 借金の返済義務が完全にゼロになる
- 手続き後に得た収入はすべて生活費に充てられる
注意点
- マイホームや資産価値のある車など、一定以上の高額な財産は処分される(※生活必需品や99万円以下の現金などの「自由財産」は手元に残せます)
- 手続き期間中は警備員や保険募集人などの資格・職業が制限される
- 信用情報に事故情報が登録される(期間は個人再生と同様に約5〜7年)
任意整理を検討する
「どうしても自己破産だけは避けたい」「借金総額がそこまで高額ではない(目安:数百万円以内)」という場合は、任意整理への切り替えが有効です。
弁護士や司法書士が各債権者と個別に交渉し、将来利息のカットや3〜5年の長期分割返済を目指します。裁判所を通さないため手続きが比較的スピーディーで柔軟。
整理する借金を選べるため、「車のローン」や「保証人がついている借金」を除外して影響を防ぐことができます。
注意点として、元金自体の減額は難しいため、利息がカットされた元金を今後3〜5年で返済できるだけの収入が必要です。
不成立の原因を解消して「個人再生を再申立て」する
一度個人再生が不成立(不認可や廃止)になった場合でも、原因を解消できれば再申立てが可能です(特別な待機期間を待つ必要はありません)。
再申立てが検討できるケース
- テスト返済の滞納や書類不備が原因だった場合(家計管理を徹底して収支を立て直し、十分な準備を整えてから再度申し立てる)
- 小規模個人再生で大口債権者に反対された場合( 債権者の決議が不要な「給与所得者等再生」へ手続きを変更して申し立て直す)
- 転職や就職で収入状況が好転した場合(返済能力が証明できるようになってから再チャレンジする)
家計収支を見直して返済能力を高める
個人再生は「減額後の借金を返済し続けること」が前提となるため、根本的な原因である収支バランスの改善が必要です。
具体的な取り組みとしては、
- 副業や転職、就職活動によって世帯全体の収入を底上げする
- 家賃、通信費、保険料などの固定費を削減し、毎月返済に回せる余剰(可処分所得)を増やす
など行いましょう。
収支が改善すれば、個人再生の再申立てで「履行可能性(返済能力)」を裁判所に認めてもらいやすくなるだけでなく、任意整理での完済を目指す道も開けます。
2026年10月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
個人再生の手続きを成功させるための6つのポイント
個人再生を確実に成功(認可確定)させ、スムーズに生活を再建するためには、以下の6つのポイントを徹底することが不可欠です。
借入先を1社も漏らさず専門家に開示する
個人再生を申し立てる際は、すべての借入先を一覧にした「債権者一覧表」を裁判所に提出します。
1社でも債権者が漏れていると、債務者としての誠実性を疑われるだけでなく、漏れた借金が減額対象から外れて手続き後に一括請求されるリスクがあります。
銀行や消費者金融はもちろん、知人・親族からの借入れ、勤務先の従業員貸付、奨学金などもすべて洗い出して専門家に伝えましょう。
弁護士・司法書士の指示に従い、迅速に書類を提出する
個人再生は裁判所が指定する厳格な提出期限(再生計画案の提出期日など)があります。
この期日に1日でも遅れると、法律の規定により手続きが強制終了(廃止)してしまいます。専門家からの連絡には速やかに対応し、通帳コピーや課税証明書などの提出指示を確実に守ることが成功の絶対条件です。
家計簿を正確につけ、収支改善の実績を作る
裁判所は「減額された借金を今後3年間滞りなく返済していけるか(履行可能性)」を厳しく審査します。
毎月の収入・固定費・変動費を家計収支表に正確に記録し、使途不明金をなくすことが重要です。家計の無駄を削り、毎月一定の余剰金を安定して残せる家計構造を作りましょう。
手続き中のテスト返済(履行テスト)を期日通りに完走する
申立て後、裁判所が指定する口座へ毎月の予定返済額を約半年間積み立てる「履行テスト」が行われます。
この積立てが1回でも期日に遅れたり、残高不足で引き落とせなかったりすると、「継続的な返済能力がない」と判断されて不認可となります。テスト返済は最優先で確保してください。
新たな借入れや抜け駆け返済(偏頗弁済)を絶対にしない
手続き期間中にカードローンや後払いアプリ、ヤミ金などを利用すると、家計改善の意思がないとみなされ手続きが打ち切られます。
「迷惑をかけたくない」と親族や友人だけに先に返済する行為(偏頗弁済)は禁止されており、返済した額が手持ち財産(清算価値)にペナルティとして上乗せされ、毎月の返済額が増額してしまいます。
財産の隠蔽や過少申告をしない
すべての預貯金口座、保険の解約返戻金、車、退職金見込額などの財産状況は正直に申告しなければなりません。
「少しならバレないだろう」と隠し口座や現金を隠蔽すると、裁判所からの信用を完全に失い、申立ての却下や詐欺再生罪などの刑事罰に問われる恐れがあります。
まとめ
個人再生ができないケースは様々あります。個人再生ができない場合でも、自己破産や任意整理といった他の債務整理や再度の申立てなどの選択肢があります。
個人再生を成功させるためには、債務総額を把握し現実的な返済計画を立てましょう。複雑な手続きですが、適切に行動すれば借金問題を解決させることが可能です。
 依頼前に確認したい個人再生の8個のデメリット!だけどメリットはそれ以上にある
2026年10月に人気急上昇「はたの法務事務所」
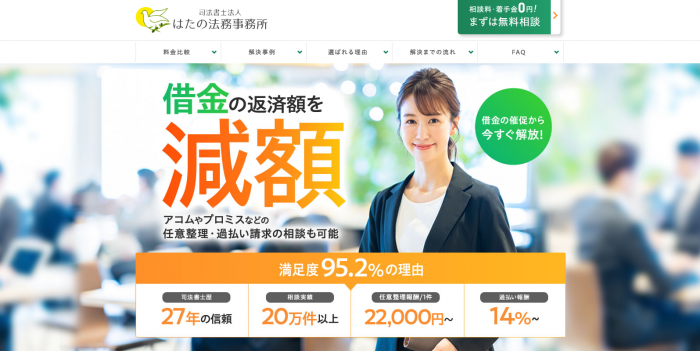
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団