三菱UFJフィナンシャル・グループに属するアコムは信頼度が高く、借り入れ・契約をしている方が非常に多い貸金業者です。
アコムからの借金も他の貸金業者と同様に債務整理の対象となります。どの手続きが適しているかは、借金の総額や収入・財産状況によって異なるため、専門家に相談して最適な方法を選択することが重要です。
注意点として、アコムと債務整理をする場合、債務整理後はアコムやアコムが保証会社となるサービスの利用ができなくなり、社内ブラック状態が半永久的に続く可能性があります。
この記事では、アコムで作った借金の債務整理が可能かどうかはもちろん、注意点やおすすめの相談窓口も合わせてを徹底解説します。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 騙されない!債務整理に強いおすすめの法律事務所(弁護士・司法書士)とは?「失敗しない選び方」6つのポイント
目次
アコムからの借金を債務整理するとどうなる?
アコムへの返済が苦しくなってしまった場合、債務整理をすることで現状はどのように変化するのでしょうか。各手続きの特徴をわかりやすく解説します。
アコム(三菱UFJフィナンシャル・グループ)との債務整理は可能
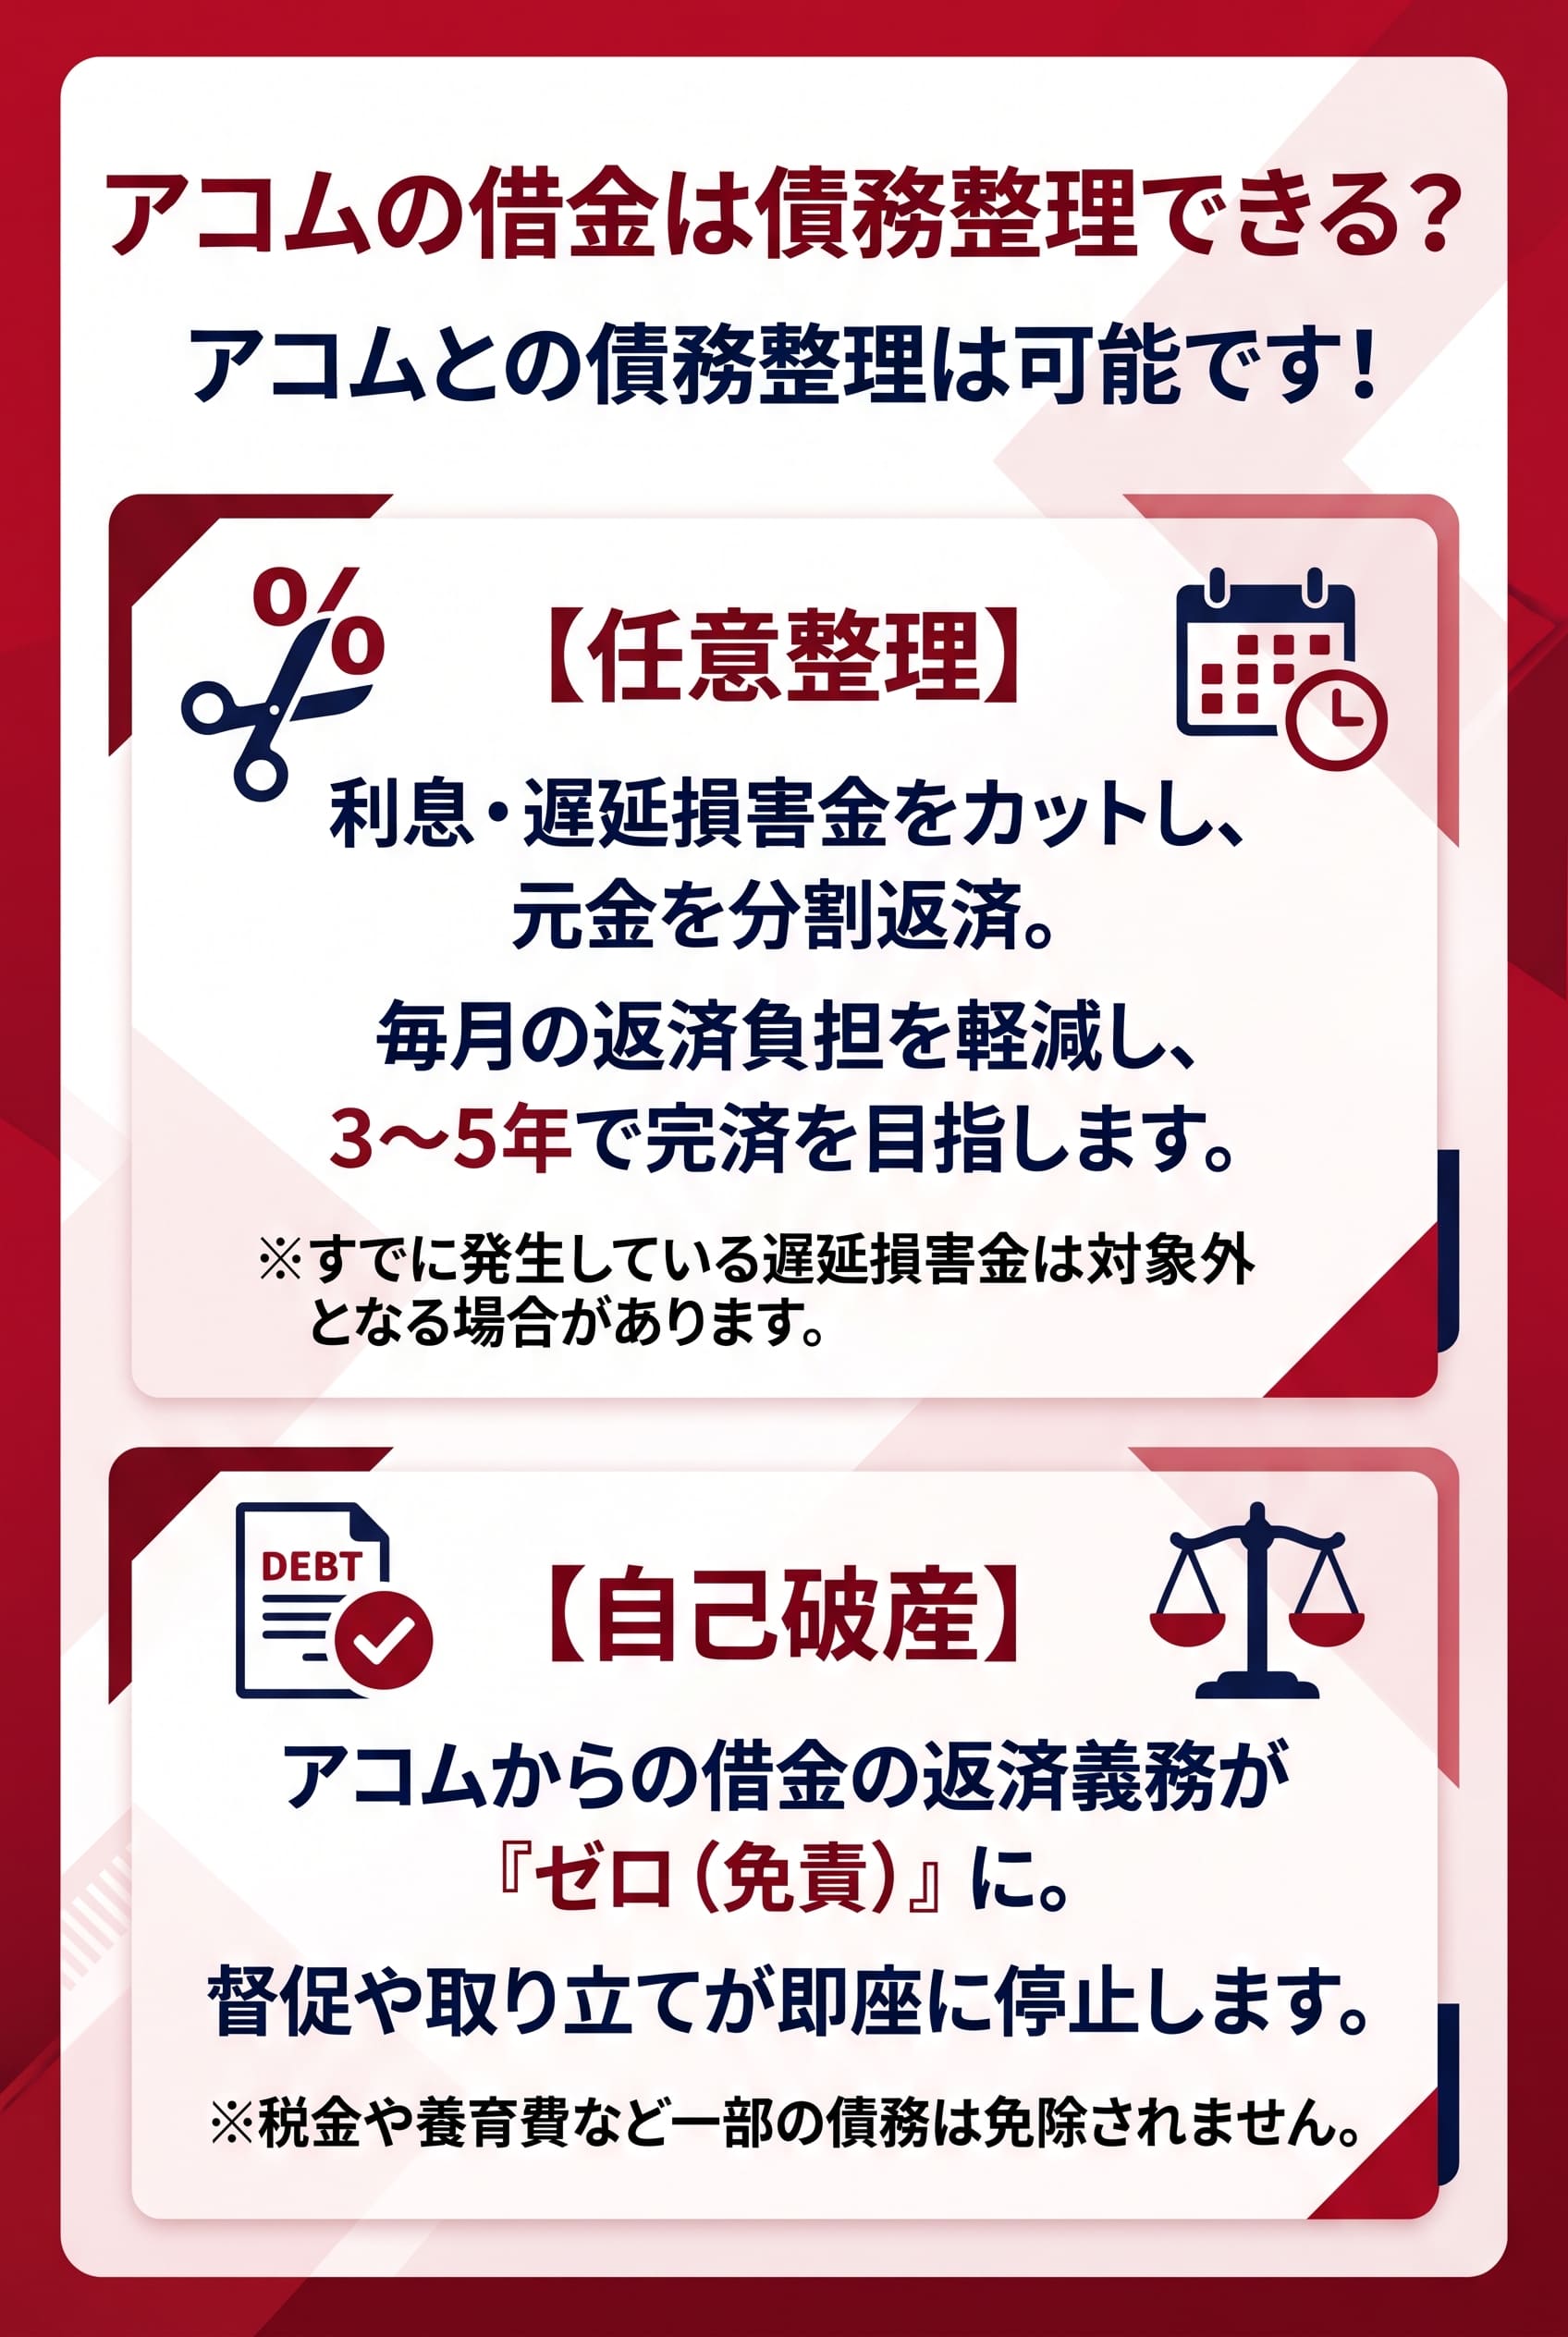
結論から言うと、アコムからの借金は債務整理(任意整理・自己破産・個人再生)の対象にすることが可能です。
アコムは正規の貸金業者であるため、法律に基づく債務整理手続きには原則として応じる義務があります。また、自己破産や個人再生といった裁判所を通す手続きにおいて、アコムが特別に異議を申し立てるようなケースはほとんどありません。
任意整理についても、アコムは専門家を通じた交渉に比較的協力的であり、将来利息のカットや元金の分割返済など、標準的な条件で和解に応じるケースが多いとされています。
任意整理:将来利息をカットし、元金を分割返済
任意整理は、弁護士や司法書士が代理となってアコムと直接交渉する手続きです。
将来の利息や遅延損害金の支払いが原則として免除され、残った元金のみを3〜5年(36回〜60回)で分割返済する条件で和解できるケースが多く見られます。
毎月の返済負担が減り、確実に借金を減らしていくことが可能です。
※ただし、すでに長期間滞納している場合、これまでに発生した遅延損害金や経過利息の支払いを求められることもあります
アコムの対応傾向 ➡ 他の消費者金融と比べても、専門家を通じた交渉には比較的協力的です。
 任意整理とは?デメリットとメリットをわかりやすく解説
自己破産:アコムからの借金が「免責(ゼロ)」に
自己破産は、裁判所に申し立てをして、税金や養育費などを除くすべての借金の返済義務を免除してもらう法的手続きです。
裁判所から免責許可が下りれば、アコムからの借入を含めたすべての借金がゼロになります。一定の財産は処分されますが、根本から生活を再建できるのが最大の特徴です。
 自己破産とは?4つのメリットと9つのデメリットをわかりやすく解説!
個人再生:借金を大幅に減額し、原則3年で分割返済
個人再生は、裁判所を通じて借金を大幅に減額してもらい、残りの金額を分割で支払っていく法的手続きです。
借金総額や保有している財産によって異なりますが、アコムからの借入を含む全体の借金が最大で5分の1〜10分の1程度まで圧縮され、その金額を原則3年(最長5年)で返済していきます。マイホームを残しながら借金を整理したい方などに向いています。
 債務整理の一種!個人再生で借金はどれくらい減るのか?向いている人は?個人再生とは何かわかりやすく説明します
(参考情報)アコムの企業概要と歴史
参考情報としてアコムがどのような貸金業者なのか確認しておきましょう
アコムは、三菱UFJフィナンシャル・グループ(MUFG)の連結子会社であり、グループ内の消費者金融事業の中核を担う大企業です。
1936年(昭和11年)に兵庫県神戸市で「丸糸呉服店」として創業。質屋業を経て1960年にサラリーマン向けの貸付(勤人信用貸)をスタートし、1978年にアコム株式会社が設立されました。
1993年には業界初となる自動契約機「むじんくん」を導入し、迅速な審査・契約の仕組みを確立。 1998年にMastercardのプリンシパルメンバーとなり、消費者金融でありながらクレジットカード(ACマスターカード)の発行事業も広く展開しています。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
アコムが任意整理に応じない・厳しい条件を出す4つのケース
アコムは原則として任意整理(将来利息のカットと分割返済)に柔軟に応じる業者ですが、以下の4つのケースに該当する場合は交渉が難航したり、和解を拒否されたりする可能性が高くなります。
- 60回を超えるような任意整理
- 契約期間があまりにも短い(返済回数が少ない)場合
- 訴訟を行って判決が下った後の元金のみ分割返済
- 多額の遅延損害金が発生している状況での元金のみ分割返済
60回(5年)を超える長期分割返済を希望する場合
アコムが任意整理で認める分割返済の回数は、原則として最長60回(5年)が上限です。
毎月の返済負担を下げるために「72回(6年)」や「84回(7年)」といった長期分割を提案しても、アコムは原則として応じません。
60回以下の分割で毎月の返済額を用意できない場合は、任意整理での解決は困難です。個人再生や自己破産など、借金そのものを大幅に減額・免除する他の法的手続きへの切り替えを検討する必要があります。
借入からの期間が極端に短い(返済回数が少ない)場合
契約から間もない場合や、数回しか返済せずに滞納してしまった場合、アコムは任意整理に対して非常に消極的になります。
業者の心理としては利息による利益をほとんど得ていないことに加え、「借りてすぐに返済できなくなる状況では、長期の分割和解を結んでも再び滞納する可能性が高い(信用できない)」と判断されるためです。
そもそも和解を拒否されるか、「これまで返済した期間と同程度の短期間での分割払い」など、非常に厳しい条件を提示される傾向があります。
すでに訴訟を起こされ、判決が出ている場合
長期間の滞納によりアコム側から裁判を起こされ、すでに判決が下っている状態での「元金のみの分割返済」の提案には、原則として応じてもらえません。
判決が確定すると、アコムはいつでも給与や銀行口座などの財産を差し押さえる(強制執行)法的な権利を持ちます。法的に圧倒的有利な立場にあるため、あえて自社に不利な条件(利息カットや長期分割)で譲歩する理由がありません。
遅延損害金を含めた一括請求や、ごく短期間での支払いを求められます。
多額の「遅延損害金」が発生している場合
長期間返済を放置し、すでに元金に対して多額の「遅延損害金」が膨れ上がっている場合、元金のみの分割返済で和解することは困難です。
将来の利息カットには応じても、「すでに発生してしまった遅延損害金」の全額免除には応じないのが近年の実務的な傾向です。
遅延損害金の一部減額などを交渉する余地はありますが、基本的には残った元金に遅延損害金を上乗せした総額をベースに、分割返済の計画を立てる必要があります。
多重債務者がアコムを債務整理する場合の影響
アコムを含めて多重債務(複数社からの借り入れ)となっている場合、法的な債務整理手続きによって借金問題を解決することになります。
手続きの選択について
「任意整理」を選ぶ場合は、アコムだけを整理するか、他社も含めるかを自由に選べます。
借金総額が大きく「個人再生」や「自己破産」を選ぶ場合は、アコムを含むすべての借入先(クレジットカードや他社消費者金融など)をまとめて裁判所の手続きにかける必要があります。
銀行カードローンの「保証会社」に注意
アコムは三菱UFJ銀行(バンクイック)などの保証会社を務めています。
多重債務の中にこれらの銀行借入が含まれており、それらも債務整理の対象とした場合、アコムが銀行に代わって借金を立て替える(代位弁済)ため、当該銀行分の最終的な債権者もアコムにまとまることになります。
受任通知の送付先はどこ?
受任通知の送付先は原則としてアコムの本社または管轄部署となります。
送付先の窓口
弁護士や司法書士が送付する「受任通知」は、原則としてアコム株式会社の本社(東京都千代田区丸の内)、またはアコムの信用管理部門(債権管理部署)宛てに発送されます。
本人の対応は不要
受任通知の発送作業や正確な送付先の特定は、すべて依頼した弁護士や司法書士が行います。
専門家は各貸金業者の専用の法務対応窓口を把握しているため、本人が送付先を調べたり、アコムへ直接連絡したりする必要はありません。通知が到着した時点で、本人への直接の督促は法的にストップします。
アコムと債務整理をする際の3つの注意点
アコムへの返済について債務整理(任意整理・自己破産・個人再生)を行う場合、一般的な信用情報(いわゆるブラックリスト)への登録以外にも、アコム特有の注意すべきリスクが3つあります。
- 債務整理後にアコムからの借り入れやアコムが保証会社となる契約ができない
- アコムが保証会社になっている銀行の借り入れがある場合、口座が凍結される可能性がある
- ACマスターカードが使えなくなる
アコムおよび「アコムが保証会社となるローン」の審査に通らなくなる
アコムで債務整理を行うと、信用情報機関の記録(約5年間)とは別に、アコムの社内データに「事故情報(社内ブラック)」として半永久的に記録が残ります。
債務整理後、アコムから新たにお金を借りられなくなるのはもちろんのこと、「アコムが保証会社を務めている銀行カードローン」などの審査にも原則として通らなくなります。
アコムが保証会社を務める主なローン例: 三菱UFJ銀行(バンクイック)、セブン銀行、auじぶん銀行など、多くの提携金融機関のローン審査に影響が出ます
※保証会社は各カードローンの公式サイトや約款で確認できます
アコムが保証会社となっている「銀行口座」が凍結されるリスクがある
アコムへの借金だけでなく、アコムが保証会社を務める銀行カードローン(例:三菱UFJ銀行など)も一緒に債務整理の対象にする場合、その銀行の預金口座が凍結されます。
口座凍結の理由ですが、弁護士等から受任通知が届くと、銀行はカードローンの残高と預金口座の残高を相殺(没収)し、アコム(保証会社)に代位弁済を求めるためです。
口座が凍結されると、給与の受け取りや光熱費の引き落としができなくなります。対策としては手続き前に預金をすべて引き出し、給与の振込先や引き落とし口座を「別の銀行」へ変更しておく必要があります。
※任意整理の場合、アコムだけを整理し、銀行カードローンを手続きから除外すれば口座凍結は防げます
クレジットカード「ACマスターカード」が強制解約される
アコムが発行しているクレジットカード「ACマスターカード」を持っている場合、これも債務整理の対象となります。
手続きを開始した時点でカードは強制解約となり、キャッシング枠(お金を借りる機能)だけでなく、ショッピング枠(買い物をする機能)も一切利用できなくなります。
「カードローンの借金だけを任意整理して、ショッピング用のACマスターカードは手元に残す」といった使い分けはできません。公共料金やサブスクリプションの支払いに設定している場合は、速やかに別の支払い方法に変更する必要があります。
出典:AC A-GRANT Mastercard会員規約(II)より
アコムでの借金を債務整理(任意整理・自己破産)する流れ
アコムからの借金の債務整理をする際の流れは次の通りです。
任意整理の流れ
手順1:弁護士・司法書士に相談・依頼する
弁護士や司法書士にアコムを含めた借入状況や家計の状況を伝え、毎月の支払いが可能な金額を算出した上で、任意整理の方針を決定して手続きを依頼します。
手順2:受任通知の発送・債務の調査(督促のストップ)
専門家がアコムへ「受任通知」を発送することで、法的に督促と毎月の返済が一時ストップします。同時にアコムへ過去の取引履歴の開示を請求し、正確な借入残高を調査します。
※過去にグレーゾーン金利での借り入れがあった場合、過払い金で残高が減る、または返還請求が可能になることもあります
手順3:アコムとの和解交渉
確定した借入残高をもとに、専門家が代理人としてアコムと直接交渉します。将来利息や遅延損害金のカット、および残った元金のみを原則3〜5年で分割返済する条件での和解契約(合意)を目指します。
手順4:和解内容に基づくアコムへの返済開始
アコムとの和解が成立した後、新たな返済計画に基づいた分割返済がスタートします。和解書通りに分割返済を続け、完済できれば手続きはすべて終了となります。
自己破産の流れ
手順1:弁護士・司法書士に相談・依頼する
専門家にすべての借入状況や財産、家計の内容を伝えます。借金総額や収入の状況から「返済不能」であると判断された場合、自己破産の手続きを依頼します。
手順2:受任通知の発送・債務の調査(督促のストップ)
専門家がアコムを含むすべての債権者へ「受任通知」を発送し、督促や取り立てを法的にストップさせます。同時に全債権者から取引履歴を取り寄せ、すべての借金の総額を確定させます。
手順3:裁判所への申立てと手続きの実行
過去の通帳コピーや家計簿、財産目録などの必要書類を準備し、管轄の裁判所に自己破産(および免責許可)の申立てを行います。その後、裁判官との面接や、一定の財産がある場合は管財人による財産の調査・処分などの手続きが裁判所を通じて進行します。
手順4:免責許可の決定(アコムへの返済義務免除)
裁判所での手続きが終わり「免責許可決定」が下りると、アコムからの借り入れを含むすべての借金の返済義務が法的に免除(ゼロ)となり、手続きが完了します。
アコムとの債務整理でおすすめの法律事務所3選
アコムとの債務整理について、無料で相談できるおすすめの法律事務所をご紹介します。
いずれの事務所も全国対応・無料相談・分割払い・豊富な実績・親身な対応といった特徴があり、アコムの債務整理に悩む方にも安心して相談できる体制が整っています。
すべての法律事務所で全国から申し込みOKです
ひばり法律事務所 ※2026年11月オススメ!
- 相談料無料、任意整理の費用は業界最安水準(着手金・報酬金ともに22,000円/1社)
- 年間1,500~2,000件、累計5,000件以上の債務整理解決実績
- 費用が非常にリーズナブルで、分割払いも可能
ひばり法律事務所は、債務整理に強みを持つ弁護士法人です。相談料は何度でも無料で、オンラインや電話、出張相談にも対応しています。
費用が非常にリーズナブルで分割払いも対応、経済的な負担を抑えたい方にも利用しやすい事務所です。
また、送金代行サービスや返済サポートなど依頼者の負担を軽減するサービスも充実しており、丁寧で親身な対応が評判です。
女性専用窓口や女性弁護士による対応も可能、安心して相談できます。債務整理以外にも過払い金請求やその他の法律相談にも幅広く対応しており、全国どこからでも依頼が可能です。
 ひばり法律事務所の口コミや評判を解説!任意整理の費用も分かる
サンク総合法律事務所
- 月間600件以上の債務整理相談実績があり、経験・ノウハウが豊富
- 着手金・報酬金の分割払いや後払いに対応
- 依頼後すぐに債権者への督促がストップする
サンク総合法律事務所は、全国対応で債務整理の相談実績が豊富な弁護士法人です。
電話やメール、オンラインで24時間365日無料相談を受け付けており、着手金や報酬金の分割払いや後払いにも対応しています。
依頼後はすぐに債権者への督促がストップ、依頼者の状況に応じて最適な解決策を提案してくれます。
女性弁護士も在籍しており、アットホームな雰囲気で相談しやすいのも特徴的。債務整理以外にも幅広い法律問題に対応しており、何度でも無料で納得いくまで相談できます。
 弁護士法人サンク総合法律事務所の評判・口コミ【任意整理の費用は高い?】
弁護士法人・響
- 相談料無料、任意整理の着手金・報酬金・減額報酬が明確
- 家族や勤務先に知られずに手続きできる配慮がある
- メディア監修や情報発信にも積極的で信頼性が高い
弁護士法人・響は、東京・大阪・福岡・那覇など全国6拠点を持つ大手弁護士法人で、債務整理の相談実績が非常に多い事務所です。
24時間365日全国どこからでも無料相談が可能で、費用の分割払いにも柔軟に対応しています。また、家族や勤務先に知られずに手続きができるよう配慮されています。
税理士や社労士、行政書士などのグループ専門家と連携し、複雑な案件にもワンストップで対応できるのも特徴的。
オンラインや電話での相談も可能で、依頼者一人ひとりに合わせた柔軟かつ迅速な対応が高く評価されています。
 弁護士法人・響の評判が怪しい?専門家が口コミを徹底レビューしてみた
まとめ
消費者金融大手であるアコムでは債務整理が可能です。
気を付けたい点としては、いずれの債務整理手続きを利用した場合も、信用情報機関に事故情報が登録され、一定期間は新たな借入やクレジットカードの利用ができなくなります。
また、債務整理後はアコムでの新規借入ができなくなる可能性が高くなります。
アコムから借りている場合に債務整理をする場合には、債務整理に詳しい弁護士・司法書士に相談・依頼をするようにしましょう。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 レイクの借金を債務整理(任意整理や自己破産など)できるのか?自己破産後は悲惨?任意整理中の生活も解説
2026年11月に人気急上昇「はたの法務事務所」
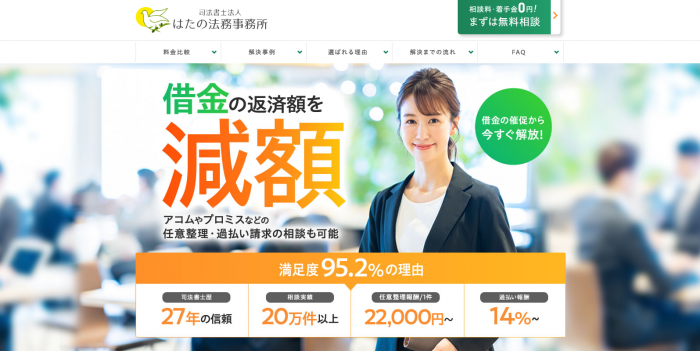
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団