債務整理は、経済的に困難な状況にある人が状況を改善できる法律で認められた手続きです。「債務整理をする人はクズ」、そんな風潮や偏見は大きな誤解です。
債務整理を検討することは、自身の財政状況を認め問題に対処しようとする行為であり、真摯に問題解決に取り組もうとしている前向きな姿勢の表れです。
この記事では、債務整理が「クズ」ではない理由を詳しく解説します。
2026年10月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 債務整理におすすめの法律事務所ランキング!費用が安い弁護士・司法書士事務所もわかる
目次
「債務整理=クズ」は大間違い!
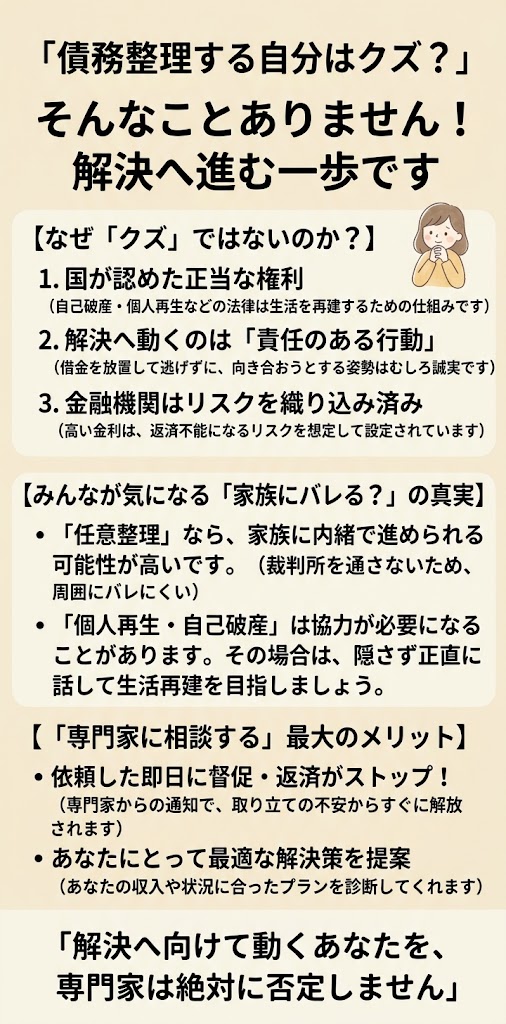
「債務整理をする人は、お金をきちんと返せないクズだ」と思い込んでいる人もいるかもしれません。しかし、それは大きな誤解です。
社会に存在する偏見と誤解について
借金問題は、世界中の多くの人々が抱えるリアルな問題です。しかし時として、負債を持つことや債務整理をすることを「クズ」と否定的な言葉で表現する風潮が存在します。
これは、借金が個人の道徳的欠陥を示すという誤った偏見からくるものです。
また、債務整理を「責任逃れ」と非難する人もいますが、それは債務問題の本質や救済制度の目的を理解していないことが原因です。
債務整理を検討することは問題解決への第一歩
「借金を整理したい」と考えはじめた時点で、あなたは問題解決に向けて大きく前進しています。
債務整理を検討中の人の中には、「自分はダメな人間だ」と自己嫌悪に陥っている人もいるでしょう。しかし、大切なのは今の状況にどう対処するかです。
例えば、次のような行動は大きな一歩と言えます。
- 借金の総額や返済状況を正確に把握する
- 債務整理の種類や手続きについて情報収集する
「借金を何とかしたい」と思えることは、希望の光が灯っている証拠です。その思いを大切にし、具体的な行動につなげていきましょう。
真剣に向き合う姿勢は評価されるべき
借金の存在から目をそむけず、真正面から向き合う勇気を持ったことは評価されるべきです。
借金を抱えることは、時には避けられない事情や不運な状況から生じることがあります。
そうした状況下で、法的な手段を利用して自身の問題を解決しようとする人々を、社会全体が理解し支えるべきなのです。
自己嫌悪に陥る必要はない
借金の理由は人それぞれです。決して自分を卑下する必要はありません。
「自分は無能だ」「性格に問題がある」と自分を責める人もいますが、多重債務に陥る理由は以下のように様々です。
- 収入の減少や病気・ケガ
- 事業の失敗
- ギャンブルや買い物への依存(病気)
自分の力ではどうしようもない事情で借金を抱えることもありますし、依存症という病気が原因のこともあります。
「自己責任だ」と過度に自分を責めるのは適切ではありません。借金の原因を冷静に見つめ直し、前向きな解決策を探ることが大切です。まずは自分を許すことから始めてみてはどうでしょうか。
債務整理は法律によって保証された権利
債務整理をすることが「クズ」ではない最大の理由は、それが「法律によって保証された正当な権利」であるという事実です。
法律は、借金により生活が困難な状況に陥った人々に対し、人生を再建するための手段を提供しています。債務整理を利用することは自己の法的権利を行使する行為であり、何ら恥ずべきものではありません。
「逃げる」行為ではなく「解決する」行為
債務整理を行うことで、借入れの返済計画を再設定し、現実的な返済スケジュールを作成したり、支払い義務を免除してもらったりすることが可能となります。
督促を無視して夜逃げするのとは違い、これは法的にケリをつける「解決する」行為なのです。
家族にどう伝えるか(内緒で進めることも可能)
債務整理をすると決めた際、「家族にどう伝えたらよいか」と悩む人は少なくありません。
任意整理なら家族に内緒で解決できる可能性が高い
実は、債務整理の中で最も選ばれている「任意整理」であれば、裁判所を通さないため、家族に完全に内緒にしたまま手続きを進めることが十分可能です。
専門家も郵送物や連絡方法を徹底的に配慮してくれます。
もし打ち明ける必要がある場合はどうすればいいのか?
借金総額が大きく、自己破産や個人再生など裁判所を通す手続きが必要になった場合は、家族の協力が不可欠になることがあります。
その際は、以下の点に注意して真摯に伝えましょう。
現状を正直に伝える
借金の原因や現在の額を隠さずありのままに話す。
目的を説明する
債務整理で借金を減らし、生活を再建するためだと伝える。二度と繰り返さない誓いも必要です。
家族の不安に耳を傾ける
家族の思いに寄り添い、家計の変化(支出の抑え方など)について一緒に知恵を出し合う。
専門家に相談することが解決への最短ルート
借金問題を抱えると、一人で悩みを抱え込みがちです。しかし、解決には弁護士や司法書士など専門家の力を借りることが極めて重要です。
専門家はあなたを「クズ」などと絶対に否定しません。現状をしっかりと受け止め、以下の具体的なメリットをもたらしてくれます。
最短即日で督促と返済がストップする【最大のメリット】
依頼したその日のうちに、専門家から業者へ通知が送られ、あなたへの直接の取り立てや月々の返済がピタリと止まります。 精神的な平穏をすぐに取り戻せます。
適切な債務整理の方法を提案してもらえる
あなたの収入や借金額に合わせて、任意整理、個人再生、自己破産など最適な解決策を診断してくれます。
債権者との面倒な交渉をすべて代行してもらえる
あなたが直接カード会社などと話す必要は一切なくなります。
信頼できる専門家を見つけることが難しいと感じる人もいるかもしれません。その場合は、以下のような方法で探してみるのも良いでしょう。
- 法テラスに相談する
- 各地の弁護士会に問い合わせる
手前味噌ですが、当サイトおすすめの債務整理に強い弁護士も参考にして下さい。
2026年10月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
もうクズとは言わせない!債務整理の主な手段とは?
債務整理には複数の方法がありますが、その中でも「任意整理」「個人再生」「自己破産」が主な手段です。 それぞれに特性や適用条件、メリット・デメリットが異なるため、ご自身の借金額や収入状況に応じて適切な手続きを選択することが重要です。
以下にそれぞれの特徴を簡単にまとめた比較表を示します。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 適用対象 |
・比較的債務額が少なく、安定収入がある人 |
・借金総額が大きく、安定収入がある人 |
・収入がない、または少なく、借金の返済が全くできない人 |
| 特徴 | 裁判所を通さず、対象とする債権者と個別に交渉して将来の利息をカットする。 | 裁判所を通じて、借金総額を大幅(原則1/5等)に減額し、分割払いする。 | 裁判所に申し立て、一定の財産を処分する代わりにすべての借金をゼロにする。 |
| 手続きの流れ |
①債権者との個別交渉 |
①裁判所への申立て |
①裁判所への破産申立て |
任意整理
任意整理は、複数ある借金の中から「一部の借金だけを対象にする」ことが可能な手続きです。具体的には、弁護士等が借入先と直接交渉を行い、将来の利息をカットして残りの元本のみを分割払いする返済計画を立てます。
「車のローン」や「保証人付きの借金」を除外し、それ以外の借金だけを整理できるため、家族や周囲に内緒で進めやすいのが特徴です。
メリット
- 整理する対象(債権者)を自由に選べる
- 将来利息がカットされるため、返済した分だけ確実に借金が減る
- 裁判所を通さないため手続きが比較的簡易で、周囲にバレにくい
デメリット
- 元本自体を減らすことは原則としてできない
- あくまで「交渉」であるため、強硬な債権者には応じてもらえない場合がある
- 信用情報機関に事故情報が登録される(ブラックリスト/約5年間)
個人再生
個人再生は、安定した収入があるものの借金の返済が困難な人が利用できる、裁判所を通した法的な手続きです。
裁判所に申立てを行い、借金総額を法律に基づいて大幅に減額(原則1/5から1/10程度)してもらい、その減額された借金を原則3年(最長5年)で返済します。
最大の強みは「住宅ローン特則」を利用することで、マイホームを手放さずにその他の借金だけを整理できる点です。
メリット
- 借金総額を大幅に減額できる
- 「住宅ローン特則」を利用すれば、自宅を手放さずに済む
- 自己破産のような職業制限や資格制限がない
デメリット
- すべての債務が対象になるため、特定の借金だけを除外できない
- 信用情報機関に事故情報が登録される(約5〜7年程度)
- 手続きが複雑で費用がかかり、期間も長引きやすい
- ローン返済中の車など、所有権留保がついている高価な物は引き揚げられる可能性が高い
自己破産
自己破産は、現在の収入や資産状況から「借金の返済が絶対に不可能」と裁判所に認められた場合の最終的な選択肢です。
裁判所に申立てを行い、一定以上の財産(マイホームや査定額の高い車など)を処分して債権者に配当する代わりに、残りのすべての借金が法律上免除(ゼロに)されます。
メリット
- すべての借金の返済義務がなくなり、経済的な再スタートが切れる
- 無職や生活保護受給者など、収入がない人でも手続きが可能
- 手続き開始後は、債権者からの取り立てや給与の差し押さえがストップする
デメリット
- マイホームや高価な車など、一定以上の価値がある財産は処分される
- 破産の事実が信用情報機関に登録される(約5〜7年程度)
- 手続き期間中、一部の職業(警備員や保険募集人など)に就くことが制限される
- 官報(国が発行する機関紙)に氏名や住所が掲載される(※一般の人が見る可能性は極めて低い)
債務整理を早期に行う3つのメリット
借金が積み重なってしまった時、自分でどうにかしようと限界まで頑張りすぎてしまい、利息が膨らんでさらに状況が悪化するケースが後を絶ちません。
債務整理はタイミングが非常に重要であり、傷が浅いうちに「早期に行うこと」が最大の解決策となります。
利息による借金の雪だるま式な増加を防ぐ
借金があると、毎月の返済額に高い利息が上乗せされるため、元本がなかなか減りません。
任意整理などの債務整理を早期に行えば、専門家が介入した時点で将来の利息をカット(免除)できるため、返した分だけ確実に借金を減らしていくことができます。
精神的な負担から解放される
借金の返済日に追われ、取り立ての電話や郵便物を気にして生活するのは、想像以上のストレスです。
専門家に債務整理を依頼すると、その日のうちに業者へ「受任通知」が送られ、あなたへの直接の督促や返済がストップします。早期に決断することで、精神的な限界を迎える前に平穏な日常を取り戻すことができます。
ダメージの少ない「任意整理」で解決できる(選択肢が残されている)
借金を長期間放置して「いよいよ返済が不可能」という状態まで追い込まれると、マイホームや車などの財産を手放さなければならない「自己破産」しか選択肢がなくなってしまいます。
しかし、まだ返済能力が残っている早期の段階で相談すれば、家族に内緒で進めやすく、整理する借金を選べる「任意整理」でダメージを最小限に抑えて解決できる可能性が高くなります。
また、給与や銀行口座が強制的に差し押さえられる最悪の事態も未然に防ぐことができます。
 専門家から一言
債務整理を行う前に!注意点が確認しておこう
債務整理は、手続きを行う前にしっかりと理解しておくべき注意点がいくつかあります。
信用情報機関へ登録される(いわゆるブラックリスト)
債務整理を行うと、その事実が信用情報機関に登録(事故情報)されます。そのため、一定期間(約5〜7年間)は、新たな借入やクレジットカードの新規作成・利用が制限されます。
また、同じ期間内は住宅ローンや自動車ローンの審査に通ることも難しくなります。
専門家への費用がかかる
債務整理を安全に進めるには、弁護士や司法書士などの専門家に依頼するのが一般的で、そのための費用が必要になります。
手続きの内容や借入件数によりますが、任意整理で数万〜数十万円、個人再生や自己破産では数十万円程度かかることがあります。ただし、多くの事務所が「分割払い」や「初期費用(着手金)0円」に対応しています。
解決まで数ヶ月~1年程度かかる
手続きが始まってから完了するまでには、任意整理で3〜6ヶ月、裁判所を通す手続き(個人再生・自己破産)では半年〜1年程度の時間がかかります。
デメリットに感じられるかもしれませんが、この手続き期間中はすべての返済と督促が一時的にストップします。
返済に追われない期間ができるため、生活を立て直したり、分割の費用を支払ったりする貴重な準備期間になります。
2026年10月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
気にしなくてもいい債務整理に関する誤解
債務整理について誤った認識を持っている人は少なくありません。以下に、よくある誤解と本当の事実を3つ挙げてみました。
家族や恋人に迷惑がかかる?(原則かかりません)
「自分が債務整理をすると、家族や恋人が代わりに借金を返さなくてはならないのでは?」と心配する人がいますが、これは誤解です。債務整理はあくまで個人の問題であり、保証人になっていない限り、家族や恋人が返済義務を負うことは一切ありません。
注意点として、もし家族が借金の「保証人」になっている場合は、債務整理をすると保証人に一括請求が行きます。
しかし、「任意整理」であれば、保証人がついた借金だけを対象外にして整理できるため、家族に迷惑をかけずに解決することが可能です。
あなたが金銭的な問題を解決し、安定した生活を送ることは、家族や恋人にとってもプラスになることでしょう。
同僚に知られて会社に居づらくなる?(バレることはほぼありません)
「債務整理をすると会社に知られるのでは?」というのも、基本的には誤解です。弁護士や司法書士には厳格な守秘義務があるため、事務所から会社に連絡が行くことはありません。
ただし「自己破産」をする場合、手続き中の数ヶ月間、警備員や保険の募集人、宅建士などの特定の職業・資格が制限されるため、一時的に業務から外れるなどして会社に相談が必要になるケースがあります。
また、会社から前借り(社内融資)をしている場合は、会社が債権者となるため通知を避けることはできません。
戸籍に記載されて人生に響く?(一切載りません)
「自己破産などをすると戸籍に載る」という噂がありますが、これは全くのデマです。
債務整理や破産の事実が戸籍や住民票に記載されることは一切ありません。そのため、手続きをしたことが原因で結婚や就職、子供の進学などに影響が出る心配は全く不要です。
債務整理後の生活はどうなるのか?
債務整理を終えた後は、借金の重圧から解放され、ゼロから新たな生活と信用を築き直す段階に進みます。
信用情報を回復させる(ブラックリスト明けに向けて)
債務整理を行うと信用情報機関に事故情報が登録されますが、一定期間(約5〜7年)が経過すれば自動的に情報は消去され、再びクレジットカードやローンを利用できるようになります。一生続くわけではないため、過度に怯える必要はありません。
信用を回復させるために最も重要なのは、「任意整理や個人再生で決まった分割返済を、1回も遅れることなく完済すること」です。残りの返済を真面目に続けることが、再出発への第一歩となります。
周囲に無理に打ち明ける必要はない
「借金をしていたことを周りにどう思われるか」と視線が気になるかもしれません。しかし、自分の経験を無理に周囲へ共有する必要はありません。
日本の社会において、借金問題はまだ偏見を持たれやすいのが実情です。任意整理などで周囲にバレずに解決できたのであれば、そのまま隠し通して全く問題ありません。
打ち明けるのは、今後の家計を共にする配偶者など、必要最低限の家族だけにとどめておくのが安全です。
借金問題の再発を防ぐ
債務整理後は、手持ちのクレジットカードが強制解約され、消費者金融からの新たな借り入れもできなくなります。
これを「不便」と捉えるのではなく、「強制的に借金体質から抜け出すチャンス」と捉え、以下の金銭管理に努めることが大切です。
デビットカードや現金払いに移行する
クレジットカードが使えない期間は、銀行口座の残高から即座に引き落とされる「デビットカード」や、事前チャージ式の「スマホ決済(PayPayなど)」を活用しましょう。手元にあるお金以上は使えないため、強制的に使いすぎを防げます。
家計簿をつける
毎月の収支を記録し、お金の使い道を可視化しましょう。スマートフォンの無料家計簿アプリと銀行口座を連携させるだけでも、無駄な支出(サブスクの契約しっぱなし等)に気づくことができます。
生活費を分けて管理する
生活費と趣味・娯楽費の財布(または口座)を別にして管理することで、浪費を防げます。過去にギャンブルなどの依存症があった場合は、本人が自由に使える現金を家族が管理するなど、物理的な制限を設けることも検討しましょう。
貯蓄の習慣をつける
毎月少額でも良いので「先取り貯金」をする習慣をつけましょう。「家族で旅行に行く」など、前向きな貯蓄目標を共有することで、節約の意欲も高まります。
専門機関のサポートを頼る
もし借金の原因がギャンブル依存症や買い物依存症などの病気であった場合は、本人の意志だけで解決するのは困難です。ためらわずに医療機関のカウンセリングや、自助グループ(GAなど)に参加し、定期的なサポートを受け続けることが完全な立ち直りへ繋がります。
専門家から一言
2026年10月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
まとめ
債務整理を検討しているあなたは、クズではありません。借金によるプレッシャーは、精神的なストレスを引き起こし、生活の質を大幅に低下させます。
債務整理は、法律によって保証された権利であり、借金問題に対処するための有効な手段です。
自分を卑下するのはやめましょう。まずは現状を直視し、専門家に相談して具体的な解決策を探ることから始めてみてください。
2026年10月に人気急上昇「はたの法務事務所」
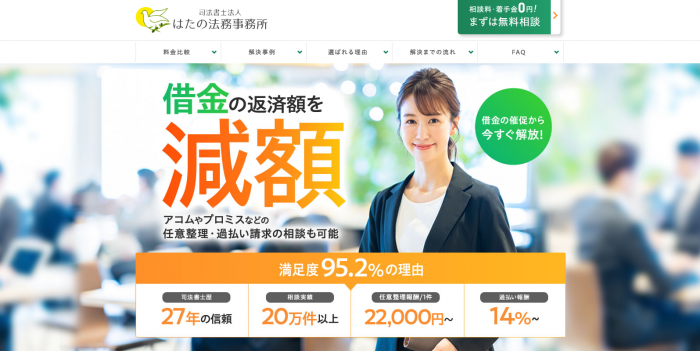
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団