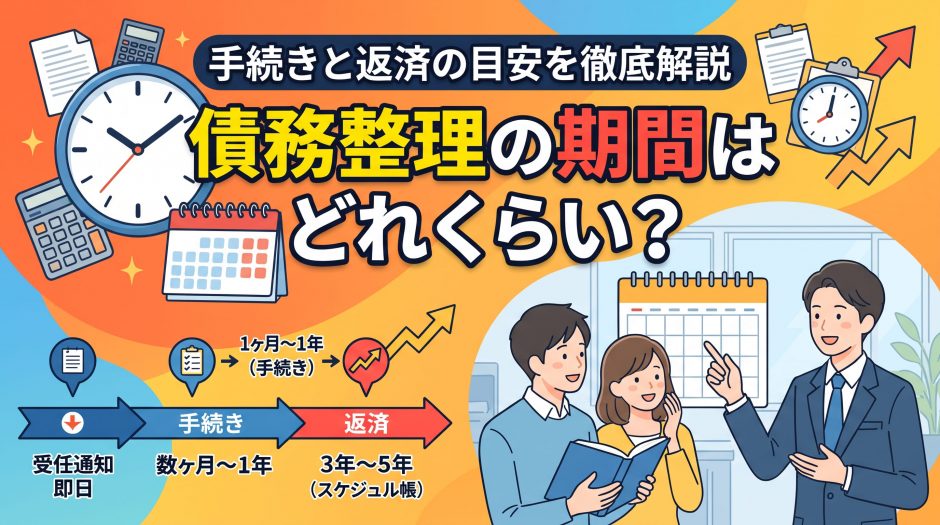
債務整理は、「任意整理」であれば約3〜6ヶ月、「個人再生・自己破産」であれば半年〜1年以上の手続き期間がかかります。
債務整理の方法は、主に任意整理、個人再生、自己破産の3つがあります。それぞれの手続きや期間が異なるため、自分の状況に合った方法を選ぶことが重要です。
借金を放置して延滞期間が長引くほど、遅延損害金が膨らみ、債権者の態度も硬化するため、「期間の短い任意整理」で解決できたはずのものが「長期間かかる自己破産」しか選べなくなってしまいます。
この記事では債務に悩む方に向けて、債務整理の方法による期間の違いや手続きの具体的な流れなどを解説していきます。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 騙されない!債務整理に強いおすすめの法律事務所(弁護士・司法書士)とは?「失敗しない選び方」6つのポイント
目次
債務整理の期間はどれくらいなのか?
借金問題を解決する「債務整理」には、大きく分けて任意整理、個人再生、自己破産の3つの方法があります。
債務整理の期間を考える際は、弁護士が交渉や裁判所とのやり取りを行う「手続き期間」と、実際に借金を払い終わるまでの「返済期間」の2つを分けて理解することが重要です。
※どの手続きを選んでも、弁護士・司法書士に依頼した日(受任通知の発送日)から借金の取り立てや督促は即日ストップします。
任意整理の期間(手続き:約3〜6ヶ月 / 返済:3〜5年)
任意整理は、裁判所を通さずに弁護士が直接カード会社などと交渉し、将来の利息をカットして元本のみを分割払いしていく方法です。
- 手続き期間:約3〜6ヶ月 債権者との個別交渉のみで完結するため、最も早く手続きが終わります。
- 返済期間:3〜5年(36回〜60回払い) 利息がなくなった元本を、毎月無理のない額でコツコツと返済していきます。
任意整理のメリット・デメリット
メリットは裁判所を通さないため費用が安く、家族にも内緒にしやすいです。「車のローンは残して、クレジットカードだけを整理する」といったように、整理する相手を自由に選べるのが最大の強みです。
デメリットとしては、借金の元本そのものは減らないため、3〜5年で払い切れるだけの安定した収入が必要です。また、近年はカード会社側が利息カットの交渉に難色を示すケースも増えています。
 いつから5年?任意整理で信用情報が記録される登録期間
個人再生の期間(手続き:約半年〜1年 / 返済:原則3年)
個人再生は、裁判所を通して借金を最大で5分の1程度にまで大幅に減額し、それを分割で返済していく方法です。
- 手続き期間:約半年〜1年 財産の調査や裁判所への書類提出、認可決定が下りるまでに時間がかかります。
- 返済期間:原則3年(特別な事情があれば最長5年) 大幅に減額された借金を、原則3年で完済します。
個人再生のメリット・デメリット
メリットは自己破産と違い、条件を満たせば「マイホーム(住宅ローン)」を残したまま他の借金だけを大幅に減額できます。
デメリットとなるのが、手続きが非常に複雑なこと。弁護士費用も高額になりがちです。また、すべての借金が対象になるため、保証人がついている借金も巻き込んでしまいます。
 依頼前に確認したい個人再生の8個のデメリット!だけどメリットはそれ以上にある
自己破産の期間(手続き:約半年〜1年 / 返済:なし)
自己破産は、裁判所に返済不可能であることを認めてもらい、すべての借金の支払い義務を免除(ゼロ)にしてもらう方法です。
- 手続き期間:約半年〜1年(※事案による) 財産が全くない場合(同時廃止)は3〜4ヶ月で終わることもありますが、一定の財産がある場合(管財事件)は、財産の換価処分などが行われるため半年〜1年以上かかることがあります。
- 返済期間:なし 免責が認められれば借金はゼロになるため、その後の返済はありません。
自己破産のメリット・デメリット
一番のメリットは借金が完全にゼロになり、生活の立て直しに専念できるという強力な効果があります。
デメリットは一定以上の価値がある財産(マイホームや車など)は処分されます。また、手続き中の数ヶ月間は警備員や保険募集人などの一部の職業に就けなくなります。
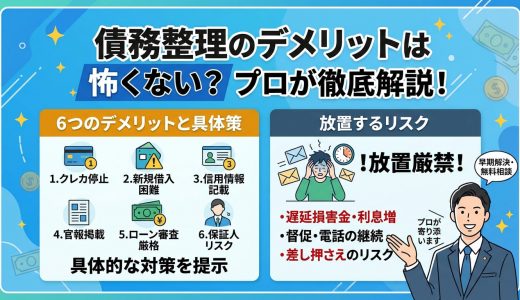 債務整理のデメリットは怖くない?6つの影響と具体的な対処法・放置するリスクをプロが解説
債務整理の手続きの流れと期間の目安!解決までのタイムライン
債務整理の手続きは、専門家への相談から始まり、「任意整理」で和解するか、「個人再生・自己破産」として裁判所へ申し立てるかでその後の流れと期間が大きく変わります。
ここでは、債務整理の依頼から解決までの具体的なステップと、各フェーズにかかる期間の目安を解説します。
手順①:専門家への相談・依頼と「督促のストップ」
期間の目安:相談から即日〜数日
債務整理の第一歩は、弁護士や司法書士の無料相談を利用し、自分の状況を客観的に評価してもらうことです。
債務状況の確認として、どこから大体いくら借りているか、毎月いくらなら返せそうか、持ち家や車などの資産状況を伝えます。
専門家と正式に委任契約を結ぶと、専門家から各債権者へ「受任通知」が発送されます。これが相手に届いた瞬間に、あなたへの直接の取り立て・督促が法的にストップし、毎月の返済も一時的にストップします。これにより、心理的な負担が劇的に軽減されます。
手順②:債権調査(取引履歴の開示と計算)
期間の目安:依頼から約1〜3ヶ月
督促がストップしている間に、専門家があなたの正確な借金額を確定させます。
まず、各債権者から過去の「取引履歴」を取り寄せます(業者が開示するまでに1〜2ヶ月かかります)。
次に、法律の制限金利に基づいて「引き直し計算」を行い、過払い金がないか、本当はいくら返すべきなのかを正確に算出します。
※この期間中は一時的に返済がストップしているため、その浮いたお金で「専門家への費用」を分割で積み立てたり、生活を立て直したりする準備期間に充てます。
手順③A:債権者との交渉(任意整理の場合)
期間の目安:手順②の後、約1〜3ヶ月(トータル3〜6ヶ月)
裁判所を通さず、専門家が債権者と直接交渉する「任意整理」を選ぶ場合、このステップへ進みます。
交渉内容ですが、今後の「利息」をゼロに(カット)してもらい、残った元本のみを3〜5年(36〜60回)の分割払いで完済できるよう交渉します。
※現在の実務では、元本自体の減額は原則としてできません。
債権者と合意できれば和解書を取り交わし、翌月あたりから新たな条件での返済(3〜5年)がスタートします。
手順③B:裁判所への申立て(個人再生・自己破産の場合)
期間の目安:手順②の後、約半年〜1年以上
借金が高額で任意整理では解決できない場合、裁判所を通した法的手続き(個人再生や自己破産)へ移行します。
申立書類の作成ですが、 過去2ヶ月分の家計簿、通帳のコピー、給与明細など、詳細な資料を収集して裁判所に提出します。
裁判所での手続きは、裁判所や個人再生委員・破産管財人による面談や財産調査が行われます。
個人再生の場合は「借金が約1/5に減額された再生計画」が認可され、自己破産の場合は「借金全額の支払い免除(免責)」が決定します。
裁判所を通す手続きは、書類の準備から完了までに非常に長い期間(半年〜1年強)を要します。その間、裁判所や専門家からの連絡には迅速に対応し、財産状況を隠さず正確に申告することが審査をクリアする絶対条件となります。
知っておきたい債務整理の注意点!制限される「期間」と対処法
債務整理をすると「今後の生活にどんな制限がかかるのか」と不安になる方は多いでしょう。
実は、制限がかかる内容や期間は、「弁護士に依頼して交渉・裁判をしている期間(数ヶ月〜1年)」と、「手続きが終わった後のブラックリスト期間(5年〜7年)」で明確に分かれています。
期間ごとの正しい注意点と、生活への影響を最小限に抑える対処法を解説します。
【完済から約5年間】ブラックリスト登録による影響と対策
どの債務整理(任意整理・個人再生・自己破産)を選んでも、信用情報機関に事故情報が登録されます(ブラックリスト)。
登録される期間の目安
- 任意整理: 和解後の借金を「完済してから」約5年間
- 個人再生・自己破産: 手続き開始から最長5年〜7年間
この期間中は、新規のクレジットカード作成やローンの審査に通りません。しかし、以下の対策を知っていれば日常生活に大きな支障はありません。
スマホ本体は「一括購入」なら契約可能
ブラックリスト期間中でも、携帯電話の通信回線(SIM)の新規契約や機種変更は問題なくできます。
審査に落ちるのは「10万円のスマホ本体を24回払いで買う」といった分割払い契約のみです。安い端末を一括購入すれば、これまで通りスマホは使えます。
賃貸契約は「独立系の保証会社」を選べばOK
家を借りる際、カード会社が審査を行う「信販系」の家賃保証会社は審査に落ちてしまいます。
不動産屋に「独立系の保証会社が使える物件を探している」と伝えれば、ブラックリスト期間中でも問題なくアパートを借りられます。
 任意整理によるブラックリストについて徹底解説!いつからいつまで登録される?
【手続き中の3〜6ヶ月間】仕事や資格への影響
「債務整理をすると会社をクビになるのでは?」と心配される方がいますが、債務整理を理由とした解雇や降格は労働基準法などで禁止されている不当解雇であり、公務員が懲戒処分を受けることもありません。
ただし、「自己破産」を選んだ場合の「手続き期間中(約3〜6ヶ月間)」のみ、以下の制限に注意が必要です。
※任意整理や個人再生には、これらの制限は一切ありません
一部の職業での「資格制限」(自己破産のみ)
自己破産の手続きが始まってから免責(借金ゼロ)が確定するまでの数ヶ月間、以下の職業に就くことが一時的に制限されます。
- 制限される主な職業: 警備員、生命保険募集人、宅地建物取引士、証券外務員など
- 制限されない職業: 医師、看護師、薬剤師、公務員、一般企業の会社員など
免責が確定して手続きが完了すれば資格制限は解除され、元通り働くことができます。もし制限される職業に就いている場合は、仕事に影響が出ない「任意整理」か「個人再生」を選ぶのが鉄則です。
【絶対にNG】手続き中の「新たな借金」は厳禁
債務整理を弁護士に依頼してから、手続きが完全に終わるまでの期間(任意整理なら3〜6ヶ月、自己破産なら半年〜1年)は、絶対に新たな借入をしてはいけません。
「生活費が足りないから」と、家族や知人からお金を借りたり、ヤミ金に手を出したりすると、債権者のリストが狂ってしまい、最悪の場合は「自己破産や個人再生が認められなくなる(免責不許可)」という致命的な事態に陥ります。
債務整理を依頼した後は、これまでの借金返済が一時的にストップするため、手元に残る現金が増えるはずです。
それでも生活費がショートしてしまう場合は、絶対に個人の判断で借金はせず、すぐに担当の弁護士や司法書士に相談してください。場合によっては、国や自治体の「生活福祉資金貸付制度」など、公的支援の申請をサポートしてもらえることもあります。
債務整理後に生活を立て直すポイント【期間ごとの目標】
債務整理後は、新たな人生のスタートを切る重要な時期です。「任意整理」や「個人再生」を選んだ場合、手続き後から3〜5年間の返済が始まります。
また、完済後も一定期間(約5〜7年)は信用情報に記録が残るため、この期間の特性を理解して段階的に生活を再建していくことが成功の鍵となります。
第1フェーズ:返済期間中(手続き直後〜3・5年)
この時期の最優先事項は、「新たな借金をせずに、毎月の返済計画を確実に完遂すること」です。
返済額を毎月確実に捻出するため、家賃、保険、通信費(格安SIMへの乗り換え)などの固定費を削減し、生活のベースコストを下げます。
また、クレジットカードが使えなくなるため、銀行口座から即座に引き落とされる「デビットカード」や、事前チャージ式の「プリペイドカード」へ移行し、支出管理を自動化させましょう。
さらに予期せぬ出費(冠婚葬祭や医療費)で返済が滞るのを防ぐため、返済額とは別に、手取り収入の5〜10%を「緊急予備資金」として貯蓄する習慣をつけますしょう!
第2フェーズ:ブラックリスト期間(完済後〜約5年)
借金の完済後は毎月の返済負担がなくなり、家計に大きなゆとりが生まれます。しかし、信用情報(ブラックリスト)の記録が消えるまでは新たなローンを組むことは難しいため、この期間を「将来への準備期間」と位置づけます。
ずばり返済分をそのまま貯蓄へスライドして下さい。これまで毎月支払っていた「債務整理の返済額(例:4万円)」を、そのまま生活費に吸収させず、全額貯蓄や投資(つみたてNISAなど)に回すことで、資産形成が一気に加速します。
「ブラックリストが解除される3年後までに、車の現金一括購入資金として150万円貯める」「資格を取得して収入を月3万円アップさせる」など、明確で測定可能な目標を設定しましょう。
目標は現実的かつチャレンジングなものに設定し、自分の現状を踏まえつつ、少し背伸びするくらいの目標が理想的です。
第3フェーズ:ブラックリスト解除後(完済から5年経過後〜)
信用情報機関から債務整理の記録が削除され、以前と同じようにローンやクレジットカードの審査に通るようになります。
クレヒス(信用情報)の再構築が重要です。長期間クレジットカードを使っていない状態(スーパーホワイト)になるため、まずは審査の通りやすいカードや携帯電話の端末分割払いなどを利用し、遅延なく支払うことで新たな信用実績を作ります。
長期目標の実現も可能に。第2フェーズで蓄えた自己資金を元手に、マイホームの購入など、人生の大きな目標に向かって具体的なアクションを起こせます。
債務整理の経験は、ご自身の金銭感覚をリセットし、家計管理のスキルを根本から鍛え直す貴重な機会です。原因を冷静に分析し、その教訓を活かすことで、これからの人生をより豊かで盤石なものにすることができますよ。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
まとめ
債務整理の期間は選択する方法によって異なります。手続き中は、返済が一時的にストップするため、その間に弁護士費用を分割で積み立てたり、生活を立て直す準備を進めることができます。
「自分の借金の場合、どの方法が選べて、どれくらいの期間がかかるのか」は個人の状況によって異なります。手遅れになって選択肢が狭まる前に、まずは債務整理に強い弁護士や司法書士の無料相談を利用して、詳しい見通しを立ててもらいましょう。
専門家に相談し、適切な方法を選択することで、債務問題からの脱却を早めることができますよ。
2026年11月に人気急上昇「はたの法務事務所」
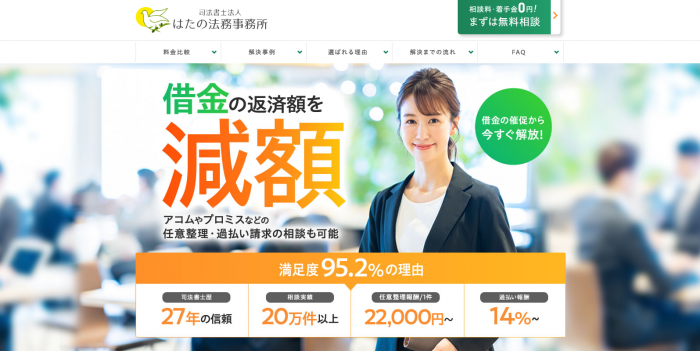
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団