「借金の返済が苦しい…」
個人再生は借金の大幅減額、長期分割返済、職業・資格制限なし、住宅の維持、自己破産回避といった多くのメリットがあり、生活再建を目指す人にとって有効な手段です。
しかしながら、注意点や手続きがどのように進むのか分からないかと思います。
この記事では、個人再生について概要はもちろんメリット・デメリットなど中心に詳しくお伝えします。
2026年11月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
 【2026年最新】個人再生におすすめの弁護士・司法書士事務所ランキング!失敗しない選び方と費用相場を徹底比較
目次
債務整理の一種!個人再生で借金はどれくらい減るのか?
個人再生では、借金総額や保有財産に応じておおむね5分の1〜最大10分の1程度(最大90%カット)まで大幅に減額されます。
最終的な返済額は、法律で定められた「①最低弁済額」と「②清算価値」(給与所得者等再生の場合は「③可処分所得の2年分」も含む)を比較し、最も金額が高い基準が適用されます。
最低弁済基準額(借金総額による基準)
民事再生法で定められている、負債総額に応じた最低限返済しなければならない基準額です(住宅ローンを除く負債)。
| 負債総額(住宅ローン除く) | 最低弁済額 (減額後の返済額) |
減額率 |
|---|---|---|
| 100万円未満 | 負債総額の全額(減額なし) | 0% |
| 100万円以上〜500万円以下 | 一律 100万円 | 0%〜80% |
| 500万円超〜1,500万円以下 | 負債総額の 5分の1 | 80%減額 |
| 1,500万円超〜3,000万円以下 | 一律 300万円 | 80%〜90% |
| 3,000万円超〜5,000万円以下 | 負債総額の 10分の1 | 最大90%減額 |
※負債総額が5,000万円を超える場合は、個人再生を利用できません(通常の民事再生または自己破産となります)。
清算価値保障の原則(手持ち財産による基準)
個人再生では「自己破産をした場合に債権者に配当される金額以上は返済しなければならない」というルール(清算価値保障の原則)があります。
保有している財産の総額が「①最低弁済額」を上回る場合は、財産総額と同額まで返済額が引き上げられます。
主な財産の対象は以下の通りです。
- 預貯金、現金(一定額以上)
- 車(査定額)
- 保険の解約返戻金見込額
- 退職金見込額の一部(通常8分の1、退職間近なら4分の1)
- マイホームのアンダーローン分(売却想定額が住宅ローン残高を上回る部分)
長期の分割払いが可能
個人再生では、原則3年(36回払い)、特別な事情(病気や収入減少など)が裁判所に認められれば最長5年(60回払い)での分割返済となります。
返済間隔は「毎月払い」だけでなく、実務上は「3か月に1回払い」を選択することも可能です。
個人再生の種類による返済額の違い
小規模個人再生(利用者の大半が選択)
返済額 = 「①最低弁済額」 または 「②清算価値」 の高い方
給与所得者等再生(会社員・公務員向け)
返済額 = 「①最低弁済額」、「②清算価値」、「③可処分所得の2年分」 の最も高いもの
「可処分所得(手取り収入から最低限の生活費を引いた余剰)」基準が加わるため、独身や高収入の方は小規模個人再生より返済額が跳ね上がる傾向があります。
具体的な減額シミュレーション例(小規模個人再生の場合)
以下、どれくらい借金が減るのかシミュレーションしてみました!
ケースA:借金600万円/財産50万円の場合
①最低弁済額:600万円 × 1/5 = 120万円
②清算価値:50万円
確定返済額:120万円(月々約3.3万円の3年返済 / 480万円減額)
ケースB:借金600万円/財産200万円(車や退職金見込額など)の場合
①最低弁済額:120万円
②清算価値:200万円
確定返済額:200万円(清算価値が優先されるため、月々約5.5万円の3年返済 / 400万円減額)
個人再生が向いている人とは?
個人再生が向いている人はズバリ、以下の方です。
住宅ローン返済中のマイホームを手放したくない人
警備員や保険外交員など、自己破産による職業・資格制限を回避したい人
借金の総額が大きく(目安:数百万円以上)、利息カットだけの任意整理では完済が困難な人
借金の主な原因がギャンブルや浪費で、自己破産の免責が認められないリスク(免責不許可事由)がある人
毎月安定した収入があり、減額された借金であれば3年間で継続して返済していける人
借金を大幅に減額し、住宅を守りながら返済を続けたい方や、自己破産による職業制限を避けたい方に適しています
個人再生とは?わかりやすく説明します!
個人再生とは何か
個人再生は債務整理の一つで、民事再生法に基づき、裁判所を介して借金を大幅に減額し、原則3年(特別な事情があれば最長5年)で分割返済していく手続きです。
減額幅は負債総額や保有資産に応じて異なり、最大でおおよそ5分の1〜10分の1(最大90%カット)まで圧縮されます(最低弁済額は100万円)。
低弁済基準額の目安(住宅ローンを除く負債総額)
- 100万円未満:減額なし(全額)
- 100万円以上〜500万円以下:100万円
- 500万円超〜1,500万円以下:負債総額の5分の1
- 1,500万円超〜3,000万円以下:一律300万円
- 3,000万円超〜5,000万円以下:負債総額の10分の1
自己破産した場合の配当見込額(清算価値)が上記を上回る場合は、その清算価値が返済額となります(清算価値保障の原則)。
出典:民事再生法(法令検索)
個人再生の種類
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類があります。
小規模個人再生
継続的な収入があれば自営業・会社員問わず利用できる標準的な手続きです。実務では会社員であっても返済総額を抑えやすいため、利用者の大半がこちらを選択します。ただし、債権者の書面決議(反対多数で否決されるリスク)があります。
給与所得者等再生
安定した定期収入があるサラリーマンや公務員向けの手続きです。債権者の決議(反対権)はありませんが、「可処分所得の2年分」も基準に加わるため、小規模個人再生より返済額が高くなる傾向があります。
住宅ローンで購入した住宅を維持できる
個人再生では、住宅資金特別条項(住宅ローン特則)を利用することで、住宅ローン以外の借金を減額しつつ、住宅ローンは従来通り返済し続けることができ、持ち家を手放さずに済みます。
住宅ローンが残っている自宅がある場合、この特則を利用することで、住宅ローンは従来通り支払い続けて自宅を手放さずに、それ以外の借金のみを大幅に減額できます。
ただし、住宅ローン以外の担保が設定されている場合や、特定の条件を満たさない場合は利用できないこともあります。
住宅資金特別条項(住宅ローン特則)の適用除外となる主なケース
- 自宅に「住宅ローン以外の担保(抵当権)」が設定されている
- 投資用マンションなど、本人が居住するための住宅ではない
- すでに代位弁済(保証会社による立て替え)が行われてから6か月を経過している
 債務整理をすると住宅ローンは組めない?審査への影響と将来組むための対策
職業制限や資格制限がない
自己破産では手続き期間中に警備員、保険外交員(募集人)、宅地建物取引士、士業(弁護士・税理士・司法書士等)などの資格を使った仕事ができなくなりますが、個人再生には法律上の制限が一切ありません。
そのため、これらの職業に就いている方が生活基盤(収入源)を維持しながら債務整理を行う際、個人再生は第一の選択肢となります。
手続き中も手続き後も、仕事や資格に影響はありません。
個人再生と任意整理の違い
任意整理は裁判所を通さず、各債権者と個別に交渉します。個人再生は裁判所を通す法的手続きです。
任意整理は特定の借金(車のローンや保証人付きの借金など)を除外できますが、個人再生はすべての債権者を平等に扱う原則があるため、原則すべての借金が対象となります。
任意整理は将来利息のカットが中心で元金は原則全額返済ですが、個人再生は元金自体をおおむね5分の1〜10分の1まで大幅に圧縮できます。
関連記事:任意整理と個人再生の違い / 任意整理とは?デメリットとメリットを解説
個人再生と自己破産の違い
自己破産では、借金の主な原因が競馬・パチンコ・競輪などの公営ギャンブル、ソーシャルゲーム課金、過度な浪費であると「免責不許可事由」に該当し、借金が免除されないリスクがあります。
個人再生には免責不許可事由の規定がないため、借金の理由を問わず手続きを利用できる点が大きなメリットです。
主な違いとして自己破産は裁判所に認められれば借金全額の返済が免除(ゼロ)になりますが、個人再生は減額された借金を3〜5年間かけて返済していきます。
自己破産では一定以上の高額な財産(持ち家など)が処分・換価されますが、個人再生では住宅資金特別条項によりマイホームを残せる可能性があります。
手続き中は警備員、保険外交員、宅建士、士業などの資格・職業が一時的に制限されますが、個人再生には職業制限が一切ありません。
自己破産とは裁判所に申し立てて借金の返済義務を免除してもらう手続きのことですが、個人再生は減額後の借金を分割返済していく点が異なります。
 債務整理には4つの種類がある!適用条件や選び方を専門家が詳しく解説
個人再生の利用条件
個人再生の手続きを利用するためには、主に以下の条件を満たす必要があります。
- 継続的・反復的な収入の見込みがあること: 給与や事業所得、年金など、将来にわたって継続して返済を続けられる安定収入がある
- 負債総額が5,000万円以下であること: 住宅ローンや担保権付き債務を除いた無担保の負債総額が5,000万円以下である
- 支払不能のおそれがあること: 従来の契約通りの条件では返済を継続することが困難な状態である
- 減額後の返済計画(再生計画案)を遂行できる見込みがあること: 家計収支上、無理のない返済が可能である
- 債権者による否決がないこと(小規模個人再生の場合): 再生計画案に対して、反対(不同意)する債権者が債権者総数の半数以上、または債権額の2分の1を超える規模にならない
- 過去の免責制限に該当しないこと(給与所得者等再生の場合): 過去7年以内に自己破産の免責や給与所得者等再生の再生計画認可決定等を受けていない
 個人再生ができない・失敗する11のケースと4つの対処法を専門家が解説
個人再生には注意点がある
一方で個人再生には次のようなデメリットもあります。
- ブラックリストに登録される
- 官報に掲載される
- 一定の金額は支払う必要がある
- 保証人に請求される可能性がある
- 手続きが複雑である
- 弁護士・司法書士費用がかかる
個人再生を利用しても、戸籍や住民票に記載されたり、選挙権が制限されたりすることはありません。
ブラックリストに登録される
個人再生を行うと、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。
これにより、一定期間(通常5~7年)は新たなローンやクレジットカードの作成・更新、携帯電話の分割購入、保証人になることなどができなくなります。
ただし、デビットカードや一括払いでの購入、携帯電話の新規契約は可能です。ブラックリストは個人再生に限らず、債務整理全般に共通するデメリットです。
できなくなること
- 貸金業者からの新たな借入
- クレジットカードを新しく作ること
- クレジットカードの更新
- 携帯電話・スマートフォンを分割で購入すること
- 保証人になること
官報に掲載される
個人再生を申し立てると、手続きの過程で氏名や住所などが官報に掲載されます。
官報は国が発行する公的な情報誌で、誰でも閲覧できますが、一般の人が日常的に見ることはほとんどありません。したがって、官報掲載によって周囲に知られるリスクは非常に低いです。
 個人再生は官報に掲載される!任意整理なら回避?会社にバレる?官報情報は消える?
一定の金額は支払う必要がある
個人再生では借金が大幅に減額されるものの、自己破産のように全額免除されるわけではありません。
最低弁済額(100万円または借金総額の5分の1など)を原則3年(最長5年)で分割返済する必要があります。
返済の負担が残るため、自己破産と比べて経済的な再スタートに時間がかかる場合があります。
保証人に請求される可能性がある
個人再生はすべての債権者が手続きの対象となるため、保証人がついている借金も含まれます。
そのため、保証人や連帯保証人がいる場合は、弁護士・司法書士が債権者に「受任通知」を送付した段階(または開始決定が出た段階)で即座に保証人へ請求が行きます。
任意整理であれば保証人付きの債務を対象から外すことができますが、個人再生では外すことができません。
手続きが複雑である
個人再生は、任意整理と比べて手続きが複雑です。申立書や再生計画案の作成、必要書類の収集、裁判所や個人再生委員とのやり取りなど、多くの手間と時間がかかります。
専門知識が必要なため、弁護士や司法書士への依頼が一般的です。
司法書士(認定司法書士含む)は書類作成代理人に留まるため、裁判所の審尋への同席や完全な訴訟代理はできません(すべて代理できるのは弁護士のみです)。
弁護士・司法書士費用がかかる
個人再生は、他の債務整理手続きと比べて弁護士・司法書士費用が高額になる傾向があります。費用の目安は30万円~60万円程度ですが、事務所によって異なります。
多くの事務所で分割払いに対応しているため、費用面で利用できないということは少ないですが、費用負担はデメリットの一つです。
高くて利用できないのでは?思う方も多いのですが、分割支払いが可能なケースが多いため借金返済が厳しい人でも利用が可能です。
個人再生のデメリットについて詳しくは、以下の記事でも詳しく解説しています▼
 依頼前に確認したい個人再生の8個のデメリット!だけどメリットはそれ以上にある
個人再生の手続きの流れ
個人再生は次のような流れで進みます。
全体の流れ
- 弁護士・司法書士に相談・依頼する
- 債務の調査を行う
- 個人再生の申し立ての準備をする
- 個人再生の申立てをする
- 個人再生委員との面談
- 再生計画案の提出・認可
- 返済開始~完済する
個人再生は、申立てから再生計画の認可確定までおおむね5か月〜8か月程度(事前の書類準備を含めると全体で約6か月〜1年程度)かかるのが一般的です。
STEP1:弁護士・司法書士に相談・依頼する
まずは専門家に相談し、安定収入の有無や負債額から個人再生の利用条件を満たしているか、任意整理や自己破産とどちらが適しているかを確認します。
正式に依頼すると、専門家から全債権者へ「受任通知」が発送され、貸金業者からの取り立て・返済が即座に停止します。
STEP2:債務の調査を行う
債権者からこれまでの取引履歴を取り寄せ、法的に正確な債務残高を確定します。
利息制限法の上限(15〜20%)を超える金利で長年取引していた借入れがある場合は、引き直し計算を行い、過払い金が発生していれば返還請求を行って元金を減額します。
STEP3:個人再生の申し立ての準備をする
申立書や財産目録、家計収支表などの作成に必要な公的書類を収集します。
主な必要書類としては、住民票、課税証明書、給与明細(直近2〜3か月分)、源泉徴収票、全銀行口座の通帳コピー(過去1〜2年分)、生命保険の解約返戻金証明書、車検証・査定書などがあります。
本人しか取得できない書類もあるため、弁護士や司法書士と協力して情報を集めます。
STEP4:個人再生の申立てをする
書類が整ったら、居住地を管轄する地方裁判所へ個人再生の申立てを行います。この段階では具体的な返済スケジュールを記した「再生計画案」はまだ提出しません。
STEP5:個人再生委員の選任・履行可能性テスト
裁判所によって手続きが分かれます。
個人再生委員の選任(東京地裁など)を行うなら、 裁判所から選任された個人再生委員(弁護士)と面談を行い、家計の状況や書類の整合性を確認されます。弁護士申立てであれば同席可能です(司法書士の場合は同席できません)。
履行テスト(テスト返済)が必要なら申立て後、将来の毎月の返済予定額を半年ほど期日通りに指定口座へ積み立てる試験期間が始まります。これにより、長期的な継続返済能力(履行可能性)があるかを裁判所が審査します。
STEP6:再生計画案の提出・認可
裁判所が「手続開始決定」を出し、債権額が法的に確定した後、原則3年(最長5年)でどう返済していくかを定めた「再生計画案」を裁判所へ提出します。
小規模個人再生は債権者の書面決議に付されます。反対(不同意)の債権者が「総人数の半数未満」かつ「総債権額の2分の1以下」であれば可決されます。
給与所得者等再生は債権者の決議はなく、意見聴取のみで行われます。
STEP7:返済開始~完済する
裁判所から認可決定が出され、官報掲載から約2週間後に正式に「確定」します。
確定の翌月から、減額された借金を各債権者の口座へ直接、原則3年(最長5年)かけて分割返済していきます。計画通りに完済した時点で、法的に残りの借金の支払い義務は消滅します。
 個人再生の手続きの流れを専門家がわかりやすく解説【確実に認可を勝ち取る3原則】
個人再生の依頼におすすめの弁護士・司法書士
個人再生を依頼するにあたっておすすめの弁護士・司法書士をご紹介します。
- 弁護士法人東京ロータス法律事務所
- 司法書士法人はたの法務事務所
- 弁護士法人サンク法律事務所
ご紹介している法律事務所は、すべて全国から申し込み可能です。いずれの事務所も全国対応・無料相談・分割払い・豊富な実績・親身な対応といった特徴があります
弁護士法人東京ロータス法律事務所
個人再生の費用
相談料無料、着手金33万円、報酬金33万円、諸費用5.5万円(住宅ローン特則利用時は+11万円)
- 何度でも無料で相談できる体制が整っており、分割払いも可能
- 送金代行サービスなど相談者のニーズに合わせた独自サービスも提供
- 債務整理に特化した実績豊富な事務所
弁護士法人東京ロータス法律事務所は、債務整理に特化した東京の弁護士法人です。相談料無料・着手金33万円と費用が明確で、月4.4万円からの分割払いも可能です。
住宅ローン特則や送金代行サービスなど独自のサポートを展開し、7,000件以上の実績を誇ります。
遠方の方でも郵送や電話で手続きが完結、弁護士が直接対応するため高額案件にも対応可能です。
 東京ロータス法律事務所のリアルな口コミ・評判をレビュー!他社との費用比較まとめ【債務整理できる弁護士法人】
司法書士法人はたの法務事務所
個人再生の費用
相談料無料、報酬38.5万円~
- 認定司法書士が在籍しており、140万円以下の債権者ごとの案件に対応可能
- 出張相談や郵送・電話でのやり取りにも対応
- 個人再生の提案力やサポート力にも定評あり
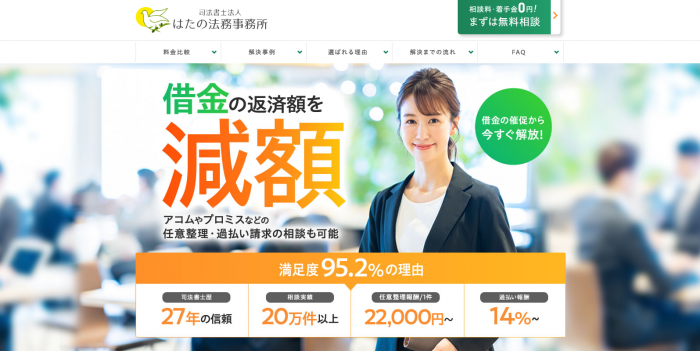
司法書士法人はたの法務事務所は、東京・大阪に拠点を持つ司法書士法人です。相談料無料・報酬38.5万円~と費用が抑えられ、140万円以下の案件に強いのが特徴です。
20万件以上の相談実績を持ち、出張相談や電話・郵送での対応にも柔軟です。他の事務所で断られた案件にも積極的で分割払いもOK。プライバシー配慮も充実しています。
 はたの法務事務所の口コミ・評判を徹底解説!債務整理の流れや費用も詳しくわかる
弁護士法人サンク法律事務所
個人再生の費用
相談料は無料、着手金44万円(住宅資金特別条項利用時は+11万円)
- 個人再生の実績が豊富で、住宅を守りながら借金を大幅に減額できた事例も多数
- 公式サイトでは「住宅ローン以外の借金800万円を160万円に減額」「家族に知られずに手続きできた」などの実績が紹介されている
- 分割払いにも柔軟に対応し、経済的負担を軽減
弁護士法人サンク法律事務所は、東京・八丁堀を拠点に全国対応する弁護士法人です。女性弁護士を含む8名以上の専門家が在籍し、債務整理や個人再生に豊富な実績を持ちます。
相談料無料・着手金明確(44万円~)で、住宅ローン特則利用時も追加費用が明瞭。分割払いや家族に知られない配慮が可能で、丁寧な説明と柔軟な対応が評判です。
公式サイトでは「借金800万円を160万円に減額」などの成功事例も公開されています。
 弁護士法人サンク総合法律事務所の評判・口コミ【任意整理の費用は高い?】
個人再生でよくある質問
最後に個人再生についてよくある質問をまとめました。
住宅ローン・自動車ローンはどうなるのか?
住宅ローンについては、個人再生の「住宅資金特別条項(住宅ローン特則)」を利用することで、住宅ローンだけは従来通り返済を続けながら自宅を維持することが可能です。
これにより、他の借金を減額しつつ、住宅を手放さずに済みます。
一方、自動車ローンについては、住宅ローンのような特別な保護はありません。
ローン返済中の自動車には所有権留保(担保権)が付いていることが多く、個人再生を申し立てると、債権者から自動車の返却を求められ、車を引き上げられるのが一般的です。
ローンが完済済みであれば、車は資産として扱われ、時価によっては清算価値に反映されます。
個人再生をすると信用情報機関に事故情報が登録されるため、手続き後5~7年程度は新たな住宅ローンや自動車ローンを組むことができません。ブラックリストの期間が過ぎれば、再びローンを申し込むことは可能です。
自分で個人再生はできないのか?
個人再生は法律上、本人が自分で申し立てることが可能です。民事裁判手続きは本人訴訟主義が原則であり、弁護士や司法書士への依頼は必須ではありません。
しかし、個人再生手続きは申立書や添付書類の作成、裁判所や債権者とのやり取りなどが非常に複雑で、専門知識が求められます。
自分で手続きを行う場合、債権者からの督促が続く、書類不備で手続きが進まないなどのリスクがあります。
弁護士や司法書士に依頼すれば、督促が止まり、専門的なサポートを受けながら手続きを進めることができます。
家族や会社に内緒にできるか?
原則として、個人再生を申し立てても会社や家族に自動的に通知が届くことはありません。ただし、会社や家族が債権者である場合は手続きの過程で必ず知られることになります。
また、同居家族がいる場合、家計収支表の作成や配偶者の収入証明書の提出が必要なケースがあり、その過程で家族に知られる可能性が高くなります。
会社については、退職金見込額証明書の提出を求められた場合や、給与差押えが発生した場合には、会社に手続きが知られることがあります。
官報への掲載もありますが、一般の人が官報を閲覧することは稀です。
個人再生の弁護士・司法書士報酬の費用相場は?
専門家に対する個人再生の費用相場は、弁護士の場合40万~60万円程度、司法書士の場合30万~40万円程度が一般的です。
相談料は無料の事務所が多く、着手金や成功報酬の割合・金額は事務所によって異なります。住宅資金特別条項を利用する場合は、追加費用がかかることもあります。
司法書士は弁護士より費用が安い傾向にありますが、裁判所での代理や同行はできないため、サービス内容をよく比較することが大切です。
 個人再生の費用はいくら?平均相場や費用の安い弁護士・司法書士事務所を紹介
個人再生に強い事務所の特徴は?
個人再生に強い事務所は、債務整理全般の実績が豊富で、相談料無料・分割払い対応・土日祝や夜間の相談体制が整っていることが多いです。
依頼者の生活状況や収入に合わせた柔軟な対応や、手続きの進行状況を丁寧に説明してくれる事務所が信頼できます。
また、弁護士や司法書士に懲戒処分歴がないかも確認しておくと安心です。懲戒処分歴は各弁護士会・司法書士会のウェブサイトで調べることができます。
まとめ
この記事では、個人再生について、メリット・デメリットを中心にお伝えしてきました。
個人再生は住宅ローンで購入した住宅を維持したい方・職業制限にかかるため自己破産ができない方を中心に利用されます。
信用情報への登録、官報掲載、保証人への影響、手続きの複雑さ、費用負担などのデメリットがありますが、生活再建を目指す上で有効な選択肢の一つです。
手続きについては難しい工程があるため、まずは専門家に相談してみてください。
2026年11月に個人再生の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
2026年11月に人気急上昇「はたの法務事務所」
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団