債務整理をすると一定期間、新規クレジットカード発行や既存カード更新が難しくなります。
任意整理の場合、整理対象外のクレジットカードは一時的に利用できることもありますが、カード会社が途上与信や更新時に債務整理の事実を把握すると利用停止や解約となるのが一般的です。
ただし、任意整理を行っても5年が過ぎれば信用情報から事故情報が消え、新たなカード発行が可能になります。さらに詳しい内容は本文にて解説していきます。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
 |
 |
 |
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
債務整理のデメリットについて詳しくは、以下の記事を参考にしてください。
 債務整理のデメリットは怖くない?6つの影響と具体的な対処法・放置するリスクをプロが解説
目次
任意整理を行うとカード取得はしばらくできない!対象外のカードも厳しい
任意整理を行うと、信用情報機関に事故情報(いわゆるブラックリスト)が登録されるため、一定期間はクレジットカードの新規発行や継続利用ができなくなります。
任意整理の対象にしたカードと、対象外のカードの扱い
任意整理の対象にしたクレジットカードは弁護士等から受任通知が送られた時点で即座に強制解約となり、利用できなくなります。
任意整理の対象から「外した」クレジットカードですが、任意整理は特定の借金だけを選んで手続きできるため、手元に残したカードは一時的に使える場合があります。
しかし、カード会社の定期的な審査(途上与信)や有効期限の更新のタイミングで他社の事故情報が発覚するため、最終的には利用停止・強制解約になる可能性が極めて高いです。
その他、信用情報への登録によりできなくなること
事故情報が登録されている期間中は、クレジットカードの作成以外にも以下のことが原則としてできなくなります。
- 貸金業者や銀行からの新たな借り入れ、ローン(住宅・自動車ローンなど)の契約
- 他人の借り入れや奨学金の保証人になること
- 携帯電話・スマートフォンの本体代金の分割払い
これらはすべて信用情報に基づく審査が必要なため、事故情報がある状態では利用できません。
審査が甘いカードでも発行は難しい
インターネット上で「審査が甘い」と噂されるACマスターカードや楽天カードなどであっても、任意整理による事故情報が登録されている間は審査に通りません。
すべての正規カード会社は信用情報を必ず確認するため、事故情報がある状態での新規発行は不可能です。
審査が甘いとされるカードや保証人なしのカードでも、事故情報が残っている間は新規発行は難しいのが実情です
家族のクレジットカードには影響しない
信用情報は「個人」ごとに管理されているため、任意整理をした本人以外の家族(配偶者や子ども)の信用情報には一切傷がつきません。
家族自身がクレジットカードを申し込んだり、ローンを組んだりすることは通常通り可能です。
※本人が家族カードを利用したい場合は、信用情報がクリーンな家族が「本会員」となっている家族カードを発行してもらう方法があります
ブラックリスト入りを避けるために放置するのは危険
「ブラックリスト」とは、事故情報として債務整理をしたことが掲載されている状態のことをいいます。
任意整理によるブラックリスト状態を避けたいと考える方もいますが、返済ができずに「2〜3ヶ月(61日以上)の滞納」をした場合でも、同じように事故情報として登録されてしまいます。
すでに返済が苦しい状況であれば、ブラックリスト入りを恐れて滞納を続けるよりも、早めに任意整理をして借金の負担を減らす方が結果的に生活の立て直しが早くなります。
キャッシングの過払い金とショッピング残高の相殺について
クレジットカードを任意整理の対象にする場合、過去の「キャッシング利用」に過払い金が発生していたとしても、現在の「ショッピング残高」と相殺されるルールに注意が必要です。
過去に利息制限法を超える高い金利でキャッシングを利用していた場合、過払い金が発生している可能性があります。
しかし、同じクレジットカードで買い物をした「ショッピング残高」が残っている状態で任意整理(過払い金請求)をすると、発生した過払い金はまずショッピング残高の返済に自動的に充てられます。
相殺の例
キャッシングの過払い金が10万円あり、ショッピング残高が20万円ある場合、過払い金は現金で戻ってこず、ショッピング残高から差し引かれて「残り10万円を分割返済する(任意整理する)」ことになります。
 過払い金の時効について徹底解説!10年以上経っていても大丈夫?
 過払い金診断は怪しい?デメリットや無料診断の手順を解説
任意整理後にカード取得できる時期はいつか?
事故情報は一生残るものではなく、一定期間が経過すれば信用情報機関から自動的に消去されます。
任意整理のブラックリスト期間の目安
任意整理の場合、信用情報から事故情報が消えるのは、原則として「借金を完済してから約5年後」が目安となります
※加盟している信用情報機関や、和解内容によって起算点が異なる場合があります
この期間が経過して情報がクリーンになれば、再びクレジットカードの申し込みが可能になります。
クレジットカードの利用を再開したい場合は、事故情報が消えた後、債務整理の対象ではなかった会社に申し込む、複数社への同時申込みを避ける、限度額を低く設定するなど、審査に通りやすくする工夫も必要です。
 いつから5年?任意整理で信用情報が記録される登録期間
会社独自の記録(社内ブラック)に注意
信用情報機関の事故情報が5年経って消去された後でも、「任意整理の対象にしたクレジットカード会社」や、そのグループ会社の社内データには、事故の履歴が半永久的に残っている(社内ブラック)場合があります。
そのため、過去に任意整理をして迷惑をかけた会社で再びクレジットカードを作るのは非常に困難です。新しく申し込む際は、過去にトラブルのなかった全く別のカード会社を選ぶ必要があります。
 自己破産するとクレジットカードを5年以内に使用できない?新たなカードはいつから作れるのか
 個人再生をするとクレジットカードが使えない?PayPayは機能によって利用可否が変わります!
信用情報の回復を早める「裏ワザ」はない
信用情報の回復を早めたり、事前にお金を払って情報を消したりする裏ワザは一切存在しません。
信用を回復するためには、任意整理の和解通りに確実に分割返済を続け、期間の経過を待つしかありません。
回復した後に申し込む際も、キャッシング枠を0円(または低く)設定する、短期間に複数社へ同時に申し込まない(申し込みブラックを防ぐ)といった慎重な行動が求められます。
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
任意整理でクレジットカードが利用できないときの対処法
任意整理の手続きをすると、対象としたクレジットカードは強制解約となり利用できなくなります。
また、手続きから外したカードも、いずれ更新や審査のタイミングで利用停止になる可能性が高いため、以下の代替決済手段を活用して現金主義の生活へ切り替えましょう。
デビットカードやプリペイドカードを利用する
デビットカードは銀行口座の残高から即時引き落としされる仕組みで、審査が不要なため任意整理後でも発行できます。
VisaやMastercardなどの国際ブランド付きであれば、クレジットカードと同じようにネットショッピングや店頭で利用可能です。
スマホ決済やコンビニ払いを利用する
PayPayなどのQRコード決済(銀行口座チャージ)や、Amazonや楽天などのネットショッピングで選択できるコンビニ払い、銀行振込、代金引換などを活用すれば、クレジットカードがなくても不便なく買い物ができます。
家族カードを利用する
ご自身が任意整理をしても、配偶者など家族の信用情報には影響しません。家族が本会員となっている「家族カード」を発行してもらえれば、これまで通りクレジットカード決済が可能です。
手元資金での支払いを徹底する
リボ払いや分割払いに頼っていた生活から脱却し、「手元にお金がある範囲内で買い物をする」習慣をつけることが、任意整理後の生活再建において最も重要です。
欲しいものがある場合は、事前に手元資金を貯めてから購入する習慣をつけましょう。再び借金を増やすリスクを防ぐことができます。
クレジットカード利用者が任意整理(債務整理)を行う際の注意点
クレジットカードを任意整理の対象にする場合、手続きの前後に以下の点に注意して準備を進める必要があります。
依頼後は引き落とし口座の残高を「0円(空)」にしておく
専門家に任意整理を依頼しても、カード会社に「受任通知」が届いて処理されるまでの数日間は、行き違いでカードの引き落としがかかってしまうことがあります。
余計な支払いを防ぐために、対象となるクレジットカードの引き落とし口座からは、依頼した当日中にお金をすべて引き出し、残高をゼロにしておくのが鉄則です。
具体的な対応方法は、依頼した弁護士や司法書士の指示に従いましょう。
公共料金やサブスク等の支払い方法を変更しておく
電気・ガスなどの公共料金、携帯電話料金、動画配信などのサブスクリプションを対象のクレジットカード払いにしている場合、カードが解約されると支払いができず滞納扱いになってしまいます。
弁護士や司法書士に任意整理を依頼する前に、必ず「銀行口座からの直接引き落とし」や「コンビニでの請求書払い」に変更しておきましょう。
クレジットカードのポイントは使い切っておく
任意整理の対象にしたクレジットカードは強制解約となるため、これまで貯まっていたポイントはすべて失効します。
手続きを依頼する前に、買い物で消費するか、他の共通ポイント(dポイントやPontaポイントなど)へ交換しておきましょう。
対象から外すカードも含め、すべての状況を専門家に申告する
任意整理では「A社のカードは整理するが、B社のカードは手続きから外してそのまま支払いを続ける」といった選択が可能です。
しかし、家計全体のバランスや、B社がいずれ利用停止になるリスクなどを踏まえて最適な返済計画を立てるため、手続きから外したいカードがある場合でも、必ずすべての債務状況を包み隠さず専門家に申告してください。
最も選ばれる債務整理!任意整理の概要と特徴
任意整理とは、弁護士や司法書士が代理人となって直接債権者(カード会社など)と交渉し、将来の利息や遅延損害金をカットして、残った元金のみを分割返済していく手続きです。裁判所を通さないため、最も手軽で多く利用されている債務整理の方法です。
任意整理の主なメリット
- 家族や職場に秘密にしやすい
- 整理する借金を選べる
- 手続きが短期間で終わる
- 毎月の返済負担が減る
裁判所からの書類や財産調査がないため、周囲にバレるリスクが極めて低いです。また、「A社のカードだけ整理して、車のローンや保証人がついている借金はそのまま払い続ける」といった柔軟な対応が可能です。
利息がなくなるため、原則3~5年(36回〜60回)で確実に元金を減らしていくことができます。通常3ヶ月~半年程度で和解が成立します。
任意整理の注意点(デメリット)
- 元金の大幅な減額はできない
- ブラックリストに登録される
自己破産や個人再生とは異なり、元金はすべて返済する必要があります。
また、信用情報に事故情報が登録され、任意整理の手続き中から「完済後約5年間」は、新たな借り入れやクレジットカードの利用ができなくなります。
 任意整理とは?デメリットとメリットをわかりやすく解説
任意整理の手続きの流れ
①専門家への相談・依頼
借入先、借入総額、毎月返済できる金額の目安を専門家(弁護士・司法書士)に伝えて相談し、方針が決まったら正式に依頼します。
②受任通知の送付(督促のストップ)
依頼後、専門家が各債権者へ「受任通知」を送付します。この通知が届いた時点で、債権者からの直接の督促や取り立て、毎月の返済が法的にストップします。
③必要書類の準備と債務の調査
任意整理の場合、本人確認書類(免許証など)、クレジットカードやキャッシュカード、給与明細などを用意します。自己破産のような厳密な財産目録などは原則不要です。
同時に、専門家が債権者から過去の取引履歴を取り寄せ、正確な借金残高を計算します。
④債権者との和解交渉
確定した残高をもとに、専門家が「将来利息のカット」と「3〜5年の分割払い」を条件に債権者と和解交渉を行います。
⑤和解成立・返済の開始
条件に合意して和解書が作成されると手続き完了です。その後は、和解内容に沿って毎月着実に返済を進めていきます。
債務整理後の生活では、家計管理や計画的なカード利用などが重要です。債務整理によって一時的にクレジットカードが使えなくなっても、借金問題の根本的な解決が最優先であり、適切な対応を取れば将来的に再びクレジットカードを利用できるようになります。
まとめ
任意整理を行うとクレジットカードが使えず不便になるものの、永遠に使えなくなるわけではありません。また、デビットカードをはじめとした代替手段があります。
手続きを進める際は、まず弁護士や司法書士などの専門家に相談することが重要です。
債務整理には任意整理以外も個人再生・自己破産など複数の方法があり、状況や希望に応じて最適な手段を選ぶ必要があります。主な種類とその特徴を理解して、自分に合った方法を選びましょう。
どの手続きを選ぶかは、借金総額や返済能力、資産状況などを総合的に判断して決まります。
 債務整理には4つの種類がある!適用条件や選び方を専門家が詳しく解説
2026年11月に債務整理の無料相談で【おすすめの法律事務所3選】▼
事務所名 |
グリーン司法書士法人 | アヴァンス法務事務所 | 弁護士法人東京ロータス法律事務所 |
|---|---|---|---|
|
|
|
|
| おすすめ ポイント |
①年中無休で24時間受付 |
①女性でも安心相談OK |
①何度相談しても無料 |
| 公式 サイト |
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
全国対応!24時間受付▼
|
2026年11月に人気急上昇「はたの法務事務所」
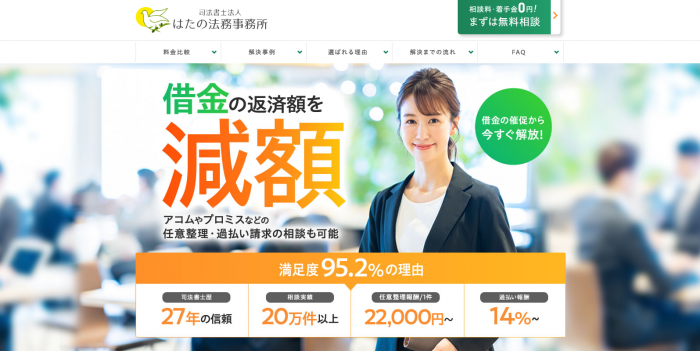
借金問題でお悩みの人は、司法書士法人はたの法務事務所に一度連絡してみるのがオススメ。はたの法務事務所には、以下の特徴があります。
- 借金問題で悩む人に対して20万件以上の相談実績がある
- 95%を超える人が対応に満足している
- 着手金は0円でOK
- 司法書士歴27年を超える豊富な経験がある
仮に依頼する場合、費用の支払いは分割払いで構いません。リボ払いなどの債務も対応してくれます。
相談料は0円なので、まずは自分の状況を聞いてもらうといいですよ。
当サイトの運営
大阪の司法書士・行政書士による専門家集団